Risiko
Das Wichtigste in Kürze
- Risiko bezeichnet die Möglichkeit eines negativen Ereignisses oder Verlustes, gemessen an Eintrittswahrscheinlichkeit und Schadenspotenzial.
- In der Finanzplanung spielt Risiko eine zentrale Rolle bei Anlageentscheidungen, Absicherung und strategischer Planung.
- Risiko ist nicht gleich Gefahr: Gefahr beschreibt eine potenzielle Quelle des Schadens, Risiko dagegen die Kombination aus Wahrscheinlichkeit und Wirkung.
- Wichtige Risikomaße sind Volatilität, Value at Risk (VaR), Schwankungsbreite und Stressszenarien.
- Effektives Risikomanagement umfasst Identifikation, Bewertung, Steuerung und Überwachung von Risiken.
- Ziel ist nicht die vollständige Eliminierung, sondern bewusster Umgang und Kontrolle im Rahmen individueller Ziele und Toleranzen.
Inhaltsverzeichnis
- Begriff und Grundverständnis
- Risiko vs. Unsicherheit vs. Gefahr
- Aspekte von Risiko
- Risiken in der Finanzplanung
- Risikoarten
- Risikomessung
- Volatilität
- Value at Risk
- Szenario- und Stresstests
- Methoden des Risikomanagements
- Psychologie des Risikos
- Risiko in der persönlichen Finanzplanung
- Fazit
1. Begriff und Grundverständnis
Risiko ist ein Begriff, der in vielen Lebensbereichen auftaucht – von Gesundheit über Technik bis hin zu Finanzen. In seinem Kern beschreibt Risiko die Möglichkeit, dass ein Ereignis eintritt, das negative Konsequenzen hat. Diese Beschreibung ist nicht ausreichend ohne den zentralen Aspekt der Wahrscheinlichkeit des Eintretens und der Stärke der negativen Auswirkung.
Formal lässt sich Risiko als Produkt aus Eintrittswahrscheinlichkeit und Schadensausmaß sehen. Anders ausgedrückt: Ein Ereignis kann selten sein, aber wenn es eintritt, verheerende Folgen haben; oder häufig auftreten, aber nur geringe Auswirkungen haben. Beide Komponenten sind entscheidend, um das Risiko zu bewerten.
Im Kontext der Finanzplanung ist Risiko der Ausdruck für die Unsicherheit hinsichtlich der tatsächlichen Rendite einer Investition oder finanziellen Entscheidung. Je höher das Risiko, desto unsicherer sind die Ergebnisse und desto größer sind potenziell negative Abweichungen von erwarteten Zielen.
2. Risiko vs. Unsicherheit vs. Gefahr
Manchmal wird Risiko mit Unsicherheit oder Gefahr verwechselt. Es ist wichtig, diese Begriffe zu differenzieren:
- Gefahr bezeichnet eine Quelle von Schaden – zum Beispiel ein Sturzrisiko auf einer Leiter oder ein Marktcrash in der Börse. Gefahr ist also der potenzielle Auslöser.
- Unsicherheit beschreibt Situationen, in denen keiner oder nur unzureichend Informationen über Eintrittswahrscheinlichkeit oder Auswirkungen existieren.
- Risiko kombiniert Wahrscheinlichkeit und Wirkung und beschreibt die Quantifizierung und Bewertung der potenziellen negativen Folgen.
In der Finanzwelt wird dieser Unterschied besonders relevant, wenn es darum geht, Entscheidungen bewusst zu treffen: Nicht jede Unsicherheit ist ein Risiko im quantitativen Sinn, aber sie kann dazu beitragen.
3. Aspekte von Risiko
3.1 Wahrscheinlichkeit
Wahrscheinlichkeit ist der Kern jeder Risikoanalyse. Sie gibt an, wie wahrscheinlich es ist, dass ein bestimmtes Ereignis eintritt. In der Statistik wird sie als Wert zwischen 0 (unmöglich) und 1 (sicher) ausgedrückt, oft in Prozent.
Eine Renditeschwankung eines Investments kann zum Beispiel eine 20 % Wahrscheinlichkeit haben, negativ auszufallen. Solche Wahrscheinlichkeiten lassen sich aus historischen Daten oder Marktmodellen ableiten.
3.2 Schadensausmaß
Das Schadensausmaß beschreibt, wie gravierend die negativen Konsequenzen wären, wenn ein Ereignis eintritt. In der Finanzplanung könnte dies bei einem Portfolio ein Verlust von 15 % des investierten Kapitals sein. In anderen Kontexten kann es um Kosten, Zeitverlust oder Reputationsschäden gehen.
Die Kombination von Wahrscheinlichkeit und Schadensausmaß ergibt ein maßgebliches Risikoprofil, das Entscheidungsträger nutzen, um Prioritäten zu setzen.
4. Risiken in der Finanzplanung
In der Finanzplanung ist Risiko ein zentrales Element bei jeder Entscheidung über Geldanlagen, Absicherungslösungen, Vorsorge oder Liquiditätsplanung. Die Grundfrage lautet hier: Welchen Unsicherheiten und Verlustmöglichkeiten setze ich mein Kapital aus – und wie kann ich sie kontrollieren?
Finanzrisiken können sich auf unterschiedliche Arten manifestieren:
- Schwankungen der Rendite einer Anlage
- Verluste durch Zahlungsausfälle
- Liquiditätsengpässe
- Inflationsrisiken, die Kaufkraft mindern
- Wechselkursrisiken bei internationalen Investments
Ein strukturierter Plan berücksichtigt diese Risiken, weist ihnen Grenzen zu (Risikotoleranz) und wählt geeignete Strategien zur Steuerung.
5. Risikoarten
Risiko ist nicht gleich Risiko. In der Finanzwelt gibt es unterschiedliche Klassifikationen, die verschiedene Aspekte betonen.
5.1 Marktrisiko
Marktrisiko beschreibt die Gefahr von Verlusten durch Schwankungen auf Finanzmärkten. Dazu zählen Änderungen von Aktienkursen, Zinsen, Rohstoffpreisen oder Wechselkursen. Marktrisiko betrifft alle Anlageklassen und lässt sich nicht vollständig vermeiden, sondern nur steuern.
5.2 Kreditrisiko
Kreditrisiko tritt auf, wenn ein Schuldner seinen Verpflichtungen nicht nachkommt. Bei Anleihen bedeutet ein Zahlungsausfall, dass Zinsen oder Rückzahlungen nicht geleistet werden. In der Finanzplanung betrifft das Risiko auch Kreditnehmer selbst: Wenn sie Zahlungen nicht bedienen können, droht eine Verschlechterung der eigenen Bonität.
5.3 Liquiditätsrisiko
Liquiditätsrisiko beschreibt die Gefahr, eine Position nicht ohne signifikanten Wertverlust veräußern zu können. Besonders bei Immobilien oder illiquiden Finanzinstrumenten kann es schwierig werden, im Bedarfsfall schnell Kapital freizusetzen.
5.4 Operatives Risiko
Operatives Risiko umfasst Verluste aufgrund internen Versagens, etwa durch Fehler in Prozessen, Systeme, Menschen oder externe Ereignisse. In der Finanzplanung kann das zum Beispiel Datenverlust, Betrug oder fehlerhafte Entscheidungen betreffen.
5.5 Systematisches vs. unsystematisches Risiko
- Systematisches Risiko betrifft den gesamten Markt oder große Teile davon und kann durch Diversifikation nicht eliminiert werden. Beispiele: Rezessionen, Zinssatzänderungen.
- Unsystematisches Risiko ist spezifisch für einzelne Unternehmen, Branchen oder Anlagen und kann durch Diversifikation verringert werden.
6. Risikomessung
Risiko wird messbar gemacht, um fundierte Entscheidungen treffen zu können. Dabei kommen unterschiedliche Kennzahlen und Modelle zum Einsatz.
6.1 Volatilität
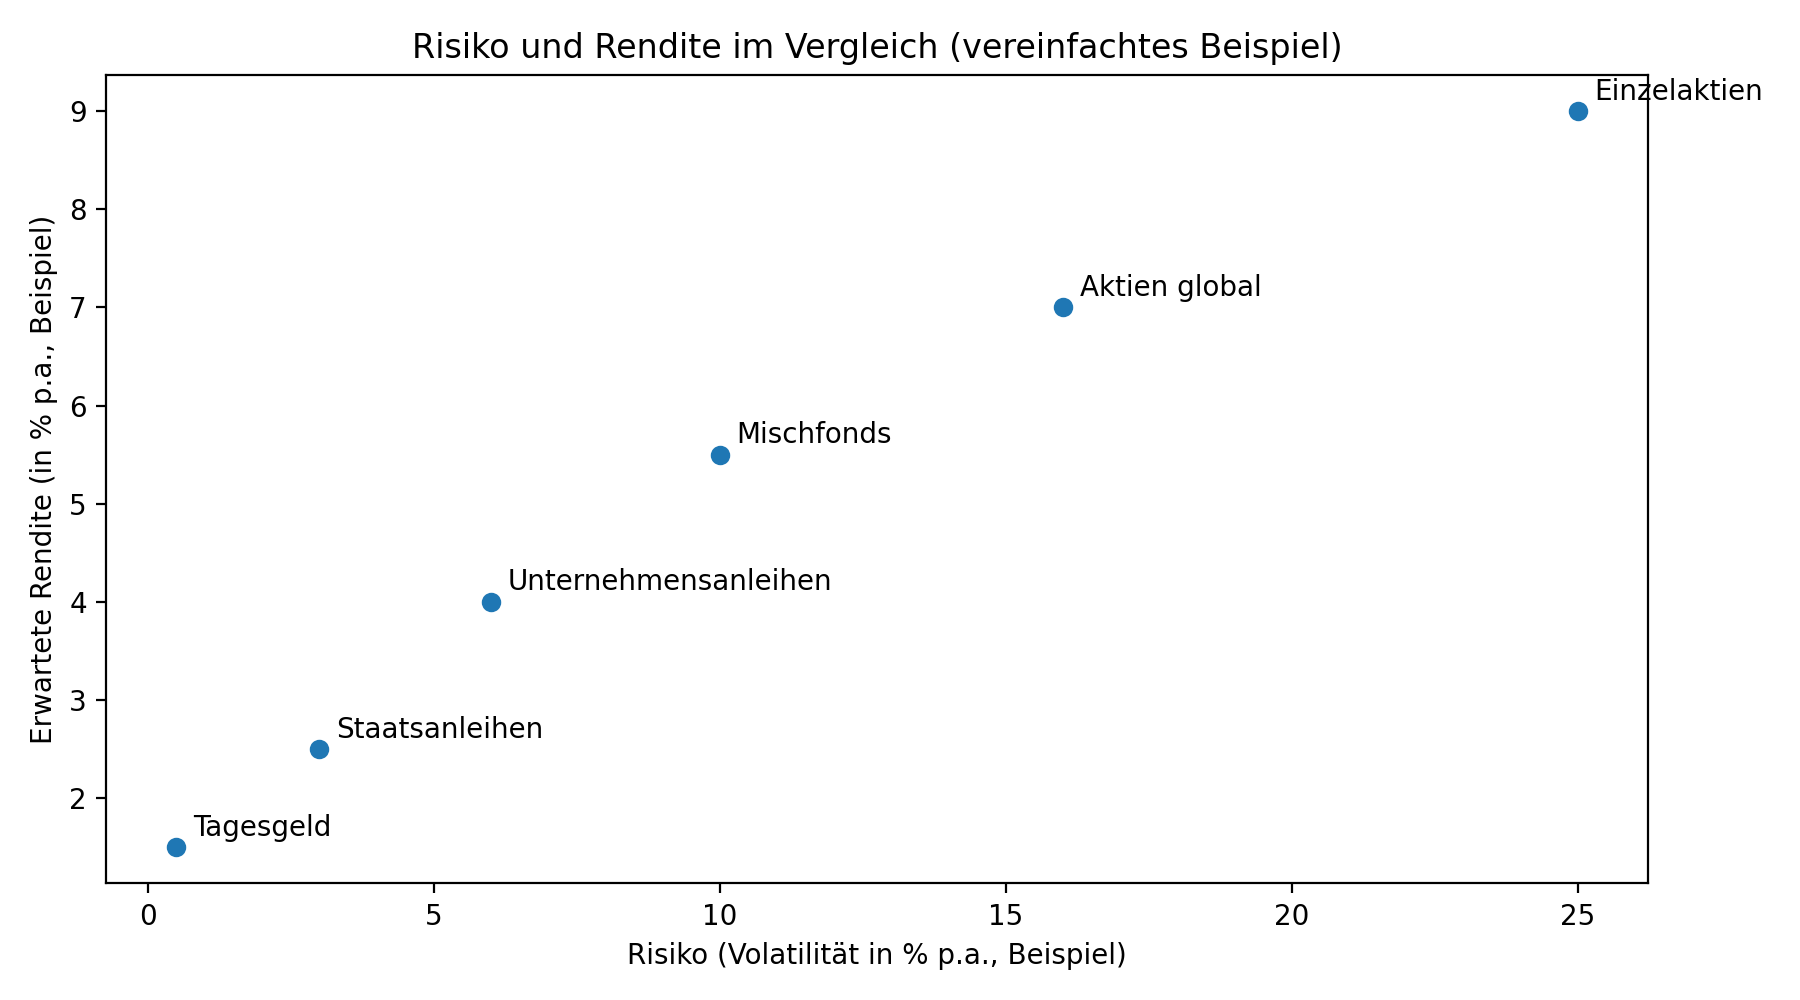
Volatilität ist ein zentrales Risikomaß in der Finanzwelt. Sie beschreibt die Schwankungsbreite von Renditen um ihren Durchschnittswert. Je größer die Volatilität, desto höher die Unsicherheit über den tatsächlichen Anlageerfolg.
Eine Anlage mit hoher Volatilität kann potenziell hohe Gewinne bieten, aber ebenso hohe Verluste.
6.2 Value at Risk (VaR)
Der Value at Risk ist ein statistisches Maß, das angibt, welchen maximalen Verlust ein Portfolio mit einer bestimmten Wahrscheinlichkeit über einen definierten Zeitraum nicht überschreiten sollte. Zum Beispiel kann ein 1‑Monats-VaR von 5 % bei 95 % Konfidenz besagen, dass nur in 5 % der Fälle der Verlust über diesem Wert liegt.
6.3 Szenario- und Stresstests
Szenariotests analysieren, wie sich Anlagen in definierten Marktbedingungen verhalten würden, zum Beispiel bei einem Crash oder starken Zinssatzänderungen. Stresstests gehen einen Schritt weiter und simulieren extreme, seltene Ereignisse. Sie helfen, extreme Risiken zu verstehen und Puffer zu planen.
7. Methoden des Risikomanagements
Risikomanagement ist der strukturierte Prozess, Risiken zu erkennen, zu bewerten, zu steuern und zu überwachen.
Die klassischen Schritte:
- Identifikation: Welche Risiken existieren?
- Bewertung: Wie wahrscheinlich sind sie? Welche Auswirkungen haben sie?
- Steuerung: Welche Maßnahmen reduzieren Risiko oder seine Auswirkungen?
- Überwachung: Wie entwickeln sich Risiken über die Zeit?
Instrumente der Steuerung sind Diversifikation, Hedging (Absicherung), Limit- und Stop-Loss-Regeln, Versicherungslösungen und Liquiditätsplanung.
8. Psychologie des Risikos
Risiko wird nicht nur mathematisch, sondern auch psychologisch wahrgenommen. Anleger und Entscheidungsträger haben unterschiedliche Risikotoleranzen – also die Bereitschaft, Unsicherheit und mögliche Verluste in Kauf zu nehmen.
Verhaltensökonomische Phänomene wie Verlustaversion (Verluste werden stärker empfunden als gleich große Gewinne) oder Overconfidence (überschätzte eigene Fähigkeiten) beeinflussen Entscheidungen und können zu nicht optimaler Risikoabwägung führen.
Bewusstes Risikodenken erfordert, diese psychologischen Verzerrungen zu erkennen und zu steuern.
9. Risiko in der persönlichen Finanzplanung
In der individuellen Finanzplanung durchdringt Risiko nahezu jede Entscheidung:
- Anlageentscheidungen: Ein Portfolio mit höheren erwarteten Renditen kann höhere Schwankungen und damit Risiko bedeuten.
- Absicherung: Versicherungslösungen wie Berufsunfähigkeits- oder Haftpflichtversicherung senken finanzielle Risiken durch unvorhergesehene Ereignisse.
- Liquidität: Ein Notgroschen reduziert das Risiko, bei unvorhergesehenen Ausgaben in finanzielle Bedrängnis zu geraten.
- Zeitplan: Je länger der Anlagehorizont, desto stärker kann man Risiken eingehen, weil Zeit Schwankungen glättet.
Ein strukturierter Plan ermittelt die Risikotoleranz, setzt klare Ziele und kombiniert diese mit geeigneten Lösungen.
10. Fazit
Risiko ist ein zentrales Konzept in der Finanzwelt und darüber hinaus. Es beschreibt nicht nur die Möglichkeit eines negativen Ereignisses, sondern quantifiziert diese Möglichkeit im Zusammenspiel von Wahrscheinlichkeit und Wirkung. In der Finanzplanung beeinflusst Risiko jede Entscheidung – von der Auswahl der Anlageklassen über Liquiditätspuffer bis hin zu Absicherungsstrategien.
Effektives Risikomanagement ist nicht die Eliminierung von Risiko, sondern der bewusste, strukturierte und kontrollierte Umgang damit. Nur wer Risiken versteht, messen kann und geeignete Strategien anwendet, trifft nachhaltige Entscheidungen und steuert sein Vermögen in Richtung seiner Ziele.