Steuern
Das Wichtigste in Kürze
- Steuern sind Geldleistungen, die staatliche Körperschaften (Bund, Länder, Gemeinden) ohne direkte Gegenleistung erzwingen, um ihre Aufgaben zu finanzieren und gesellschaftliche Ziele zu erfüllen.
- Sie sind keine Gebühren oder Beiträge, sondern ganz allgemein erhobene Abgaben.
- Steuern dienen der Finanzierung von öffentlichen Leistungen, Umverteilung, Lenkung wirtschaftlicher Aktivitäten und sozialer Gerechtigkeit.
- Deutschland hat ein mehrstufiges Steuersystem mit direkten und indirekten Steuern – darunter Einkommen‑, Umsatz- und Körperschaftsteuer.
- Steuern werden nach dem Leistungsfähigkeitsprinzip erhoben: Wer mehr verdient, zahlt in der Regel mehr.
- Die rechtlichen Grundlagen des Steuerrechts bestimmen, wer, wie viel und wofür Steuern zu zahlen hat und wie das Steuerverfahren abläuft.
Inhaltsverzeichnis
- Grundverständnis: Was sind Steuern?
- Wesentliche Merkmale des Steuerbegriffs
- Zweck und Funktionen von Steuern
- Steuerrechtliche Grundlagen
- Systematik der Steuerarten
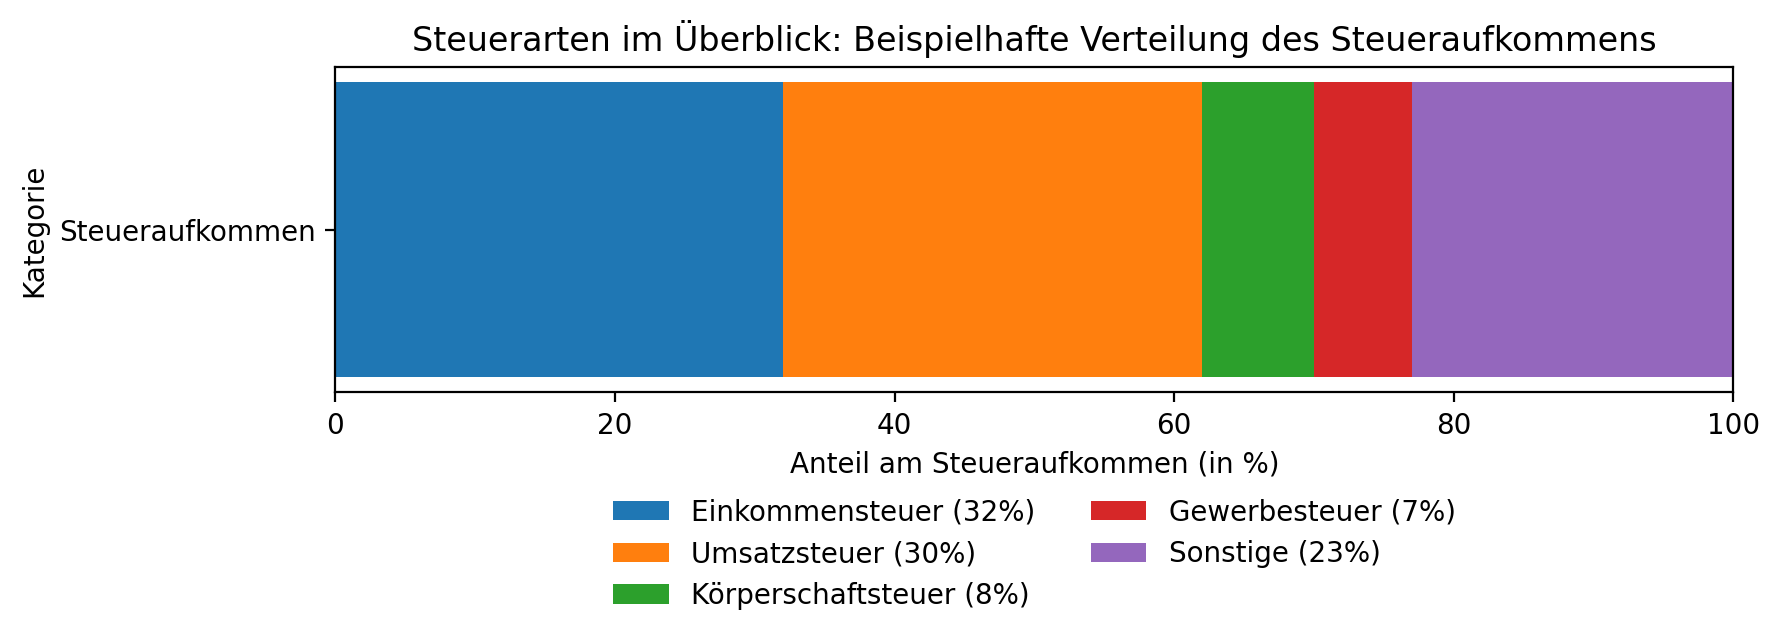
- Wichtige Steuerarten im Überblick
- Steuerpflicht und Besteuerungsgrundlagen
- Steuerprogression und Leistungsfähigkeitsprinzip
- Steuern und individuelle Finanzplanung
- Steuerverfahren und Steuerverwaltung
- Häufige Missverständnisse
- Fazit
1. Grundverständnis: Was sind Steuern?
Steuern sind staatlich erhobene Geldleistungen, die von natürlichen und juristischen Personen gezahlt werden, ohne dass ihnen eine direkte, konkrete Gegenleistung gegenübersteht. Das unterscheidet Steuern von Gebühren, die für eine bestimmte, individuell zurechenbare Leistung gezahlt werden. Der Staat erhebt sie kraft seiner Hoheitsgewalt, und sie dienen der Finanzierung des Gemeinwesens.
Diese Definition umfasst mehrere Kernaspekte:
- Geldleistung: Steuern müssen in Geld entrichtet werden.
- Keine Gegenleistung: Steuerzahler erhalten nicht direkt im Verhältnis zur gezahlten Steuer eine individuelle Leistung.
- Zwang und Rechtsgrundlage: Steuern werden auf Grund gesetzlicher Vorschriften erhoben und sind verpflichtend.
- Gemeinwesen: Steuern finanzieren Aufgaben und Leistungen öffentlicher Hand.
2. Wesentliche Merkmale des Steuerbegriffs
Steuern zeichnen sich dadurch aus, dass sie
- grundsätzlich nicht zweckgebunden sind,
- für eine breite Allgemeinheit von Steuerpflichtigen gelten, und
- nicht unmittelbar mit einer bestimmten Leistung verknüpft sind. Anders als Beiträge und Gebühren, die als Gegenleistung für eine konkrete Leistung entrichtet werden, dienen Steuern der allgemeinen Finanzierung öffentlicher Aufgaben.
Diese Eigenschaften machen Steuern zu einem zentralen Instrument der staatlichen Finanz- und Wirtschaftspolitik.
3. Zweck und Funktionen von Steuern
Steuern erfüllen mehrere überlappende Zwecke:
- Finanzierung öffentlicher Leistungen: Sie decken zentrale Ausgaben des Staates, etwa für Bildung, Gesundheit, Infrastruktur, Sicherheit und soziale Sicherung.
- Umverteilung: Durch progressive Steuersysteme kann Einkommens- und Vermögensverteilung sozial ausgewogener gestaltet werden.
- Lenkungsfunktion: Steuern können wirtschaftliches Verhalten beeinflussen, zum Beispiel Umweltsteuern zur Förderung nachhaltigen Handelns.
- Stabilisierung und Wachstum: Steuerpolitik ist ein Instrument wirtschaftspolitischer Steuerung, um Konjunkturzyklen zu beeinflussen oder langfristige Ziele wie Innovation zu fördern.
Steuern sind damit nicht nur Finanzierungsmittel, sondern auch politisches Instrument.
4. Steuerrechtliche Grundlagen
Das Steuerrecht regelt, unter welchen Bedingungen und in welcher Höhe Steuern zu zahlen sind, wie Steuerpflichten entstehen und wie sie durchgesetzt werden. Im deutschen Steuerrecht spielt die Abgabenordnung eine zentrale Rolle – sie enthält grundlegende Definitionen und Vorschriften über das Verfahren, die Pflichten der Steuerpflichtigen und die Rechte der Finanzbehörden.
Steuergesetze bestimmen konkret, welche Steuern es gibt und wie sie berechnet werden – zum Beispiel das Einkommensteuergesetz oder das Umsatzsteuergesetz. Diese Gesetze basieren auf verfassungsrechtlichen Vorgaben und werden regelmäßig angepasst, um aktuellen wirtschaftlichen und gesellschaftlichen Anforderungen gerecht zu werden.
5. Systematik der Steuerarten
Die Vielzahl von Steuerarten lässt sich in zwei Grundgruppen einteilen:
Direkte Steuern
Direkte Steuern werden direkt beim Steuerpflichtigen erhoben und können dessen wirtschaftliche Leistungsfähigkeit abbilden. Dazu zählen etwa Einkommen‑, Körperschaft- und Gewerbesteuer.
Indirekte Steuern
Indirekte Steuern werden beim Kauf von Waren oder Dienstleistungen erhoben und indirekt vom Endverbraucher getragen. Die Umsatzsteuer (Mehrwertsteuer) ist hierfür das bekannteste Beispiel.
6. Wichtige Steuerarten im Überblick
6.1 Einkommensteuer
Die Einkommensteuer ist eine direkte Steuer, die auf das Einkommen natürlicher Personen erhoben wird. Sie ist progressiv ausgestaltet: Mit steigendem Einkommen steigt der Steuersatz, damit wird das Leistungsfähigkeitsprinzip abgebildet. Einkommensteuer umfasst verschiedene Einkunftsarten, etwa aus Arbeit, selbstständiger Tätigkeit, Kapitalvermögen oder Vermietung und Verpachtung.
6.2 Umsatzsteuer
Die Umsatzsteuer (Mehrwertsteuer) ist die wichtigste indirekte Steuer in Deutschland. Sie fällt auf nahezu alle Lieferungen und Leistungen an und wird letztlich vom Endverbraucher getragen. Standardsteuersätze liegen in der Regel bei einem hohen Satz von 19 % sowie einem ermäßigten Satz für bestimmte Güter und Leistungen.
6.3 Körperschaftsteuer
Körperschaftsteuer wird auf die Gewinne juristischer Personen erhoben, etwa von Kapitalgesellschaften. Sie unterscheidet sich von der Einkommensteuer, da sie sich nicht am persönlichen Einkommen orientiert, sondern an den Überschüssen der Gesellschaft.
6.4 Gewerbesteuer
Gewerbesteuer wird von Unternehmen erhoben, die im Inland einen Gewerbebetrieb betreiben. Sie ist eine kommunale Steuer und gehört zu den wichtigen Einnahmequellen der Gemeinden.
6.5 Grundsteuer
Die Grundsteuer wird auf den Besitz von Grundstücken und Immobilien erhoben. Sie zählt zu den Realsteuern und ist ebenfalls eine wichtige Einnahmequelle der Gemeinden.
6.6 Erbschaft- und Schenkungsteuer
Diese Steuer fällt an, wenn Vermögen durch Erbschaft oder Schenkung übertragen wird. Die Höhe hängt von Wert und Verwandtschaftsgrad zwischen Gebendem und Nehmendem ab.
7. Steuerpflicht und Besteuerungsgrundlagen
Steuerpflichtige sind natürliche oder juristische Personen, die in einem bestimmten Rechtsraum ansässig sind oder dort Einkünfte erzielen. Steuerrechtliche Regeln bestimmen, wann und in welcher Höhe eine Steuerpflicht besteht, wie sie entsteht und wie sie endet. Je nach Steuer kann dies unterschiedlich ausgestaltet sein – bei der Einkommensteuer bestimmt etwa der Wohnsitz, bei der Körperschaftsteuer die Unternehmensform.
Steuerbemessungsgrundlagen sind die Werte, an denen sich die Steuerhöhe orientiert: bei der Einkommensteuer ist es das zu versteuernde Einkommen, bei der Umsatzsteuer der Umsatz, bei der Körperschaftsteuer der Gewinn.
8. Steuerprogression und Leistungsfähigkeitsprinzip
Ein zentrales Prinzip moderner Steuersysteme ist das Leistungsfähigkeitsprinzip: Steuern sollen nach der wirtschaftlichen Leistungsfähigkeit der Steuerpflichtigen bemessen werden. Dies wird besonders in der Einkommensteuer deutlich, die meist progressiv gestaltet ist – niedrige Einkommen werden geringer belastet, höhere Einkommen stärker.
Progression soll soziale Gerechtigkeit fördern und sicherstellen, dass die Steuerlast in einem fairen Verhältnis zur wirtschaftlichen Leistungsfähigkeit steht.
9. Steuern und individuelle Finanzplanung
Für Privatpersonen und Unternehmen sind Steuern ein wesentlicher Faktor in der Finanzplanung. Sie beeinflussen das verfügbare Einkommen, die Nettoanalyse von Renditen, Entscheidungen über Investitionen, Sparen und Absicherung. Bei Kapitalanlagen sind etwa steuerliche Regeln für Zinsen, Dividenden oder Veräußerungsgewinne ein zentraler Bestandteil der Bewertung. Für Selbstständige und Unternehmer wirken sich Steuerlasten auf Liquiditätsplanung, Rechtsformwahl und Gewinnverwendung aus.
Eine sorgfältige Planung berücksichtigt steuerliche Belastungen, mögliche Freibeträge, Abschreibungen und Optimierungsstrategien innerhalb der gesetzlichen Rahmenbedingungen.
10. Steuerverfahren und Steuerverwaltung
Das Steuerverfahren regelt, wie Steuern festgesetzt, erhoben und geprüft werden. Steuerpflichtige müssen in vielen Fällen Erklärungen einreichen (etwa Einkommensteuererklärungen). Finanzämter prüfen die Angaben, setzen Steuern fest und überwachen die Zahlung. Im Fall von Meinungsunterschieden ermöglichen Rechtsbehelfsverfahren eine Überprüfung der Festsetzungen.
11. Häufige Missverständnisse
Es gibt einige verbreitete Missverständnisse über Steuern:
- „Steuern sind nur Belastung“: In Wirklichkeit finanzieren Steuern öffentliche Leistungen, die für das Funktionieren der Gesellschaft unerlässlich sind.
- „Steuerlast betrifft nur Arbeitnehmer“: Auch Unternehmen, Investoren und andere Wirtschaftsakteure berechnen ihre Steuerpflichten individuell.
- „Je mehr Steuern bezahlt werden, desto weniger Leistung“: Effizienz und Verwendung der Steuereinnahmen hängen von politischer Gestaltung und Verwaltungsqualität ab.
12. Fazit
Steuern sind ein zentrales Element der Wirtschafts‑, Finanz- und Gesellschaftsordnung. Sie sind verpflichtende Geldleistungen ohne direkte Gegenleistung, die staatliche Aufgaben finanzieren und zugleich Instrumente sozialer und wirtschaftlicher Steuerung darstellen. Ein fundiertes Verständnis von Steuern hilft in der persönlichen Finanzplanung, bei Investitionsentscheidungen und im unternehmerischen Handeln.