Rendite
Das Wichtigste in Kürze
- Rendite ist eine Kennzahl, die den Ertrag einer Geldanlage oder Investition im Verhältnis zum eingesetzten Kapital ausdrückt.
- Sie wird üblicherweise in Prozent angegeben und macht unterschiedliche Anlagen vergleichbar.
- Je nach Kontext unterscheidet man zwischen Bruttorendite und Nettorendite sowie zwischen verschiedenen Renditearten wie Dividendenrendite, Gesamtrendite oder ROI.
- Rendite berücksichtigt Erträge wie Zinsen, Kursgewinne, Dividenden oder andere Ertragsbestandteile.
- In der Finanzplanung ist Rendite eine zentrale Größe zur Bewertung von Investments, Risiko-Ertrags-Abwägungen und zur Zielplanung von Vermögensaufbau.
Inhaltsverzeichnis
- Was bedeutet Rendite?
- Warum ist Rendite wichtig?
- Grundformel und Berechnung
- Renditekennzahlen im Detail
- Rendite im Kontext von Risiko und Zeit
- Rendite und Anlageklassen
- Rendite als Entscheidungshilfe in der Finanzplanung
- Häufige Missverständnisse
- Praxisbeispiele und typische Szenarien
- Fazit
1. Was bedeutet Rendite?
Im Kern beschreibt Rendite den Ertrag, den ein Anleger mit einer Investition im Verhältnis zum eingesetzten Kapital erzielt. Anders als ein absoluter Gewinn setzt die Rendite diesen Ertrag ins Verhältnis zum investierten Betrag und macht ihn dadurch vergleichbar. Sie wird in der Regel auf ein Jahr bezogen und in Prozent angegeben, zum Beispiel als „5 % Rendite p. a.“ (per annum).
Rendite ist keine einzelne Kennzahl, sondern ein Oberbegriff für verschiedene Arten von Ertragskennzahlen, die je nach Anlageform unterschiedlich berechnet und interpretiert werden.
2. Warum ist Rendite wichtig?
Für jede Form von Investition oder Geldanlage ist die Rendite eine der wesentlichsten Informationen. Sie beantwortet die Frage: Wie gut hat mein Kapital gearbeitet? Ohne die Betrachtung der Rendite lässt sich nicht beurteilen, ob ein Investment im Vergleich zu Alternativen attraktiv ist. Dies gilt sowohl für Privatanleger als auch für institutionelle Investoren oder Unternehmen.
Rendite hilft bei folgenden Entscheidungen:
- Auswahl zwischen verschiedenen Anlageformen
- Bewertung der Effizienz einer Investition
- Planung langfristiger Vermögensziele
- Einschätzung von Risiko und Ertrag
3. Grundformel und Berechnung
Die Grundformel zur Berechnung der Rendite lautet:
Rendite = (Ertrag / eingesetztes Kapital) × 100
Diese Formel setzt den Gewinn oder Ertrag einer Investition ins Verhältnis zum eingesetzten Kapital und gibt das Ergebnis in Prozent an.
3.1 Bruttorendite vs. Nettorendite
- Bruttorendite berücksichtigt nur den erzielten Ertrag ohne Abzug von Kosten, Steuern oder Gebühren.
- Nettorendite berücksichtigt diese Abzüge und gibt ein realistischeres Bild der tatsächlichen Ertragsleistung.
3.2 Annualisierte Rendite und Zeitbezug
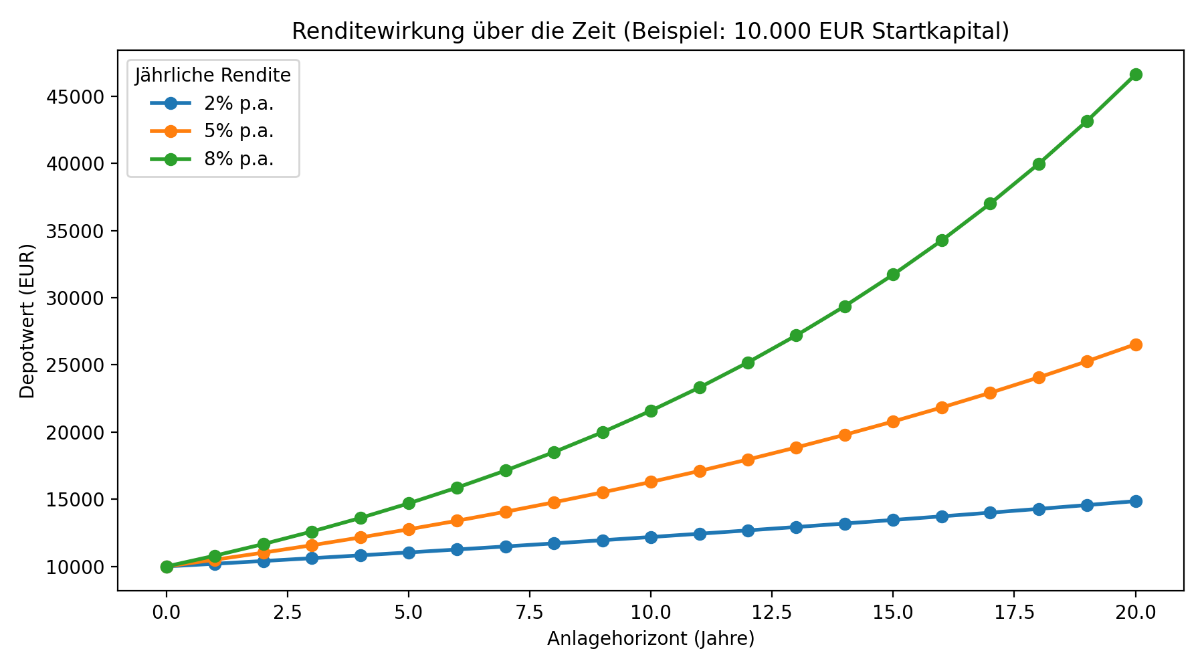
Anleger vergleichen Renditen oft über unterschiedliche Anlagezeiträume. Um dies zu ermöglichen, werden Renditen auf ein Jahresäquivalent (p. a.) bezogen. Dies erleichtert den Vergleich zwischen kurzen und langen Anlagen. Eine einfache Methode der Annualisierung ist die Durchschnittsrendite pro Jahr, komplexere Berechnungen berücksichtigen den Zinseszinseffekt.
4. Renditekennzahlen im Detail
4.1 Gesamtrendite
Die Gesamtrendite umfasst alle Erträge, die eine Anlage liefert, etwa Zinsen plus Kursgewinne oder Dividenden. Sie zeigt den gesamten Erfolg einer Kapitalanlage über einen Zeitraum.
4.2 Dividendenrendite
Bei Aktien beschreibt die Dividendenrendite den Anteil der ausgeschütteten Dividende im Verhältnis zum aktuellen Kurswert der Aktie. Sie gibt an, wie viel Ertrag allein aus Dividenden im Verhältnis zum Marktwert einer Aktie resultiert.
Dividendenrendite = (Dividende je Aktie / Kurswert der Aktie) × 100
4.3 Zinsrendite
Bei festverzinslichen Wertpapieren wie Anleihen entspricht die Rendite oft dem Verhältnis der jährlichen Kuponzahlung zum Kaufpreis, ergänzt um mögliche Kursgewinne oder ‑verluste, falls die Anleihe vor Fälligkeit veräußert wird.
4.4 Interner Zinsfuß (IRR)
Der interne Zinsfuß ist eine komplexere Renditekennzahl aus der Investitionsrechnung. Er gibt diejenige Verzinsung an, bei der der Barwert aller Zahlungsflüsse einer Investition null ergibt. IRR wird insbesondere dann verwendet, wenn Investitionen unterschiedliche Ein- und Auszahlungen über die Zeit generieren.
5. Rendite im Kontext von Risiko und Zeit
Rendite und Risiko stehen in einem engen Zusammenhang: Anlagen mit potenziell hoher Rendite gehen in der Regel mit einem höheren Risiko einher, also der Möglichkeit, Verluste zu erleiden. Niedrigere Renditen sind meist mit geringeren Schwankungen verbunden. Dieses Verhältnis lässt sich im magischen Dreieck der Geldanlage veranschaulichen: Rendite, Sicherheit und Liquidität bilden drei konkurrierende Ziele, die nicht gleichzeitig maximiert werden können.
Zeit ist ein weiterer Faktor: Langfristige Anlagen haben mehr Gelegenheit, Schwankungen auszubügeln, und profitieren stärker vom Zinseszinseffekt.
6. Rendite und Anlageklassen
Die Rendite hängt stark von der Art der Anlage ab. Unterschiedliche Anlageklassen haben unterschiedliche Ertrags‑, Risiko- und Liquiditätseigenschaften.
6.1 Festverzinsliche Anlagen
Festverzinsliche Anlagen wie Sparbriefe, Anleihen oder Tagesgeld bieten strukturierte Zinszahlungen. Die Rendite ist hier stärker planbar und weniger abhängig von Marktbewegungen.
6.2 Aktien und Fonds
Aktienrendite setzt sich aus Kursgewinnen und Dividenden zusammen. Fonds bündeln unterschiedliche Aktien und ermöglichen breite Diversifikation, was Schwankungsrisiken reduziert. Historisch erzielen Aktien über lange Zeiträume oft höhere durchschnittliche Renditen als festverzinsliche Anlagen, allerdings bei stärkerer Volatilität.
6.3 Immobilien
Bei Immobilieninvestitionen setzt sich die Rendite aus Mietüberschüssen und Wertsteigerungen zusammen. Nebenkosten wie Instandhaltung oder Verwaltung beeinflussen die Nettorendite maßgeblich.
6.4 Alternative Investments
Alternative Anlageformen (etwa Private Equity, Rohstoffe oder Kryptowährungen) können höhere Renditechancen bieten, sind aber oft mit größeren Unsicherheiten und Liquiditätsbeschränkungen verbunden.
7. Rendite als Entscheidungshilfe in der Finanzplanung
In der individuellen Finanzplanung ist die Rendite eine Schlüsselgröße zur Zielplanung – egal, ob es um den Vermögensaufbau für den Ruhestand, ein Immobilieninvestment oder kurzfristige Sparziele geht. Rendite hilft zu beurteilen, welchen Beitrag eine Anlage zum Erreichen von Zielen leisten kann, und macht unterschiedliche Optionen vergleichbar.
Ein planvoller Ansatz berücksichtigt neben der erwarteten Rendite auch Kosten, Steuern, Risiko und Anlagehorizont. Realistische Renditeannahmen sind essenziell, um Fehlplanungen zu vermeiden.
8. Häufige Missverständnisse
Einige verbreitete Irrtümer im Umgang mit Rendite:
- Höhere Rendite ist immer besser: Nicht ohne Berücksichtigung des Risikos und der Volatilität.
- Rendite ohne Zeitbezug: Eine Rendite über mehrere Jahre muss annualisiert werden, um sinnvoll vergleichbar zu sein.
- Rendite = Gewinn: Der Gewinn ist ein absoluter Betrag, die Rendite ein relatives Verhältnis.
9. Praxisbeispiele und typische Szenarien
Beispiel 1 – Einfache Renditeberechnung:
Ein Anleger investiert 10.000 € und erzielt nach einem Jahr 10.800 €. Der Gewinn beträgt 800 €. Die Rendite beträgt:
Rendite = (800 / 10.000) × 100 = 8 %
Beispiel 2 – Negative Rendite:
Ein Investment fällt von 10.000 € auf 9.000 €. Die Rendite ist in diesem Fall:
Rendite = (−1.000 / 10.000) × 100 = −10 %
Diese Beispiele zeigen, wie Rendite sowohl Gewinne als auch Verluste widerspiegeln kann.
10. Fazit
Rendite ist mehr als nur ein Prozentwert: Sie ist das zentrale Maß, um den Erfolg von Investments zu messen und verschiedene Anlageformen objektiv zu vergleichen. In der Finanzplanung bietet sie Orientierung, macht Risiko-Ertrags-Profilen sichtbar und unterstützt rationale Entscheidungen. Rendite allein reicht allerdings nicht aus; der Kontext von Risiko, Kosten, Steuern und Zeit muss immer mitgedacht werden.
Im Zusammenspiel mit klar definierten Zielen und strukturierten Bewertungsmethoden wird Rendite zu einem leistungsfähigen Werkzeug, um Vermögen systematisch und nachhaltig aufzubauen.