Liquidität
Liquidität – Bedeutung, Kennzahlen und praktische Relevanz
Das Wichtigste in Kürze
- Liquidität bezeichnet die Fähigkeit, fällige Zahlungsverpflichtungen jederzeit fristgerecht erfüllen zu können.
- Sie ist ein zentraler Indikator für finanzielle Stabilität – sowohl für Unternehmen als auch für Privatpersonen und den Finanzmarkt.
- Liquidität umfasst Bargeld, Bankguthaben und alle Vermögenswerte, die schnell und ohne nennenswerten Wertverlust in Zahlungsmittel umgewandelt werden können.
- Es gibt unterschiedliche Perspektiven auf Liquidität: Zahlungsfähigkeit, Vermögensliquidität und Marktliquidität.
- Liquiditätskennzahlen wie der Liquiditätsgrad helfen, Risiken zu erkennen und die finanzielle Gesundheit zu beurteilen.
Inhaltsverzeichnis
- Was bedeutet Liquidität?
- Liquidität im Wirtschafts- und Finanzkontext
- Liquidität für Unternehmen
- Liquidität für Privatpersonen
- Vermögensliquidität und Marktliquidität
- Liquidität vs. Solvenz
- Messung der Liquidität: Kennzahlen im Überblick
- Bedeutung der Liquidität im Gesundheitssystem
- Risiken mangelnder Liquidität
- Liquiditätsmanagement: Strategien zur Sicherung
- Liquidität im Finanzmarkt
- Praktische Beispiele und Fallstricke
- Liquidität und persönliche Finanzplanung
- Fazit: Warum Liquidität ein zentraler Wirtschaftsbegriff ist
1. Was bedeutet Liquidität?
Liquidität beschreibt im wirtschaftlichen Sinn die Fähigkeit eines Wirtschaftssubjektes – sei es ein Unternehmen, ein Haushalt oder eine Institution – seinen Zahlungsverpflichtungen jederzeit und uneingeschränkt nachzukommen. Kurz gesagt: Wenn genügend „flüssige Mittel“ vorhanden sind, kann ein Schuldner fällige Rechnungen, Gehälter, Steuern und andere Verpflichtungen rechtzeitig begleichen.
Der Begriff geht auf das lateinische Wort „liquidus“ (flüssig) zurück und verdeutlicht, dass es um Zahlungsmittel bzw. Zahlungsmitteläquivalente geht, die schnell verfügbar sind.
2. Liquidität im Wirtschafts- und Finanzkontext
Im weiteren Sinn wird Liquidität in drei Perspektiven betrachtet:
- Zahlungsfähigkeit: Die Fähigkeit, fällige Verbindlichkeiten zu begleichen.
- Vermögensliquidität: Die Eigenschaft von Vermögenswerten, schnell und mit geringem Wertverlust zu Geld gemacht werden zu können.
- Marktliquidität: Wie leicht und schnell Vermögenswerte auf Märkten gehandelt werden können, ohne den Preis stark zu beeinflussen.
Je höher die Liquidität, desto geringer das Risiko, kurzfristig in Zahlungsschwierigkeiten zu geraten.
3. Liquidität für Unternehmen
Für Unternehmen ist Liquidität lebenswichtig. Sie zeigt an, ob ein Betrieb kurzfristige Zahlungsverpflichtungen wie Löhne, Lieferantenrechnungen oder Mieten begleichen kann.
Unternehmen nutzen Liquiditätsanalysen, um:
- ihre finanzielle Gesundheit zu beurteilen,
- Engpässe frühzeitig zu erkennen,
- Finanzierungsentscheidungen zu treffen,
- und Insolvenzrisiken zu vermeiden.
Wenn ein Unternehmen kontinuierlich liquide Mittel fehlen, kann es zahlungsunfähig werden – selbst wenn langfristig Vermögen vorhanden ist, das nur schwer in Geld umzuwandeln wäre.
4. Liquidität für Privatpersonen
Auch für Privatpersonen ist Liquidität relevant, wenn auch oft unbewusst. Hier meint Liquidität in erster Linie:
- Verfügbarkeit von Bargeld und Guthaben
- Fähigkeit, laufende Kosten, Rechnungen und Notfälle zu decken
- Ein Puffer für unerwartete Ausgaben
Wer über ausreichend liquide Mittel verfügt, ist in der Lage, finanzielle Engpässe zu überbrücken, ohne langfristige Vermögenswerte wie Immobilien oder langfristige Anlagen zu verkaufen.
5. Vermögensliquidität und Marktliquidität
Vermögensliquidität
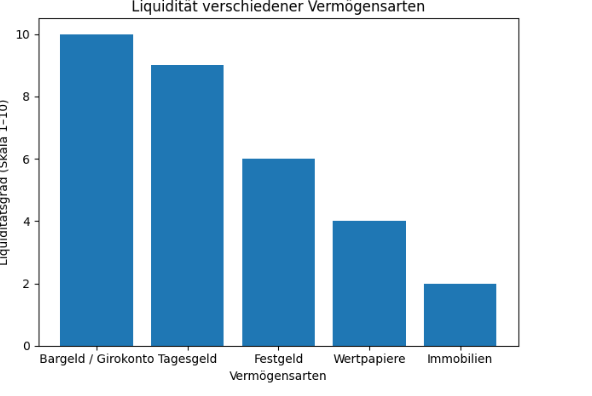
Vermögensliquidität bezieht sich auf die Eigenschaft von Vermögenswerten, schnell in Zahlungsmittel umgewandelt zu werden, ohne erhebliche Verluste zu erleiden. Bargeld ist hierbei der flüssigste Vermögenswert, dicht gefolgt von Bankguthaben oder börsengehandelten Wertpapieren.
Beispiele für starke Vermögensliquidität:
- Bargeld und Sichtguthaben
- Hochliquide Wertpapiere (z. B. bestimmte Staatsanleihen)
Illiquide Vermögenswerte wie Immobilien oder Spezialanlagen können starke Zeitverzögerungen und Wertverluste mit sich bringen, wenn sie schnell verkauft werden müssen.
Marktliquidität
Auch der Markt selbst kann liquide oder illiquide sein. Bei liquiden Märkten gibt es viele Käufer und Verkäufer, so dass Vermögenswerte schnell und zu stabilen Preisen gehandelt werden können. Bei illiquiden Märkten kann es zu Preisschwankungen und Verzögerungen kommen.
6. Liquidität vs. Solvenz
Ein wichtiges wirtschaftliches Konzept ist die Abgrenzung zwischen Liquidität und Solvenz:
- Liquidität beschreibt kurzfristige Zahlungsfähigkeit.
- Solvenz beschreibt langfristige Fähigkeit, Verbindlichkeiten zu begleichen und finanziell stabil zu bleiben.
Ein Unternehmen oder eine Person kann solvent sein, aber dennoch illiquide, wenn Vermögenswerte vorhanden sind, die nicht schnell genug in Geld umgewandelt werden können.
7. Messung der Liquidität: Kennzahlen im Überblick
Liquiditätskennzahlen sind zentrale Instrumente, um die Fähigkeit zur Begleichung kurzfristiger Verpflichtungen zu bestimmen. Typische Kennzahlen sind:
- Liquiditätsgrad 1 (Barliquidität): Verhältnis von Barmitteln zu kurzfristigen Verbindlichkeiten.
- Liquiditätsgrad 2 (einzugsbedingte Liquidität): Barmittel plus kurzfristige Forderungen im Verhältnis zu Verbindlichkeiten.
- Liquiditätsgrad 3 (Working Capital Ratio): Gesamtvermögen im Verhältnis zu kurzfristigen Verbindlichkeiten.
Ein höherer Liquiditätsgrad signalisiert eine bessere Fähigkeit, kurzfristige Zahlungen zu leisten.
8. Bedeutung der Liquidität im Gesundheitssystem
Auch im Gesundheitssystem spielt Liquidität eine Rolle, etwa für Krankenhäuser, Kliniken oder medizinische Versorgungszentren. Einrichtungen müssen genügend flüssige Mittel haben, um Betrieb, Personal, medizinische Ausstattung und laufende Kosten zu finanzieren.
Liquiditätssicherung ist hier kein theoretisches Thema, sondern eine praktische Notwendigkeit, damit medizinische Versorgung ohne Unterbrechungen stattfinden kann.
9. Risiken mangelnder Liquidität
Mangelnde Liquidität kann schwerwiegende Folgen haben:
- Zahlungsverzug gegenüber Lieferanten und Mitarbeitern
- Bonitätsverlust
- Preisabschläge bei Notverkäufen von Vermögenswerten
- Im schlimmsten Fall Insolvenz oder Zahlungsunfähigkeit
Deshalb ist eine vorausschauende Planung der Liquidität entscheidend – sowohl für Unternehmen als auch für private Haushalte.
10. Liquiditätsmanagement: Strategien zur Sicherung
Erfolgreiches Liquiditätsmanagement umfasst:
- Erstellung eines Liquiditätsplans mit erwarteten Ein- und Auszahlungen
- Steuerung von Forderungen und Verbindlichkeiten
- Aufbau von Liquiditätsreserven
- Nutzung finanzieller Instrumente zur kurzfristigen Absicherung
- Regelmäßige Überwachung von Cashflows
Eine bewusste Planung ist dabei wichtiger als kurzfristige Notfallmaßnahmen.
11. Liquidität im Finanzmarkt
Im weiteren Sinne spielt Liquidität auch in Finanzmärkten eine Rolle. Marktliquidität beschreibt, wie leicht ein Finanzprodukt gehandelt werden kann, ohne dass der Preis stark verändert wird. In gut funktionierenden Märkten gibt es ausreichend Käufer und Verkäufer – das sorgt für stabile Preise und effiziente Transaktionen.
12. Praktische Beispiele und Fallstricke
Beispiele aus der Praxis zeigen, wie wichtig Liquidität ist:
- Ein kleines Unternehmen, das kurzfristig Lieferanten bezahlen muss
- Ein Haushalt, der unerwartete Ausgaben decken muss
- Investoren, die Vermögenswerte schnell veräußern müssen
Ein klassischer Fallstrick: hohe Vermögenswerte schlecht liquidiert – etwa Lagerbestände oder Immobilien – können trotz positiven Nettovermögens zu Liquiditätsengpässen führen.
13. Liquidität und persönliche Finanzplanung
Auch in der persönlichen Finanzplanung ist Liquidität unverzichtbar. Sie bedeutet nicht nur, Guthaben auf dem Konto zu haben, sondern auch, einen Notgroschen und leicht verfügbare Geldreserven zu besitzen, um unerwartete Ausgaben zu decken.
Eine solide Finanzplanung kombiniert langfristige Anlageziele mit ausreichender Liquidität für kurzfristige Bedürfnisse.
14. Fazit: Warum Liquidität ein zentraler Wirtschaftsbegriff ist
Liquidität ist kein abstraktes Konzept, sondern ein zentrales Maß für finanzielle Gesundheit und Stabilität. Sie betrifft Unternehmen, Haushalte und Finanzmärkte gleichermaßen. Ohne ausreichende Liquidität können selbst grundsätzlich solvent erscheinende Akteure in finanzielle Schieflagen geraten.
Liquidität sichert Zahlungsfähigkeit, ermöglicht Planungsspielräume und reduziert Risiko. Deshalb gehört sie zu den grundlegenden Begriffen in der Finanz- und Wirtschaftswelt – und zu einem Kernbestandteil verantwortungsvoller Finanzplanung.