Portfolio
Das Wichtigste in Kürze
- Definition: Ein Portfolio ist die Gesamtheit aller Vermögenswerte einer Person, eines Unternehmens oder eines Fonds.
- Einsatz im Finanzbereich: Es umfasst Geldanlagen wie Aktien, Anleihen, Immobilien, Fonds und weitere Finanzinstrumente.
- Zweck: Ziel eines Portfolios ist es, Rendite zu erzielen und Risiken durch Diversifikation zu steuern.
- Assetklassen: Wichtige Klassen sind Aktien, festverzinsliche Wertpapiere, Immobilien, Rohstoffe, liquide Mittel und alternative Anlagen.
- Portfolio-Management: Bezieht sich auf die systematische Auswahl, Überwachung und Anpassung der Vermögenswerte.
- Diversifikation: Risiko wird durch Verteilung auf verschiedene Anlageklassen reduziert.
- Leistungskennzahlen: Rendite, Risiko, Volatilität, Sharpe-Ratio und Anlageziele bestimmen die Bewertung.
- Strategien: Passiv vs. aktiv, Buy-and-Hold, taktische Allokation, Lifecycle-Strategien.
Inhaltsverzeichnis
- Was bedeutet „Portfolio“?
- Ursprung und begriffliche Einordnung
- Portfolio im Finanzwesen
- Aufbau eines Portfolios
- Portfolio-Management
- Spezielle Portfoliokonzepte
- Portfolio und Anlagestrategien in der Praxis
- Typische Fehler und Fallstricke
- FAQ – Häufig gestellte Fragen
1. Was bedeutet „Portfolio“?
Im Kern bezeichnet ein Portfolio eine Sammlung oder einen Bestand von Vermögenswerten. Im Finanzkontext steht dieser Begriff für die Gesamtheit aller Investitionen, die ein Anleger – sei es eine Privatperson, ein Unternehmen oder ein institutioneller Investor – hält. Dazu zählen klassische Geldanlagen wie Aktien, Anleihen und Fonds, aber auch liquide Mittel, Immobilien, Rohstoffe oder derivativen Positionen. Ein Portfolio kann sowohl einfach (z. B. nur aus Aktien) als auch komplex (viele Assetklassen kombiniert) aufgebaut sein.
2. Ursprung und begriffliche Einordnung
Der Begriff Portfolio stammt ursprünglich aus dem Lateinischen: portare („tragen“) und folium („Blatt“). In historischen Kontexten bezeichnete er eine Mappe mit gesammelten Dokumenten oder Arbeitsproben. Diese Bedeutung der „Zusammenstellung von Einzelteilen zu einem Ganzen“ überträgt sich direkt in die Finanzwelt.
3. Portfolio im Finanzwesen
3.1 Bestandteile eines Finanzportfolios
Ein Finanzportfolio umfasst verschiedene Finanzinstrumente und Vermögenswerte, die gemeinsam gehalten werden, um bestimmte finanzielle Ziele zu erreichen. Die Auswahl orientiert sich an den Zielen des Investors, seiner Risikotoleranz und dem zeitlichen Anlagehorizont.
3.2 Assetklassen im Überblick
Wichtige Assetklassen sind:
- Aktien: Unternehmensanteile mit potenziell hoher Rendite und Volatilität.
- Anleihen (Fixed Income): Kredite an Staaten oder Unternehmen mit regelmäßigen Zinszahlungen.
- Fonds und ETFs: Sammelprodukte, die oft bereits eine breite Diversifikation bieten.
- Immobilien und REITs: Sachwerte mit stabiler Renditequelle.
- Rohstoffe: Wie Gold oder Öl, oft als Inflationsschutz genutzt.
- Liquide Mittel: Bargeld, Tagesgeld oder kurzfristige Geldmarktinstrumente.
- Alternative Investments: Private Equity, Hedgefonds, Kryptowährungen.
Diese Zusammensetzung beeinflusst Risiko, Renditeerwartung und Stabilität eines Portfolios wesentlich.
3.3 Diversifikation und Risikosteuerung
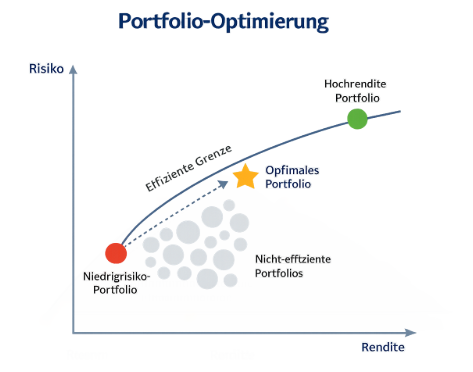
Der zentrale Vorteil eines Portfolios liegt in der Diversifikation: Durch die Verteilung des Kapitals auf verschiedene Anlageklassen oder Wertpapiere können Schwankungen einzelner Anlagen besser abgefedert werden. Klassisches Beispiel: Eine Hausse im Aktienmarkt kann Verluste im Anleihebereich ausgleichen und umgekehrt. Ohne Diversifikation besteht ein höheres Klumpenrisiko, das zu größeren Verlusten führen kann.
4. Aufbau eines Portfolios
4.1 Ziele und Risikoprofil bestimmen
Bevor ein Portfolio gestaltet wird, muss klar sein:
- Was ist das Anlageziel? (z. B. Kapitalerhalt, Einkommen, langfristiger Vermögensaufbau)
- Wie hoch ist die Risikotoleranz? (konservativ, moderat, aggressiv)
- Wie lange ist der Anlagehorizont? (kurzfristig, mittel- oder langfristig)
Diese Faktoren bestimmen, welche Assetklassen und Strategien sinnvoll sind.
4.2 Asset Allocation
Die Asset Allocation ist die strategische Aufteilung des Kapitals auf verschiedene Anlageklassen. Studien zeigen, dass sie einen größeren Einfluss auf langfristige Rendite- und Risikoergebnisse hat als die Auswahl einzelner Titel. Bei der Asset Allocation geht es darum, ein Gleichgewicht zwischen Wachstumschancen und Risikobegrenzung zu schaffen.
4.3 Rebalancing und Anpassung
Ein Portfolio sollte regelmäßig überprüft und gegebenenfalls angepasst werden. Wenn sich Marktwerte stark verändern, verschiebt sich die ursprüngliche Allokation. Rebalancing ist der Prozess, bei dem das Portfolio wieder auf die ursprünglichen oder neu festgelegten Zielallokationen zurückgeführt wird. Dies kann helfen, Risiken zu kontrollieren und diszipliniert am Plan festzuhalten.
5. Portfolio-Management
5.1 Aktives vs. passives Management
Beim aktiven Management versucht ein Portfolio-Manager durch Kauf- und Verkaufsentscheidungen den Markt zu schlagen. Dies erfordert Research, Timing und Kosten. Beim passiven Management wird eine Strategie verfolgt, die einen Index oder Markt abbildet (z. B. durch ETFs), mit Fokus auf niedrige Kosten und langfristige Entwicklung.
5.2 Kennzahlen und Bewertung
Zur Bewertung eines Portfolios gehören unter anderem:
- Rendite: Gesamtertrag über einen Zeitraum.
- Volatilität: Schwankungsbreite der Wertentwicklung.
- Sharpe-Ratio: Risiko-adjustierte Rendite.
- Drawdown: maximaler Verlust vom Höchststand.
Diese Kennzahlen helfen, Portfolioleistungen objektiv zu vergleichen und Risiken zu quantifizieren.
5.3 Risikomanagement
Risikomanagement im Portfolio bedeutet nicht nur Diversifikation, sondern auch das Setzen klarer Regeln für Verlustbegrenzung, Liquiditätserhalt und Stressszenarien. Je nach Anlageziel können unterschiedliche Strategien zur Anwendung kommen, von konservativ über ausgewogen bis opportunistisch.
6. Spezielle Portfoliokonzepte
Es gibt verschiedene Konzepte, die spezifische Bedürfnisse adressieren:
- Lifecycle-Portfolios: Risiko nimmt mit Alter ab.
- Themen- oder Sektorportfolios: Konzentration auf bestimmte Branchen oder Trends.
- Sustainable/ESG-Portfolios: Berücksichtigung ökologischer und sozialer Kriterien.
- Private Assets Portfolio: Einschluss nicht börsennotierter Anlagen.
Jedes Konzept hat Vor- und Nachteile, etwa hinsichtlich Kosten, Komplexität und Renditepotenzial.
7. Portfolio und Anlagestrategien in der Praxis
In der praktischen Anlagestrategie werden Portfolios oft nach Mustern gebaut, z. B.:
- 60/40 Portfolio: 60 Prozent Aktien, 40 Prozent Anleihen als klassisches Gleichgewichtsmodell.
- Core-Satellite-Ansatz: Ein „Core“ mit kostengünstigen Indexinvestments plus „Satelliten“ aus aktiv gemanagten Positionen.
- Bucket-Strategie: Aufteilung nach Liquidität und Zeithorizont.
Diese Modelle sind Beispiele, die Anlageentscheidungen systematisieren und das Risikoverständnis stärken.
8. Typische Fehler und Fallstricke
Die häufigsten Fehler bei Portfolio-Gestaltung sind:
- Unzureichende Diversifikation
- Übermäßiges Timing-Riskieren
- Kostenintensive Produkte ohne Mehrwert
- Emotionale Entscheidungen in Krisenzeiten
Ein disziplinierter Ansatz mit klarem Plan und regelmäßiger Überprüfung kann viele dieser Fallstricke vermeiden.
9. FAQ – Häufig gestellte Fragen
Was ist der Unterschied zwischen Portfolio und Depot?
Ein Depot ist die technische Verwaltung von Wertpapieren bei einer Bank oder einem Broker; das Portfolio bezeichnet die Gesamtheit der gehaltenen Vermögenswerte, unabhängig vom Lagerort.
Wie viele Anlagen sollten in ein Portfolio?
Es gibt keine feste Zahl, aber sinnvoll ist eine Mischung aus mehreren Assetklassen und innerhalb dieser diversifizierte Positionen.
Kann ein Portfolio negative Rendite haben?
Ja, insbesondere bei Marktkrisen oder falscher Allokation kann ein Portfolio Verluste erleiden.