Kredit
Das Wichtigste in Kürze
- Definition: Ein Kredit ist die zeitlich befristete Überlassung von Geld (oder vertretbaren Sachen), die der Kreditnehmer zu einem späteren Zeitpunkt zurückzahlen muss.
- Prinzip: Kreditgeber stellen Kapital bereit, der Kreditnehmer zahlt dieses über vereinbarte Raten samt Zinsen zurück.
- Bestandteile: Kreditsumme, Laufzeit, Zinssatz, Tilgung und ggf. Sicherheiten.
- Arten: Konsumentenkredit, Immobilienkredit, Ratenkredit, Dispokredit, Geschäftskredit, etc.
- Zweck: Finanzierung von Konsum, Investitionen oder Liquidität über eine Zeit, in der das Geld sofort benötigt wird.
- Risiken: Zinskosten, Rückzahlungsverpflichtung und mögliche Überschuldung bei mangelnder Planung.
- Entscheidungsfaktoren: Kreditwürdigkeit, Zinssatz, Laufzeit, Sicherheiten, Effektivkosten und Zweck.
Inhaltsverzeichnis
- Was ist ein Kredit?
- Wie funktioniert ein Kredit?
- Bestandteile eines Kredits
- Hauptarten von Krediten
- Kreditwürdigkeitsprüfung und Risiken
- Kosten eines Kredits
- Tipps für Kreditnehmer
- Fazit und Bedeutung
1. Was ist ein Kredit?
1.1 Grundlegende Definition
Ein Kredit ist ein Vertrag, bei dem eine Partei – der Kreditgeber – einer anderen Partei – dem Kreditnehmer – Geld oder andere vertretbare Sachen für einen festgelegten Zeitraum zur Verfügung stellt, mit der Verpflichtung, den Betrag plus einen Aufschlag (meist Zinsen) zurückzuzahlen. Die Rückzahlung erfolgt in der Regel zu einem späteren Zeitpunkt oder in Raten über die Laufzeit des Kredits.
Im wirtschaftlichen Kontext wird Kredit häufig mit dem Begriff „Darlehen“ gleichgesetzt, wobei in der Alltagssprache „Kredit“ verwendet wird, um verschiedene Formen der Fremdfinanzierung zu beschreiben – insbesondere solche, die von Banken und Finanzinstituten vergeben werden.
1.2 Historische Bedeutung des Kreditbegriffs
Das Wort Kredit leitet sich vom lateinischen credere ab, was „vertrauen“ beziehungsweise „glauben“ bedeutet. Historisch gesehen basiert jede Kreditvergabe auf dem Vertrauen des Kreditgebers, dass der Kreditnehmer in der Zukunft seine Verpflichtung erfüllen wird.
2. Wie funktioniert ein Kredit?
2.1 Kreditvertrag und Bedingungen
Ein Kredit ist grundsätzlich ein vertragliches Geschäft, das zwischen Kreditgeber und Kreditnehmer geschlossen wird. In diesem Vertrag werden die wichtigsten Elemente festgelegt:
- die Höhe der Kreditsumme
- der Zinssatz
- die Laufzeit
- der Tilgungsplan (wie und wann das Geld zurückgezahlt wird)
- etwaige Sicherheiten oder Garantievereinbarungen
Diese Vereinbarungen schaffen Klarheit und rechtliche Verbindlichkeit.
2.2 Kreditgeber und Kreditnehmer
- Kreditgeber: Banken, Sparkassen, Kreditinstitute, Versicherungen, aber auch Privatpersonen. Der Kreditgeber stellt Kapital zur Verfügung und erwartet Rückzahlung zu vereinbarten Konditionen.
- Kreditnehmer: Privatpersonen, Unternehmen, Staaten oder andere juristische Personen, die Liquidität benötigen und bereit sind, diese über Zeit zurückzuzahlen.
3. Bestandteile eines Kredits
3.1 Kreditsumme
Die Kreditsumme ist der Betrag, den der Kreditnehmer vom Kreditgeber erhält. Sie bildet die Grundlage, auf der Zinsen berechnet und Tilgungen geplant werden.
3.2 Zinsen
Zinsen sind die Gegenleistung für das geliehene Geld. Sie werden in Prozent pro Jahr angegeben und stellen den Preis dar, den der Kreditnehmer für die Nutzung des Geldes zahlt.
3.3 Tilgung
Die Tilgung beschreibt die Rückzahlung der Kreditsumme selbst. Bei vielen Verbraucherkrediten wird die Summe in regelmäßigen Raten zurückgezahlt, die neben Zinsen auch einen Tilgungsanteil enthalten.
3.4 Laufzeit
Die Laufzeit ist der Zeitraum, über den der Kredit zurückgezahlt wird. Kurzfristige Kredite laufen oft nur einige Monate, während Baukredite über Jahrzehnte laufen können.
3.5 Sicherheiten
Je nach Kreditart können Sicherheiten verlangt werden, um das Risiko des Kreditgebers zu mindern. Beispiele sind Immobilien bei Baukrediten, Bürgschaften oder Verpfändungen.
4. Hauptarten von Krediten
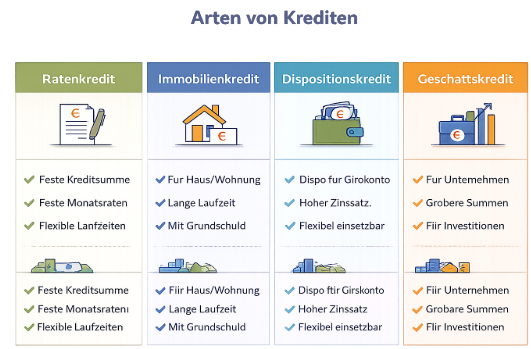
Kredite lassen sich nach Zweck, Laufzeit, Besicherung oder Zielgruppe unterscheiden.
4.1 Konsumentenkredit
Ein Konsumentenkredit dient der Finanzierung privater Ausgaben, wie Haushaltsgeräte, Reisen oder Freizeitbedarf. Er ist meist unbesichert und hat eine begrenzte Laufzeit.
4.2 Ratenkredit
Beim Ratenkredit wird ein fester Betrag ausgezahlt, der in gleichmäßigen Raten über die Laufzeit zurückgezahlt wird. Diese Raten enthalten einen Tilgungs- und einen Zinsanteil.
4.3 Dispositionskredit
Ein Dispositionskredit (Dispo) ist ein kurzfristiger Überziehungsrahmen auf dem Girokonto, der flexibel nutzbar ist, aber oft höhere Zinsen hat.
4.4 Bau- und Immobilienkredit
Dieser Kredit dient der Finanzierung von Immobilien. Er läuft meist über viele Jahre und ist häufig durch Grundpfandrechte besichert.
4.5 Geschäftskredite
Firmen nutzen Geschäftskredite, um Investitionen, Betriebskapital oder Projektkosten zu finanzieren. Diese Kredite können variabel oder fest verzinst und kurz- bis langfristig sein.
4.6 Weitere spezialisierte Kreditarten
Darüber hinaus existieren Kredite wie Studienkredite, Konsolidierungskredite, Autokredite oder Blankokredite, deren Bedingungen sich nach Zweck und Sicherheiten unterscheiden.
5. Kreditwürdigkeitsprüfung und Risiken
5.1 Kreditwürdigkeitsprüfung
Bevor ein Kredit gewährt wird, prüfen Kreditgeber die Kreditwürdigkeit des Antragstellers. Dazu gehören Bonitätsauskünfte, Einkommensnachweise und häufig eine Bewertung der Rückzahlungsfähigkeit.
Die Analyse dient dazu, das Risiko eines Ausfalls zu minimieren. Bei schlechten Kreditbewertungen kann ein Kredit abgelehnt oder nur mit höheren Zinsen angeboten werden.
5.2 Risiken für Kreditnehmer und Kreditgeber
Für Kreditnehmer:
- Überschuldung bei hoher Belastung
- Hohe Zinskosten
- Negative Auswirkungen auf Kreditwürdigkeit bei Zahlungsverzug
Für Kreditgeber:
- Ausfallrisiko, dass der Kreditnehmer nicht zahlt
- Liquiditätsrisiken
6. Kosten eines Kredits
6.1 Nominalzins vs. Effektivzins
- Nominalzins: Grundlegender Zinssatz, der auf den Kreditbetrag berechnet wird.
- Effektivzins: Enthält alle Kosten (Zins, Gebühren, Bearbeitungskosten) und zeigt die wirklichen Kosten eines Kredits pro Jahr an.
Ein Vergleich unterschiedlicher Kredite sollte immer auf Effektivzinsbasis erfolgen.
6.2 Gebühren und Zusatzkosten
Neben Zinsen können Gebühren für Bearbeitung, Auszahlung oder vorzeitige Rückzahlung anfallen.
7. Tipps für Kreditnehmer
7.1 Kreditvergleich und Konditionen prüfen
Vor Aufnahme eines Kredits lohnt ein Vergleich der Angebote, spezieller Zinssätze, Laufzeiten und Zusatzkosten.
7.2 Finanzielle Planung und Rückzahlungsstrategien
– Nicht mehr aufnehmen, als notwendig
– Rückzahlungsplan erstellen
– Risikopuffer einplanen
– Sondertilgungen prüfen
8. Fazit und Bedeutung
Ein Kredit ist ein zentrales Finanzierungsinstrument, das kurzfristige und langfristige Kapitalanforderungen abdeckt. Er ermöglicht private Anschaffungen, Investitionen und betriebliche Finanzierung, wirkt aber gleichzeitig mit Kosten und Risiken. Eine sorgfältige Planung, klare Bedarfsanalyse und ein fundierter Vergleich der Kreditoptionen sind entscheidend, um finanzielle Stabilität zu erhalten und unerwünschte Belastungen zu vermeiden.
Verwandte Begriffe
Passende Ratgeber
Die wichtigsten Zahlen
| Kennzahl | Wert | Grundlage |
|---|---|---|
| Widerrufsfrist bei Verbraucherdarlehen | 14 Tage | § 355 Abs. 2 BGB |
| Vorfälligkeitsentschädigung bei Immobiliardarlehen | entfällt nach 10 Jahren ab vollständigem Empfang, Kündigungsfrist 6 Monate | § 489 Abs. 1 Nr. 2 BGB |
| Pflichtangabe im Kreditvertrag | effektiver Jahreszins | § 491a BGB i. V. m. Art. 247 EGBGB |