Tagesgeldkonto
Tagesgeldkonto – einfach erklärt, flexibel sparen und Zinsen nutzen
Das Wichtigste in Kürze
- Ein Tagesgeldkonto ist ein verzinstes Sparkonto ohne feste Laufzeit, auf das Du jederzeit zugreifen kannst.
- Flexibilität ist der Kernvorteil: Ein- und Auszahlungen sind täglich möglich, ohne Kündigungsfristen.
- Die Zinsen sind variabel und können sich jederzeit ändern.
- Tagesgeld eignet sich besonders zur kurz- bis mittelfristigen Geldanlage und zum Parken von Notfall- oder Sicherheitsreserven.
- Es ist keine Zahlungsverkehrskonto wie ein Girokonto – Überweisungen gehen meist nur über ein Referenzkonto.
- Guthaben auf Tagesgeldkonten sind durch gesetzliche Einlagensicherung geschützt.
Inhaltsverzeichnis
- Was ist ein Tagesgeldkonto?
- Wie funktioniert ein Tagesgeldkonto?
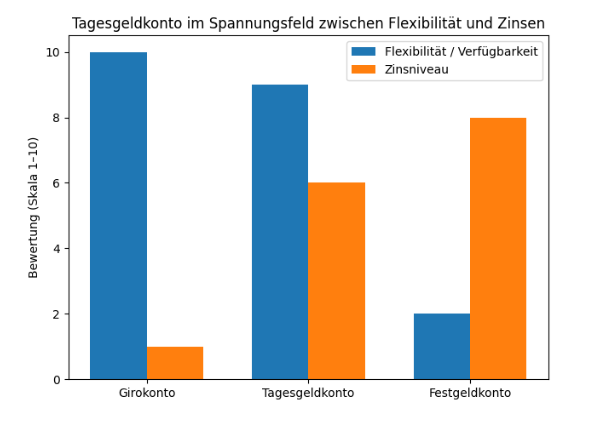
- Unterschiede zwischen Tagesgeld, Girokonto und Festgeld
- Vorteile von Tagesgeldkonten
- Risiken und Nachteile
- Zinsmodell: variabel und marktabhängig
- Einlagensicherung und Sicherheit
- Nutzung und Anwendungsfälle
- Steuern auf Tagesgeldzinsen
- Auswahlkriterien für ein Tagesgeldkonto
- Tagesgeld in der Finanzplanung
- Fazit
1. Was ist ein Tagesgeldkonto?
Ein Tagesgeldkonto ist ein spezielles Bankkonto, das primär zur Geldanlage dient. Auf dem Konto wird Guthaben verzinst, und Anleger können das Geld jederzeit verfügbar halten, ohne feste Laufzeiten oder Kündigungsfristen. Anders als ein Girokonto ist es in erster Linie keine Zahlungsplattform für den Alltag, sondern ein Produkt zur zinsbringenden Nutzung von Liquidität.
Das Konto wird in der Finanzwelt oft auch als Sparkonto mit täglicher Verfügbarkeit bezeichnet: Es kombiniert die Sicherheit eines Bankkontos mit dem Vorteil, dass Zinsen auf das eingezahlte Geld gezahlt werden.
2. Wie funktioniert ein Tagesgeldkonto?
Beim Tagesgeldkonto kannst Du Geld einzahlen und es sofort wieder abrufen, ohne Frist oder Verlust von Zinsen. Die Bank zahlt für das Guthaben einen variablen Zinssatz, der sich je nach Marktlage und Geldpolitikeinflüssen jederzeit ändern kann.
Ein Tagesgeldkonto ist modular aufgebaut: Du führst es meist zusätzlich zu einem Referenzkonto (typischerweise einem Girokonto), über das Du Ein- und Auszahlungen steuerst.
3. Unterschiede zwischen Tagesgeld, Girokonto und Festgeld
Girokonto
Ein Girokonto dient dem Alltags-Zahlungsverkehr (Überweisungen, Lastschriften, Kartenzahlungen). Tagesgeldkonten dagegen dienen ausschließlich dem Sparen mit Zinsen.
Festgeldkonto
Festgeld bietet höhere Zinsen über eine feste Laufzeit, ist aber nicht täglich verfügbar. Beim Tagesgeldkonto hingegen bleibt das Guthaben jederzeit abrufbar – dafür sind die Zinsen meist niedriger und variabel.
4. Vorteile von Tagesgeldkonten
Flexibilität
Einer der größten Vorteile eines Tagesgeldkontos ist die tägliche Verfügbarkeit. Du kannst jederzeit Ein- und Auszahlungen vornehmen, ohne Kündigungsfristen.
Zinsen auf Guthaben
Anders als bei einem Girokonto erhältst Du beim Tagesgeldkonto Zinsen auf Dein Guthaben – je nach Bank und Marktsituation oft attraktiver als bei klassischen Sparbüchern.
Keine Mindestanlage
Viele Anbieter setzen keinen Mindestbetrag voraus – schon mit kleinen Beträgen kannst Du Zinsen nutzen.
Einfachheit und geringe Kosten
Für ein Tagesgeldkonto fallen in der Regel keine Kontoführungsgebühren an, und der Verwaltungsaufwand ist gering.
5. Risiken und Nachteile
Variable Zinsen
Die Zinsen sind nicht festgeschrieben; sie können bei fallenden Marktzinsen sinken.
Kein Zahlungsverkehr
Ein Tagesgeldkonto ersetzt kein Girokonto, weil es für den täglichen Zahlungsverkehr nicht vorgesehen ist.
Inflationsrisiko
Wenn die Inflationsrate höher ist als der Zinssatz, kann die reale Kaufkraft des Guthabens sinken. Dieses Risiko gilt für alle verzinsten Anlageformen mit niedrigen Renditen.
6. Zinsmodell: variabel und marktabhängig
Ein zentrales Merkmal des Tagesgeldkontos ist die variable Verzinsung. Die Bank kann Zinsen jederzeit anpassen, abhängig von Geldmarktbedingungen und monetären Rahmenbedingungen.
Tagesgeldzinsen werden typischerweise monatlich, vierteljährlich oder jährlich gutgeschrieben. Die genaue Gutschrift hängt vom Anbieter ab und hat Auswirkungen auf den realen Zinsertrag über Zeit.
7. Einlagensicherung und Sicherheit
Tagesgeldkonten gelten als sichere Anlageform. Bankeinlagen in Deutschland sind gesetzlich abgesichert, üblicherweise bis zu 100.000 Euro pro Person und pro Bank. Viele Institute bieten darüber hinaus freiwillige Sicherungssysteme. Diese Einlagensicherung schützt Sparer im Falle einer Bankinsolvenz und macht Tagesgeldkonten zu einer risikoarmen Option für konservative Anleger.
8. Nutzung und Anwendungsfälle
Ein Tagesgeldkonto eignet sich besonders für:
- Liquiditätspuffer und Notfallreserve: Geld, das kurzfristig verfügbar sein muss.
- Zwischenparken großer Beträge: Vor einer längerfristigen Anlage oder bevor ein größerer Kauf getätigt wird.
- Sparziele mit kurzer Laufzeit: Zum Beispiel Rücklagen für Reparaturen oder Urlaub.
- Diversifikation im Sparmix: Ergänzend zu anderen Investments wie Festgeld, Wertpapieren oder Immobilien.
Dank täglicher Verfügbarkeit lässt sich das Geld flexibel einsetzen, ohne Verlust von Zinsen.
9. Steuern auf Tagesgeldzinsen
Zinsen aus Tagesgeldkonten gelten als Kapitalerträge und unterliegen der Abgeltungsteuer. In Deutschland sind Kapitalerträge grundsätzlich steuerpflichtig, wobei ein Freistellungsauftrag genutzt werden kann, um Zinsen bis zu einer gewissen Höhe steuerfrei zu stellen.
10. Auswahlkriterien für ein Tagesgeldkonto
Bei der Wahl eines Tagesgeldkontos solltest Du folgende Kriterien berücksichtigen:
- Zinssatz und Zinsgutschrift: Höhe, Frequenz und Variable des Zinssatzes.
- Flexibilität: Tägliche Verfügbarkeit ohne Kündigungsfristen.
- Einlagensicherung: Schutz bei Banken bis zur gesetzlichen Grenze.
- Kosten: Idealerweise keine Kontoführungs- oder sonstigen Gebühren.
- Zusatzleistungen: Online-Zugang, Mehrwährungsoptionen oder mobile Apps.
11. Tagesgeld in der Finanzplanung
In einer ganzheitlichen Finanzplanung spielt Tagesgeld eine wichtige Rolle als sichere Liquiditätskomponente. Für kurzfristige Ziele oder als Puffer im Notfallportfolio eignet sich das Tagesgeldkonto hervorragend. Während andere Anlageformen wie Aktienfonds langfristig höhere Renditen bringen können, bietet Tagesgeld bewusst geringe Schwankungen und hohe Verfügbarkeit.
Das Produkt kann eng mit anderen Bausteinen wie Depot-Investments, Renten- oder Festgeldkonten kombiniert werden, um ein ausgewogenes Risiko-Rendite-Profil zu erreichen.
12. Fazit
Ein Tagesgeldkonto ist ein flexibles, zinsbringendes Bankkonto ohne Laufzeitbindung, ideal für kurzfristige Sparziele, Liquiditätsreserven und konservative Anleger. Es kombiniert die Sicherheit eines Bankkontos mit der Möglichkeit, Erträge durch Zinsen zu erzielen. Dank täglicher Verfügbarkeit und einfacher Handhabung bleibt es ein Grundpfeiler der individuellen Spar- und Finanzplanung.