Investment
Das Wichtigste in Kürze
- Definition: Ein Investment ist der gezielte Einsatz von Kapital in Finanzprodukte oder Vermögenswerte mit dem Ziel, Erträge zu erzielen oder das Vermögen langfristig zu steigern. Dies unterscheidet sich von klassischem Sparen darin, dass der Anleger Renditeerwartungen verfolgt.
- Ziel: Investments dienen der Kapitalvermehrung, Einnahmegenerierung und dem Schutz vor Kaufkraftverlust. Sie können kurzfristig oder langfristig ausgerichtet sein.
- Arten von Investments: Dazu gehören Wertpapiere (z. B. Aktien, Anleihen), Fonds, Immobilien, Rohstoffe und alternative Anlageklassen.
- Erträge: Renditen können in Form von Zinszahlungen, Dividenden, Kursgewinnen oder Miet- und Pachteinnahmen erfolgen.
- Risiken: Investments sind stets mit Risiken verbunden – Marktschwankungen, Liquidität, Kredit- oder Inflationsrisiken beeinflussen Wert und Ertrag.
Inhaltsverzeichnis
- Was ist ein Investment?
- Ziele eines Investments
- Arten von Investments
- Ertragskomponenten von Investments
- Risiken und Risikomanagement
- Investmentstrategien und Zeitrahmen
- Investmententscheidungen in der Praxis
- Fazit: Bedeutung von Investments in der Finanzplanung
1. Was ist ein Investment?
1.1 Begriff und Grundidee
Ein Investment bezeichnet die gezielte Anlage von Kapital in Vermögenswerte oder Finanzprodukte, mit dem Ziel, finanzielle Erträge zu erzielen oder Vermögen über die Zeit zu steigern. Dieser Begriff wird vor allem im Kontext von Finanzanlagen genutzt, also wenn Geld nicht nur sicher verwahrt, sondern aktiv eingesetzt wird, um eine Rendite zu erwirtschaften.
Im klassischen Sinne gehört dazu der Erwerb von Wertpapieren, Beteiligungen, Immobilien, Rohstoffen oder anderen Anlageformen. Der Fokus liegt stets darauf, dass der Anleger sein Kapital bewusst einsetzt – im Gegensatz zum bloßen Sparen, bei dem Geld meist ohne nennenswerte Rendite gehalten wird und oft nur zur Liquiditätssicherung dient.
1.2 Unterschied zu Sparen und klassischen Investitionen
Während Sparen meist bedeutet, Geld unverzinst beiseite zu legen (z. B. auf Tages- oder Festgeldkonten), steht beim Investment die Erzielung von Erträgen im Vordergrund. Daraus folgt, dass ein Investment meist mit einem Risiko verbunden ist, denn höhere potenzielle Renditen gehen in der Regel mit größeren Schwankungen einher.
Der Begriff Investition hingegen wird in der Betriebswirtschaft häufiger für die Bindung von Kapital zur Schaffung von Sachwerten oder Produktionsvermögen genutzt. In der Finanzwelt wird der Begriff „Investment“ dagegen eher für die Anlage in handelbare Finanzinstrumente und Vermögenswerte verwendet.
2. Ziele eines Investments
2.1 Kapitalwachstum
Ein zentrales Ziel vieler Investments ist das Kapitalwachstum: Anleger hoffen, dass der Wert ihrer Anlage über die Zeit steigt. Dies kann durch Kursgewinne von Wertpapieren, Steigerung des Marktwerts von Immobilien oder durch Wertsteigerungen bei anderen Vermögenswerten erreicht werden.
2.2 Ertragsgenerierung
Viele Investments bieten regelmäßige Erträge:
- Zinsen bei Anleihen oder Festgeldanlagen
- Dividenden bei Aktien
- Mieterträge bei Immobilien
Diese laufenden Erträge können entweder zur Finanzierung laufender Ausgaben genutzt oder wieder angelegt werden, um den Zinseszinseffekt zu nutzen.
2.3 Inflationsschutz
Eine weitere Zielsetzung ist der Schutz vor Kaufkraftverlust durch Inflation. Insbesondere bei langfristigen Finanzprodukten wie Aktien oder Immobilien wird angestrebt, dass die Rendite die Inflationsrate übersteigt und real positive Erträge erzielt werden.
3. Arten von Investments
Investments lassen sich nach Art des Anlageobjekts und dem Investitionszweck unterscheiden. Dazu zählen sowohl klassische Finanzinvestments als auch Sachwerte.
3.1 Finanzielle Investments
Diese umfassen standardisierte, handelbare Finanzinstrumente:
- Aktien: Beteiligungspapiere, die Eigentumsrechte an Unternehmen verbriefen.
- Anleihen: Festverzinsliche Wertpapiere, die dem Erwerber Zinsen und Rückzahlung versprechen.
- Geldmarktinstrumente: Kurzfristige Schuldverschreibungen mit hohem Sicherheitsprofil.
- Derivate: Finanzinstrumente, deren Wert von einem Basiswert wie Aktien oder Rohstoffen abgeleitet wird.
Diese Finanzwerte zeichnen sich durch ihre Handelbarkeit, Regulierbarkeit und häufige Notierung an organisierten Märkten aus.
3.2 Sachwerte und alternative Anlagen
Neben traditionellen Finanzinstrumenten gehören auch Sachwerte zu Investments:
- Immobilien als langfristige Kapitalanlagen oder Mietobjekte,
- Rohstoffe wie Gold oder Öl, die oft als Inflationsschutz oder Diversifikationsinstrument genutzt werden,
- Private Equity und Venture Capital für direkte Beteiligungen an Unternehmen.
Solche Investments sind oft weniger liquide, können aber Ertragsquellen und potentielle Wertsteigerungen bieten, die unabhängig von Finanzmarktzyklen sind.
3.3 Kollektive Investments (z. B. Fonds)
Ein Investmentfonds bündelt Kapital vieler Anleger, um es nach bestimmten Strategien in verschiedene Anlageklassen zu investieren. Die Vorteile liegen in der Diversifikation, professionellen Verwaltung und häufig geringeren Einstiegshürden. ETFs (Exchange Traded Funds) sind eine spezielle Form, die meist Indexstrategien passiv abbildet.
4. Ertragskomponenten von Investments
4.1 Zinsen und Dividenden
Viele Investments generieren laufende Erträge durch Zinszahlungen (z. B. bei Anleihen) oder Dividenden (z. B. bei Aktien). Diese Zahlungen erfolgen periodisch und bilden einen stabilen Einkommensstrom – vorausgesetzt, der Emittent des Wertpapiers zahlt wie vereinbart.
4.2 Kursgewinne
Ein signifikanter Teil des Ertrags kann durch Kursgewinne erzielt werden, wenn der Marktwert eines Investments steigt und der Anleger es zu einem höheren Preis verkauft als er eingekauft hat. Dies ist besonders bei volatilen Anlageklassen wie Aktien der Fall.
4.3 Laufende Erträge bei Sachwerten
Sachwerte wie vermietete Immobilien oder Infrastrukturprojekte generieren ebenfalls wiederkehrende Einnahmen, z. B. durch Mietzahlungen oder Pachtverträge. Diese Erträge tragen zur Gesamtrendite bei und können ein stabilisierender Faktor im Portfolio sein.
5. Risiken und Risikomanagement
5.1 Markt- und Kursrisiko
Alle Investments sind Marktrisiken ausgesetzt – das heißt: Kurswerte können schwanken, abhängig von wirtschaftlichen Entwicklungen, Zinsänderungen, geopolitischen Ereignissen oder Unternehmensdaten. Diese Schwankungen können zu Verlusten führen, wenn Anleger zu ungünstigen Zeiten verkaufen.
5.2 Liquiditätsrisiko
Nicht alle Investments lassen sich jederzeit problemlos verkaufen. Besonders bei Sachwertanlagen oder weniger gehandelten Finanzinstrumenten kann ein fehlender Markt dazu führen, dass ein Anleger bei Bedarf nicht schnell liquidieren kann.
5.3 Inflation und Währungsrisiken
Inflation kann die reale Rendite schmälern, wenn Erträge nicht stark genug sind, um die Kaufkraft zu erhalten oder zu steigern. Bei internationalen Investments können auch Währungsschwankungen Wert und Ertrag beeinflussen.
6. Investmentstrategien und Zeitrahmen
6.1 Langfristiger versus kurzfristiger Ansatz
Ein langfristiger Anlagehorizont kann helfen, kurzfristige Marktschwankungen auszuhalten und vom Zinseszinseffekt zu profitieren. Viele langfristige Anleger verfolgen Buy-and-Hold-Strategien, bei denen Kapital über Jahre oder Jahrzehnte investiert wird.
Im Gegenteil dazu stehen kurzfristige Strategien, die auf schnellen Handel und Marktbewegungen basieren, aber meist höhere Kosten und höhere Risiken mit sich bringen.
6.2 Diversifikation und Portfolioaufbau
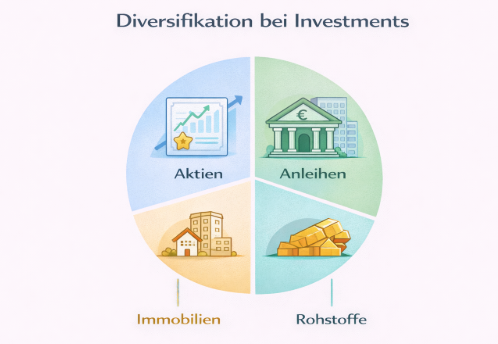
Eines der zentralen Prinzipien der modernen Portfolio-Theorie ist die Diversifikation: Durch die Kombination verschiedener Anlageklassen und Investments lässt sich das Gesamtrisiko reduzieren. Ein gut diversifiziertes Portfolio enthält typischerweise Finanzwerte, Sachwerte und unterschiedliche Ertragsquellen.
7. Investmententscheidungen in der Praxis
7.1 Anlagehorizont und Risikoprofil
Die Wahl passender Investments hängt entscheidend vom individuellen Risikoprofil und dem Anlagehorizont ab. Jüngere Anleger mit langer Perspektive können tendenziell höhere Risiken eingehen, um potenziell höhere Erträge zu erzielen, während Anleger im Ruhestand häufig risikoärmere Anlagen bevorzugen.
7.2 Anlagekosten und steuerliche Aspekte
Kosten wie Transaktionsgebühren, Managementgebühren für Fonds oder Steuern auf Erträge beeinflussen die Nettorendite erheblich. Anleger sollten diese Faktoren bei der Auswahl von Investments stets berücksichtigen und ihre Steuerplanung mit einbeziehen.
8. Fazit: Bedeutung von Investments in der Finanzplanung
Ein Investment ist ein zentrales Element moderner Finanzplanung: Es beschreibt den bewussten Einsatz von Kapital zur Vermögensbildung, Ertragsgenerierung und zum Inflationsschutz. Ob über klassische Finanzprodukte wie Aktien und Anleihen oder über Sachwerte und Fonds – Investments sind ein Werkzeug, um finanzielle Ziele zu erreichen.
Dabei gilt: Je klarer Anleger ihre Ziele, ihren Zeithorizont und ihr Risikoprofil definieren, desto erfolgreicher können sie ihr Kapital einsetzen, Chancen nutzen und Risiken steuern. Investments sind kein Selbstzweck, sondern Bausteine einer langfristigen, strategischen Finanzplanung.
Verwandte Begriffe
Passende Ratgeber
- Altersvorsorge mit 30: 5 einfache Strategien
- Immobilie als Altersvorsorge: Wann sich der Kauf lohnt
Die wichtigsten Zahlen
| Kennzahl | Wert | Grundlage |
|---|---|---|
| Steuer auf Kapitalerträge | 26,375 % (25 % Abgeltungsteuer + 5,5 % Solidaritätszuschlag) | § 32d Abs. 1 EStG |
| Sparer-Pauschbetrag | 1.000 € für Alleinstehende, 2.000 € für zusammen veranlagte Ehegatten | § 20 Abs. 9 EStG |
| Aktienteilfreistellung bei Aktienfonds | 30 % | § 20 InvStG |
| Spekulationsfrist bei privaten Immobilien | 10 Jahre bis zur steuerfreien Veräußerung | § 23 Abs. 1 Nr. 1 EStG |