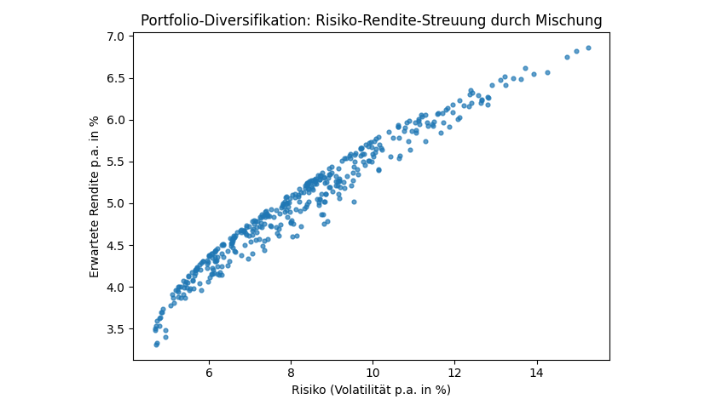
Portfolio Diversifikation
Portfolio Diversifikation – Bedeutung, Vorteile, Strategien und Praxiswissen
Das Wichtigste in Kürze
- Portfolio Diversifikation ist die strategische Streuung von Kapital auf unterschiedliche Anlageklassen, Branchen, Regionen und Risikoträger zur Risikominderung.
- Ziel ist es, Risiken einzelner Anlagepositionen zu reduzieren und die potenzielle Volatilität des Gesamtportfolios zu senken.
- Ein diversifiziertes Portfolio bietet stabilere Renditen über Zeit, indem es nicht von der Entwicklung einzelner Wertanlagen abhängig ist.
- Effektive Diversifikation berücksichtigt Assetklassen, Branchen, Regionen und Investmentstile.
- Neben Chancen gibt es auch Herausforderungen, etwa Überdiversifikation oder Komplexität in der Umsetzung.
- Regelmäßiges Rebalancing unterstützt die Strategie und hält Risikoprofile im Zielbereich.
Inhaltsverzeichnis
- Was bedeutet Portfolio Diversifikation?
- Warum Diversifikation wichtig ist
- Risiken ohne Diversifikation
- Grundprinzipien der Diversifikation
- Vorteile einer diversifizierten Vermögensstruktur
- Grenzen und Herausforderungen der Diversifikation
- Strategien zur Umsetzung der Diversifikation
- Rebalancing als Teil der Diversifikationsstrategie
- Diversifikation und Rendite – Risikosteuerung vs. Performance
- Portfolio Diversifikation im Kontext der Finanzplanung
- Praxisbeispiele
- Fazit
1. Was bedeutet Portfolio Diversifikation?
Portfolio Diversifikation bezeichnet in der Finanzwirtschaft die systematische Streuung eines Investmentportfolios über mehrere Risikoträger, Anlageklassen, Branchen und Regionen hinweg. Ziel dieser Strategie ist es, die Abhängigkeit von einzelnen Anlagen zu reduzieren und dadurch das Risiko zu verringern.
Statt alles Kapital in ein einzelnes Wertpapier oder eine einzige Anlageklasse zu investieren, verteilt ein diversifizierter Anleger sein Vermögen breit. Dadurch sinkt das Risiko, dass eine schlechte Entwicklung einer einzelnen Anlage das gesamte Portfolio stark belastet.
Ein klassisches Beispiel hierfür ist das Sprichwort „Nicht alle Eier in einen Korb legen“: Wenn ein Teil des Portfolios schlecht abschneidet, kann ein anderer Teil diesen Verlust kompensieren, weil verschiedene Anlageformen unterschiedlich auf Marktbedingungen reagieren.
2. Warum Diversifikation wichtig ist
An den Finanzmärkten sind sämtliche Anlagen mit Risiken verbunden. Einzelne Aktien, Branchen oder Länder können durch spezifische Ereignisse stark an Wert verlieren, etwa:
- Unternehmensspezifische Probleme
- Wirtschaftliche Schwäche einer Branche
- Politische oder regulatorische Veränderungen
- Marktspezifische Krisen
Ein konzentriertes Investment in eine einzelne Anlageform macht das Portfolio anfällig für solche Risiken. Diversifikation hingegen sorgt dafür, dass unterschiedliche Anlagen, die nicht perfekt synchronisiert laufen, sich gegenseitig abfedern.
3. Risiken ohne Diversifikation
Ohne ausreichende Diversifikation kann ein Portfolio erheblich riskanter sein als nötig. Die Risiken sind unter anderem:
- Klumpenrisiko: Übergewichtung einzelner Positionen.
- Volatilität: Größere Schwankungen im Portfoliowert.
- Systematische Abhängigkeiten: Verlust eines Investments wirkt direkt auf den Gesamtwert.
Ein schlecht diversifiziertes Portfolio kann auch höhere emotionale Belastungen erzeugen, weil Anleger bei starken Schwankungen eher zu impulsiven Entscheidungen neigen.
4. Grundprinzipien der Diversifikation
Assetklassen
Diversifikation beginnt mit der Verteilung des Kapitals auf verschiedene Anlageklassen, beispielsweise:
- Aktien
- Anleihen
- Immobilien
- Rohstoffe
- Liquidität oder Geldmarktinstrumente
Jede dieser Klassen hat ein eigenes Risikoprofil und reagiert unterschiedlich auf wirtschaftliche Einflüsse.
Branchen und Sektoren
Innerhalb einer Anlageklasse kann weiter gestreut werden, etwa Aktien verschiedener Branchen, so dass ein Abschwung im Technologiesektor durch gute Ergebnisse im Gesundheitswesen abgefedert wird.
Geografische Diversifikation
Internationale Diversifikation schützt vor regionalen Risiken. Wirtschaftliche oder politische Probleme in einem Land müssen sich nicht auf andere Regionen auswirken, solange die Anlagen breit gestreut sind.
Korrelation und Zusammenhänge
Der Schlüssel zu wirkungsvoller Diversifikation ist, dass die Preisentwicklungen der Anlagen nicht hoch korreliert sind. Niedrige oder negative Korrelation bedeutet, dass unterschiedliche Anlagen nicht im Gleichschritt auf Marktrisiken reagieren.
5. Vorteile einer diversifizierten Vermögensstruktur
Risikominderung: Da Verluste in einer Anlage durch Gewinne oder stabile Werte in anderen kompensiert werden können, sinkt das Gesamtrisiko.
Stabilere Rendite: Langfristig neigen diversifizierte Portfolios zu weniger extremen Schwankungen, was zu gleichmäßigeren Ergebnissen führen kann.
Langfristige Umsetzung: Diversifikation ermöglicht es Anlegern, ihre Strategie auch in turbulenten Märkten beizubehalten.
Flexibilität und Anpassbarkeit: Durch fortlaufende Anpassung kann die Diversifikation an veränderte Marktbedingungen oder Lebensziele angepasst werden.
6. Grenzen und Herausforderungen der Diversifikation
Diversifikation ist kein Allheilmittel. Zu den Herausforderungen gehören:
- Überdiversifikation: Zu viele Positionen können das Portfolio verwässern und verwaltungsintensiv machen.
- Marktrisiko bleibt bestehen: Diversifikation reduziert unsystematische Risiken, nicht hingegen systematische Risiken, die den gesamten Markt betreffen.
- Komplexität: Breite Streuung erfordert Kontrolle, Reporting und Disziplin beim Rebalancing.
7. Strategien zur Umsetzung der Diversifikation
Strategien zur Diversifikation können sein:
- Strategische Asset Allocation: Festlegung einer langfristigen Struktur des Portfolios.
- Taktische Anpassungen: Vorübergehende Anpassung basierend auf Markteinschätzungen.
- Sektor- und Ländergewichtung: Dynamische Gewichtung verschiedener Branchen und Regionen.
- Thematische oder ESG-Diversifikation: Integration von Themen wie Nachhaltigkeit.
Die richtige Kombination hängt von Risikobereitschaft, Anlagehorizont und persönlichen Zielen ab.
8. Rebalancing als Teil der Diversifikationsstrategie
Rebalancing bedeutet, das Portfolio regelmäßig wieder in die ursprünglich festgelegte Struktur zu bringen. Da sich Marktentwicklungen unterschiedlich auf verschiedene Anlagen auswirken, kann das ursprüngliche Verhältnis von Aktien zu Anleihen oder anderen Assets im Laufe der Zeit verschoben werden. Durch Rebalancing wird das gewünschte Risikoprofil erhalten.
9. Diversifikation und Rendite – Risikosteuerung vs. Performance
Während Diversifikation das Risiko reduziert, bedeutet sie nicht zwangsläufig maximale Rendite. Eine sehr breit gestreute Strategie kann unter Umständen Mittelrücklauf-Renditen widerspiegeln, weil extreme Gewinner einzelner Titel geringer gewichtet werden.
Jedoch unterstützt eine Diversifikation in der Regel eine stabile, nachhaltige Renditeerzielung, indem sie Ausreißer nach unten abfedert, die zu Verlusten führen könnten.
10. Portfolio Diversifikation im Kontext der Finanzplanung
In einer ganzheitlichen Finanzplanung ist Diversifikation ein zentraler Baustein. Sie hilft dabei:
- langfristige Ziele zu erreichen,
- Kapitalinstitutionen abzusichern,
- Risiken im Rahmen der persönlichen Risikotoleranz zu steuern,
- und trägt zur Erfüllung finanzieller Meilensteine bei (z. B. Ruhestand, Immobilienkauf, Studium).
Diversifikation sollte immer im Kontext eines Gesamtplans stehen, der auch Liquidität, Absicherung und steuerliche Aspekte berücksichtigt.
11. Praxisbeispiele
Beispiel 1 – klassische Aufteilung:
Ein Portfolio könnte 60 % Aktien, 30 % Anleihen und 10 % Immobilien enthalten. Unterschiedliche Entwicklungen in diesen Segmenten mindern das Gesamtrisiko.
Beispiel 2 – geografische Streuung:
Investitionen in Europa, Nordamerika und Asien sorgen dafür, dass regionale wirtschaftliche Schwankungen nicht das gesamte Portfolio belasten.
Beispiel 3 – Branchenmix:
Ein Mix aus Technologie, Gesundheitswesen, Konsumgütern und Energie kann helfen, spezifische Risiken einzelner Branchen abzufedern.
12. Fazit
Portfolio Diversifikation ist ein zentrales Konzept des modernen Investierens. Sie zielt darauf ab, das Risiko eines Portfolios durch die geschickte Streuung auf verschiedene Risikoträger, Anlageklassen, Branchen und Regionen zu reduzieren und gleichzeitig stabile, langfristige Renditen zu ermöglichen. Diversifikation ist kein kurzfristiger Trick, sondern eine fundamentale strategische Ausrichtung innerhalb einer soliden Finanzplanung und ein hilfreicher Ansatz, um finanzielle Ziele systematisch zu verfolgen.