Diversifikation
Das Wichtigste in Kürze
- Definition: Diversifikation bedeutet die gezielte Streuung von Kapital auf verschiedene Anlagen, Sektoren oder Märkte, um Risiken zu reduzieren.
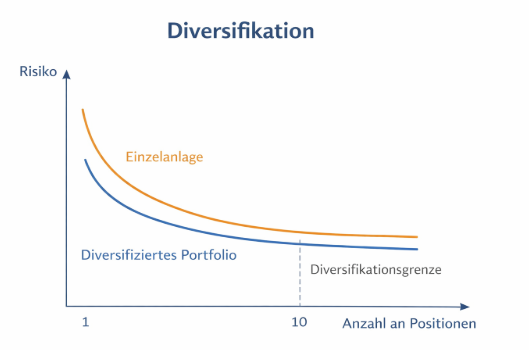
- Ziel: Durch Verteilung des Kapitals wird die Abhängigkeit von der Entwicklung einzelner Anlagen verringert und das Risiko im Portfolio gesenkt.
- Anwendungsbereiche: Finanzanlagen, Unternehmensstrategien (z. B. Sortimentsausweitung), betriebswirtschaftliche Risikooptimierung.
- Korrelation: Diversifikation funktioniert besonders gut, wenn die Wertentwicklung der gewählten Anlagen nicht stark miteinander im Zusammenhang stehen
- Assetklassen: Aktien, Anleihen, Immobilien, Rohstoffe, alternative Anlagen und geografische Märkte bieten unterschiedliche Diversifikationsmöglichkeiten.
- Rebalancing: Regelmäßige Anpassung sorgt dafür, dass die ursprünglichen Zielverteilung eingehalten werden.
- Grenzen: Diversifikation reduziert spezifisches Risiko, eliminiert jedoch nicht systematische Risiken des Gesamtmarktes.
- Überdiversifikation: Zu viele Anlagen ohne klare Strategie können Rendite verwässern und die Verwaltung verkomplizieren.
Inhaltsverzeichnis
- Was bedeutet Diversifikation?
- Diversifikation in der Finanzwelt
- Arten und Dimensionen der Diversifikation
- Diversifikation im Portfolioaufbau
- Nutzen und Grenzen der Diversifikation
- Diversifikation jenseits von Investments
- Praxisbeispiele und Umsetzungstipps
- Fazit und Zusammenfassung
1. Was bedeutet Diversifikation?
1.1 Grundbegriffe und wirtschaftliche Einordnung
Unter Diversifikation versteht man in der Finanzwirtschaft die systematische Streuung von Kapital auf verschiedene Anlagen, Sektoren oder Märkte mit dem Ziel, das Gesamtrisiko zu reduzieren. Bei einer diversifizierten Anlagestrategie wird vermieden, dass das gesamte Kapital in einem einzigen Wert oder einer einzigen Anlageklasse gebunden ist, die bei einer negativen Entwicklung das ganze Portfolio stark belasten könnte. Dies basiert auf dem Prinzip, dass verschiedene Vermögenswerte unterschiedlich auf wirtschaftliche Ereignisse reagieren. Wenn ein Teil des Portfolios fällt, können andere Teile stabil bleiben oder sogar gewinnen und so das Gesamtergebnis abfedern.
1.2 Ursprung des Begriffs
Der Begriff leitet sich sprachlich von „Diversifizierung“ ab, was so viel bedeutet wie die Verteilung in verschiedene „Richtungen“. In der Finanzwelt beschreibt er die gezielte Vermeidung von Konzentrationsrisiken, die auftreten, wenn ein Anleger ausschließlich auf ein Anlageinstrument setzt.
2. Diversifikation in der Finanzwelt
2.1 Grundidee und Zielsetzung
Das zentrale Ziel der Diversifikation ist es, durch Risikoausgleich und breite Streuung die Auswirkungen negativer Entwicklungen einzelner Investments zu reduzieren, ohne auf Renditechancen zu verzichten. Aus Sicht eines Anlegers soll ein breit gestreutes Portfolio insgesamt stabiler und weniger volatil sein als ein hoch konzentriertes Einzelinvestment.
2.2 Korrelationsprinzip und Risiko
Ein Schlüsselkonzept ist die Korrelation zwischen den Renditen der einzelnen Anlagen. Wenn verschiedene Anlageklassen oder Vermögenswerte nicht synchron auf wirtschaftliche Ereignisse reagieren – also eine niedrige oder sogar negative Korrelation aufweisen – kann ein Diversifikationseffekt entstehen, der das Portfolio-Gesamtrisiko mindert. Ein Portfolio mit Anlagen, deren Renditen in verschiedene Richtungen gehen, verliert bei Marktturbulenzen tendenziell weniger stark als ein konzentriertes Portfolio.
3. Arten und Dimensionen der Diversifikation
Diversifikation lässt sich auf mehreren Ebenen realisieren – von der reinen Anzahl der Anlagen bis zur geografischen und sektoralen Streuung.
3.1 Innerhalb einer Anlageklasse
Auch innerhalb einer einzelnen Anlageklasse wie Aktien kann diversifiziert werden, indem Positionen verschiedener Branchen, Unternehmensgrößen oder Stilrichtungen (z. B. Value vs. Growth) gehalten werden. Dies verringert das Risiko, das aus der Entwicklung einzelner Unternehmen oder Branchen resultiert.
3.2 Zwischen verschiedenen Anlageklassen
Eine zentrale Form besteht darin, das Kapital auf unterschiedliche Assetklassen wie Aktien, Anleihen, Immobilien, Rohstoffe oder liquide Mittel zu verteilen. Diese Klassen reagieren häufig unterschiedlich auf Markt- und Wirtschaftsentwicklungen, was stabilisierend wirkt.
3.3 Geographische Diversifikation
Regionale Diversifikation bedeutet, Anlagen in verschiedenen Ländern und Märkten zu halten. Da wirtschaftliche Zyklen und politische Rahmenbedingungen regional variieren, kann ein global diversifiziertes Portfolio regionale Risiken reduzieren.
4. Diversifikation im Portfolioaufbau
4.1 Strategische Asset Allocation
Ein strukturierter Portfolioaufbau beginnt mit der Festlegung einer strategischen Asset Allocation, bei der die prozentuale Gewichtung der Anlageklassen basierend auf Risikoprofil, Anlagehorizont und Zielen definiert wird. Diese Entscheidung ist der wichtigste Schritt, denn sie bestimmt den langfristigen Risiko-Rendite-Charakter des Portfolios.
4.2 Rebalancing und Anpassung
Marktbewegungen verändern im Zeitverlauf die Anteile der einzelnen Anlagen am Portfolio. Durch Rebalancing, das periodische Anpassen der Allokationen auf die ursprünglichen Zielwerte, bleibt die gewünschte Diversifikation erhalten und das Risiko im Rahmen der Strategie kontrolliert.
5. Nutzen und Grenzen der Diversifikation
5.1 Risikooptimierung und Renditechancen
Der primäre Vorteil der Diversifikation liegt in der Reduktion des unsystematischen Risikos, also des anlage- oder sektorbezogenen Risikos, das durch die Streuung einzelner Risiken kompensiert wird. Dies kann zu einer stabileren Wertentwicklung des Gesamtportfolios führen und höhere risikoadjustierte Renditen ermöglichen als ein konzentriertes Engagement in wenige Anlagen.
5.2 Systematische vs. unsystematische Risiken
Diversifikation reduziert vor allem unsystematische Risiken, die spezifisch für eine Branche oder ein Unternehmen sind. Systematische Risiken, also Risiken, die den gesamten Markt betreffen (z. B. Zinsänderungen, geopolitische Krisen), lassen sich auch durch sehr breite Diversifikation nicht vollständig eliminieren.
5.3 Fallstricke und Überdiversifikation
Zu starke Streuung ohne klare Struktur kann wiederum kontraproduktiv sein: Überdiversifikation kann Rendite verwässern, administrative Komplexität erhöhen und zu höheren Kosten führen. Die Kunst liegt darin, ein Portfolio so breitzustreuen, dass es effektiv Risiken reduziert, ohne unübersichtlich oder ineffizient zu werden.
6. Diversifikation jenseits von Investments
6.1 Unternehmensstrategische Nutzung
Der Begriff wird auch ausserhalb von Investmentportfolios genutzt. In der Unternehmensstrategie bedeutet Diversifikation die Ausweitung des Geschäfts auf neue Marktsegmente, Produkte oder Dienstleistungen, um Abhängigkeiten von einzelnen Einnahmequellen zu verringern. Diese interne betriebswirtschaftliche Diversifikation dient dazu, Risiken zu streuen und Wachstumsmöglichkeiten zu erschließen.
6.2 Beispiele betriebswirtschaftlicher Diversifikation
Ein produzierendes Unternehmen könnte durch Produktlinien-Diversifikation neue Kundengruppen erschließen oder durch geografische Expansion Abhängigkeiten von einem einzelnen Markt reduzieren. Ebenso können Unternehmen strategische Allianzen oder Joint Ventures nutzen, um Risiken auf mehrere Schultern zu verteilen und sich gegen Marktschwankungen abzusichern.
7. Praxisbeispiele und Umsetzungstipps
7.1 Diversifikation für Einsteiger
Für Anleger, die beginnen, in Anlagen zu investieren, können diversifizierte Fonds (z. B. ETFs oder aktiv gemanagte Mischfonds) eine einfache Möglichkeit sein, mit begrenztem Aufwand vom Diversifikationseffekt zu profitieren. Fonds bündeln viele Einzeltitel und reduzieren so Konzentrationsrisiken, ohne dass der Anleger jede Position einzeln auswählen muss.
7.2 Tools, Produkte und Indexansätze
- ETFs & Indexfonds: Breite Abdeckung ganzer Märkte oder Sektoren.
- Mischfonds: Kombination verschiedener Assetklassen im selben Produkt.
- Regionale und thematische Fonds: Ermöglichen gezielte Streuung nach Markt oder Thema.
- Robo-Advisor & automatisierte Strategien: Helfen bei der Diversifikation und regelmäßigen Anpassung entsprechend der Risikotoleranz.
8. Fazit und Zusammenfassung
Diversifikation ist kein Selbstzweck, sondern ein grundlegendes Prinzip des Risiko- und Portfoliomanagements. Sie reduziert das Risiko, strukturiert Kapital auf verschiedene Anlagen zu verteilen, ohne die Chancen auf Rendite völlig aufzugeben. Richtig angewandt führt sie zu stabileren Wertentwicklungen und verbessertem Risiko-Rendite-Profil. Gleichzeitig ist sie kein Allheilmittel gegen Markt- oder Systemrisiken und erfordert eine durchdachte Strategie, die zu den individuellen Zielen, dem Risikoappetit und dem Anlagehorizont passt.