Rebalancing
Das Wichtigste in Kürze
- Definition: Rebalancing ist der strukturierte Prozess, bei dem ein Portfolio wieder auf die ursprünglich angestrebte Asset-Allokation zurückgeführt wird, nachdem sich die Gewichtungen durch Marktbewegungen verändert haben.
- Ziel: Erhalt des ursprünglichen Risikoprofils und der strategischen Balance zwischen Anlageklassen.
- Warum es nötig ist: Unterschiedliche Wertentwicklungen einzelner Anlagen führen im Zeitverlauf zu einer Drift der Gewichtung, was unerwünschte Risikoprofile erzeugen kann.
- Methoden: Zeitbasierte (z. B. jährlich), schwellenwertbasierte (z. B. ±5 % Abweichung) oder ereignisgesteuerte Rebalancing-Ansätze.
- Durchführung: Verkauf übergewichteter Anlagen und Zukauf untergewichteter, alternativ über neue Beiträge in untergewichtete Klassen.
- Kosten & Risiken: Transaktionskosten, steuerliche Auswirkungen und mögliche Opportunitätskosten bei starkem Markttrend.
- Nutzen: Disziplinierter Umgang mit Risiko, potenzielle langfristige Performance-Stabilisierung, Einhaltung der Anlageziele.
- Praxis: Rebalancing ist essenziell bei multi-asset Portfolios und wird auch automatisiert von Robo-Advisorn durchgeführt.
Inhaltsverzeichnis
- Was bedeutet Rebalancing?
- Warum Rebalancing notwendig ist
- Wie Rebalancing funktioniert
- Grundprinzip: Restore Target Allocation
- Verkauf und Kauf im Detail
- Alternative Mechanismen (z. B. neue Beiträge)
- Methoden und Auslöser für Rebalancing
- Praktische Aspekte und Kosten
- Nutzen und Grenzen des Rebalancing
- Rebalancing im Kontext der Finanzplanung
- Integration in langfristige Planung
- Automatisierte Umsetzung (Robo-Advisor, Tools)
- Fazit und Handlungsempfehlungen
1. Was bedeutet Rebalancing?
1.1 Grundlegende Definition
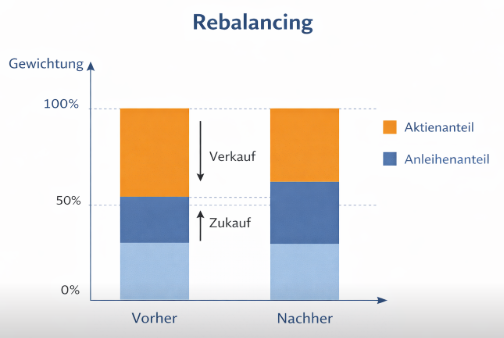
Rebalancing bezeichnet den Prozess der systematischen Wiederherstellung einer ursprünglich definierten Portfolio-Struktur, wenn sich einzelne Anlageklassen aufgrund unterschiedlicher Wertentwicklungen im Zeitverlauf verschoben haben. Dies erfolgt durch den Verkauf von übergewichteten Positionen und den Zukauf untergewichteter Positionen, um wieder die ursprünglich gewünschte Gewichtung und damit das intendierte Risiko-Rendite-Profil zu gewährleisten.
1.2 Zielsetzung und Anlagekontext
Das primäre Ziel des Rebalancing ist die Konsistenz zwischen strategischer Asset-Allocation und tatsächlicher Portfolio-Zusammensetzung über die Zeit. Strategische Asset-Allocation ist der Eckpfeiler einer langfristigen Anlagestrategie: Eine definierte Mischung unterschiedlicher Anlageklassen wie Aktien, Anleihen oder Immobilien stellt ein gewünschtes Risikoniveau dar. Ohne Rebalancing kann diese Allokation durch Marktentwicklungen stark abweichen, was ungewollte Risiko- und Ertragsprofile produziert.
2. Warum Rebalancing notwendig ist
2.1 Gewichtungsdrift durch Marktbewegungen
Marktbewegungen führen dazu, dass sich Anteile einzelner Anlageklassen verändern. Eine Anlage, die stark performt (z. B. Aktien in einem Haussemarkt), nimmt prozentual zu, während andere (z. B. Anleihen) relativ schrumpfen. Dadurch kann ein ursprünglich moderates Risiko-Portfolio im Zeitverlauf deutlich riskanter werden – einfach weil die risikoreicheren Komponenten einen größeren Anteil einnehmen.
2.2 Auswirkungen auf Risiko- und Renditeprofil
Wenn sich die Gewichtungen verschieben, verändert sich auch das Risiko- und Ertragsprofil des Portfolios. Eine zu hohe Aktienquote bedeutet potenziell höhere Schwankungen; ein übergewichteter Anleiheanteil kann Chancen auf Rendite mindern. Rebalancing wirkt dem entgegen, indem es sicherstellt, dass die Risikobereitschaft und ursprünglichen Ziele nicht unbeabsichtigt verlassen werden.
3. Wie Rebalancing funktioniert
3.1 Grundprinzip: Restore Target Allocation
Das Grundprinzip des Rebalancing ist einfach: Man identifiziert die Abweichung der aktuellen Gewichtung von der Zielgewichtung und führt Umschichtungen durch, um wieder zur angestrebten Allokation zurückzukehren. Dies kann durch aktive Verkäufe und Käufe geschehen oder alternativ über neue Mittelzuflüsse in untergewichtete Klassen.
3.2 Verkauf und Kauf im Detail
Wenn eine Anlageklasse plötzlich einen höheren Anteil am Portfolio hat als vorgesehen, wird ein Teil davon verkauft. Die Erlöse werden genutzt, um Positionen zu stärken, die unter der Zielgewichtung liegen. Beispiel: Ein 60/40-Portfolio aus Aktien und Anleihen driftet auf 70/30. Rebalancing bedeutet, Aktien zu verkaufen und Anleihen zu kaufen, bis wieder 60/40 erreicht ist.
3.3 Alternative Mechanismen
Manchmal erfolgt Rebalancing ohne Verkäufe, etwa indem neue Beiträge gezielt in untergewichtete Klassen investiert werden, oder durch Entnahmen aus übergewichteten Segmenten. Diese Techniken können helfen, Transaktionskosten und steuerliche Effekte zu reduzieren.
4. Methoden und Auslöser für Rebalancing
4.1 Zeitbasierte Ansätze
Ein klassischer Ansatz ist das zeitbasierte Rebalancing: Anleger prüfen ihre Allokation in regelmäßigen Abständen – beispielsweise jährlich oder halbjährlich – und gleichen sie dann an. Dieser Ansatz ist einfach umsetzbar und gut planbar.
4.2 Schwellenwertbasierte Ansätze
Beim schwellenwertbasierten Rebalancing wird nur dann angepasst, wenn eine bestimmte Abweichung (z. B. ±5 %) erreicht oder überschritten wird. Diese Methode vermeidet unnötige Transaktionen bei kleinen Schwankungen, reagiert aber auf signifikante Gewichtungsdrifts.
4.3 Ereignisgesteuerte Rebalancing-Signale
Marktereignisse oder Änderungen im persönlichen Risikoprofil (z. B. Lebensphasenwechsel, finanzielle Ziele) können ebenfalls Auslöser für Rebalancing sein. In solchen Fällen wird nicht allein der Abstand zur Zielgewichtung betrachtet, sondern neue strategische Parameter bestimmt.
5. Praktische Aspekte und Kosten
5.1 Transaktionskosten
Fast jede Umschichtung verursacht Transaktionskosten: Handelsgebühren, Spread-Kosten oder mögliche Slippage. Diese Kosten sollten bei der Entscheidung über die Häufigkeit des Rebalancing berücksichtigt werden, um den Nutzen nicht durch übermäßige Kosten zu schmälern.
5.2 Steuerliche Effekte
In steuerpflichtigen Depots kann der Verkauf von Anlagen steuerliche Konsequenzen nach sich ziehen (z. B. Kapitalertragssteuer auf Gewinne). Dies ist ein Faktor, der bei der Planung von Rebalancing-Intervallen und der konkreten Umsetzung berücksichtigt werden muss.
5.3 Opportunitätskosten
Bei stark trendenden Märkten kann Rebalancing dazu führen, dass Gewinner früh verkauft und unterperformende Anlagen gekauft werden. Dies kann kurzfristig zu Opportunitätskosten führen, wenn ein Trend anhält. Dazu später mehr.
6. Nutzen und Grenzen des Rebalancing
6.1 Risiko-Management und Disziplin
Rebalancing erzwingt eine disziplinierte Umsetzung der strategischen Allokation. Anleger verkaufen relative Gewinner (High Valuation) und kaufen relativ Verlierer (Low Valuation), was langfristig zu risiko-gerechteren Portfolios beitragen kann.
6.2 Potenzielle Performance-Effekte
In manchen Studien kann Rebalancing sogar zu leicht besseren risikoadjustierten Ergebnissen führen, weil es automatisch Gewinne mitnimmt und bei temporären Schwächephasen nachkauft. Allerdings hängt dieser Effekt stark von Marktphasen und Zeitraum ab.
6.3 Grenzen und Gegenargumente
Rebalancing ist kein Allheilmittel: In stark trendenden Märkten kann ein Buy-and-Hold-Ansatz theoretisch bessere Ergebnisse liefern. Zudem entstehen Kosten, und die Strategie setzt voraus, dass die ursprüngliche Allokation auch langfristig sinnvoll bleibt.
7. Rebalancing im Kontext der Finanzplanung
7.1 Integration in langfristige Planung
Rebalancing sollte eingebettet sein in einen langfristigen Finanzplan, der Ziele, Risikotoleranz und Zeitrahmen definiert. Ein einmal entwickeltes Profil sollte regelmäßig überprüft und angepasst werden, nicht nur rein mechanisch sondern im Kontext persönlicher Veränderungen.
7.2 Automatisierte Umsetzung
Viele digitale Tools, insbesondere Robo-Advisor, übernehmen Rebalancing automatisch basierend auf vordefinierten Regeln und Toleranzbändern. Das kann insbesondere für private Anleger helfen, Disziplin aufrechtzuerhalten und emotionale Entscheidungen zu reduzieren.
8. Fazit und Handlungsempfehlungen
Rebalancing ist ein zentrales Element einer systematischen Anlagestrategie, das dazu dient, das beabsichtigte Risiko- und Ertragsprofil im Zeitverlauf zu erhalten. Durch strukturierte Periodik, Toleranzbänder oder ereignisgesteuerte Anpassungen bleibt das Portfolio im Einklang mit langfristigen Zielen. Gleichzeitig sind Transaktionskosten, steuerliche Effekte und potenzielle Opportunitätskosten zu berücksichtigen. Eingebettet in eine ganzheitliche Finanzplanung wird Rebalancing zu einem wirksamen Werkzeug, um Disziplin zu kultivieren und langfristig strukturiert Vermögen zu managen.