Leibrente
Das Wichtigste in Kürze
- Leibrente bezeichnet eine vertraglich vereinbarte, lebenslange regelmäßige Zahlung – häufig monatlich – als Gegenleistung für ein einmaliges Kapital oder eine Einmalzahlung.
- Die Zahlungen enden erst mit dem Tod der empfangsberechtigten Person; sie dienen der finanziellen Absicherung im Alter oder bei anderen langfristigen Verpflichtungen.
- Die Leibrente unterscheidet sich von befristeten Renten oder Einmalzahlungen dadurch, dass sie unbefristet ist, also so lange gezahlt wird, wie der Berechtigte lebt.
- Leibrenten werden meist in Versicherungs- und Vorsorgekontexten abgeschlossen, zum Beispiel zur Altersversorgung oder Immobilienverrentung.
- Die Höhe der Leibrente hängt von verschiedenen Faktoren ab: eingezahltes Kapital, aktueller Zins- und Sterbetafelsatz, Laufzeit, Alter beim Rentenbeginn und vertragliche Bedingungen.
- Bei der Besteuerung kommen unterschiedliche Regeln zur Anwendung, je nach Art der Leibrente und Zeitpunkt des Vertragsabschlusses.
- Leibrenten können eine sinnvolle Option sein, um Langlebigkeitsrisiken abzusichern und planbare Einkünfte für den Lebensabend zu schaffen.
Inhaltsverzeichnis
- Was ist eine Leibrente?
- Geschichte und rechtlicher Kontext
- Wie funktioniert eine Leibrente?
- Unterschiede zu anderen Rentenformen
- Berechnung der Leibrente
- Formen der Leibrente
- Vor- und Nachteile der Leibrente
- Steuerliche Aspekte der Leibrente
- Leibrente und Lebensplanung im Ruhestand
- Praxisbeispiele und typische Einsatzfälle
- Fazit: Wann Leibrente sinnvoll ist
1. Was ist eine Leibrente?
Die Leibrente ist ein Finanzinstrument, bei dem eine Person (Rentenschuldner) einer anderen Person (Rentner) über einen vereinbarten Zeitraum – in der Regel lebenslang – regelmäßige Zahlungen leistet. Der zentral definierende Aspekt der Leibrente ist die Lebensdauerabhängigkeit: Die monatlichen oder jährlichen Rentenzahlungen erfolgen so lange, wie der Berechtigte lebt, und enden erst mit seinem Tod. Dieses Merkmal unterscheidet die Leibrente von zeitlich befristeten Renten oder reinen Einmalzahlungen.
Eine Leibrente kann dabei in verschiedenen Kontexten vereinbart werden: als Teil privater Altersvorsorgeverträge, als vertragliche Rentenform in Lebens- oder Rentenversicherungen oder als Bestandteil von Vermögensübertragungen wie der Immobilienverrentung. In jedem Fall stellt die Leibrente eine Form der Absicherung gegen Langlebigkeitsrisiken dar: Wer lange lebt, erhält weiter Einkommen, ohne dass dieses vorher planbar erschöpft wird.
Im allgemeinen Wirtschafts- und Finanzwortschatz bezeichnet der Begriff zusätzlich den rechtlichen Anspruch auf regelmäßige Zahlungen oder auf hergeleitete Rentenleistungen, der nicht automatisch an bestimmte vorher festgelegte Zeitspannen gebunden ist. Somit ist die Leibrente ein Instrument, das beides ermöglicht: Planungssicherheit und eine lebenslange Absicherung.
2. Geschichte und rechtlicher Kontext
Die Idee der Leibrente ist historisch tief verwurzelt: Bereits im Mittelalter wurden Vereinbarungen getroffen, bei denen ein Schuldner einem Gläubiger gegen Zahlung eines Kapitals lebenslange Leistungen versprach. In der modernen Finanzwelt hat sich die Leibrente seit dem 19. Jahrhundert als Bestandteil von Renten- und Versicherungsprodukten etabliert.
Rechtlich wird die Leibrente durch vertragliche Vereinbarungen zwischen den Parteien geregelt. In Deutschland orientieren sich viele der gesetzlichen Rahmenbedingungen zur Leibrente am allgemeinen Vertragsrecht, dem Versicherungsvertragsgesetz und steuerlichen Vorschriften, die für bestimmte Modelle (z. B. private Rentenversicherungen) gelten.
In ihrem anwaltlichen oder notariellen Kontext kann eine Leibrente auch bei der Übertragung von Immobilien, land- oder forstwirtschaftlichen Betrieben sowie anderen Vermögenswerten relevant sein – als Teil einer vertraglichen Regelung, bei der der Erwerber lebenslange Zahlungen im Austausch für den Vermögenswert übernimmt.
3. Wie funktioniert eine Leibrente?
Grundprinzip
Das Grundprinzip einer Leibrente funktioniert in zwei Phasen:
- Anspar- oder Zahlphase: In vielen Fällen wird zunächst ein Kapitalbetrag angespart oder eingezahlt – etwa über Beiträge zu einer privaten Rentenversicherung oder durch Zahlung eines Einmalbetrags beim Vertragsabschluss eines Leibrentenvertrags.
- Auszahlungsphase: Ab dem vereinbarten Rentenbeginn erhält der Berechtigte regelmäßige Rentenzahlungen, die lebenslang fortgeführt werden.
Die lebenslange Natur der Zahlungen ist dabei das zentrale Merkmal: Einmal begonnen, enden die Rentenzahlungen nicht durch Zeitablauf, sondern erst durch den Tod des Berechtigten.
Vertragliche Grundlagen
Eine Leibrentenvereinbarung legt typischerweise fest:
- Höhe und Zeitpunkt der Zahlungen,
- Beginnzeitpunkt der Rentenzahlung,
- Zahlungsintervall (monatlich, vierteljährlich, jährlich),
- Garantiedauer oder Mindestbezugszeit, falls vorgesehen,
- Risikofaktoren wie mögliche Anpassungen bei Inflation oder anderen wirtschaftlichen Bedingungen.
Diese Bedingungen sind Teil des Vertragswerks zwischen den Parteien und können je nach Produkt oder Verwendungszweck variieren.
4. Unterschiede zu anderen Rentenformen
Die Leibrente unterscheidet sich insbesondere von folgenden Modellen:
Zeitlich befristete Renten
Bei befristeten Renten – etwa einer 10- oder 20-jährigen Rente – sind die Zahlungen an eine vordefinierte Laufzeit gebunden. Sie enden unabhängig vom Überleben des Berechtigten. Bei einer Leibrente ist die Laufzeit nicht befristet.
Einmalzahlungen
Einmalzahlungen sind Kapitalbeträge, die auf einen Schlag ausgezahlt werden, ohne fortlaufende Rentenkomponenten. Eine Leibrente bietet dagegen eine wiederkehrende Einnahmequelle.
Kapitalabfindung mit Restwerten
Manche Verträge sehen eine Kombination aus Leibrente und Restwertauszahlung vor: Bei Tod innerhalb einer bestimmten Zeit kann ein Restkapital an Erben zurückfallen. Dies unterscheidet sich von der klassischen Leibrente, bei der nach dem Tod in der Regel keine weiteren Zahlungen erfolgen.
5. Berechnung der Leibrente
Die Höhe einer Leibrente wird durch eine Reihe von Einflussgrößen bestimmt, die im Zusammenspiel die monatlichen oder jährlichen Rentenleistungen festlegen.
Einflussgrößen
Die Kernfaktoren bei der Berechnung sind:
- Kapitalbasis: Auszahlungen basieren häufig auf einem angesparten Kapitalbetrag oder Einmalzahlung, der/die im Voraus investiert oder hinterlegt wurde.
- Sterbetafeln / Lebenserwartung: Statistische Lebenserwartungen spielen eine entscheidende Rolle: Je länger die durchschnittliche Lebenserwartung, desto niedriger sind bei gleichem Kapital die monatlichen Leistungen, weil länger gezahlt werden muss.
- Zinssatz und technische Parameter: Versicherer nutzen Zinssätze, technische Faktoren und Risikomargen zur Kalkulation, damit die lebenslange Rentenzahlung nachhaltig gewährleistet ist.
- Beginnzeitpunkt: Je früher der Rentenbeginn, desto länger muss voraussichtlich gezahlt werden – was sich auf die Höhe der vereinbarten Rente auswirkt.
Sterbetafeln und statistische Lebenserwartung
Sterbetafeln sind statistische Tabellen, die die Lebenserwartung für bestimmte Altersgruppen abbilden. Versicherer nutzen sie, um zu kalkulieren, wie lange eine Leibrente voraussichtlich gezahlt werden muss. Diese Tafeln werden regelmäßig aktualisiert, um Veränderungen in der Bevölkerungsstruktur und Lebenserwartung Rechnung zu tragen.
6. Formen der Leibrente
Leibrenten können in verschiedenen Ausgestaltungen auftreten, je nach Zweck und Rahmenbedingungen:
Klassische private Leibrente
Dies ist die gebräuchlichste Form: Ein Versicherter schließt per Vertrag eine Leibrente ab, zahlt Beiträge ein oder leistet eine Einmalzahlung, und erhält dafür später lebenslange Rentenzahlungen.
Öffentliche und staatliche Formen
In manchen staatlichen Vorsorgesystemen existieren ähnliche Mechanismen, etwa bei bestimmten öffentlichen Rentensystemen oder pensionsähnlichen Leistungen, die im Kern eine lebenslange Zahlung garantieren. Der Begriff „Leibrente“ kann hier als Oberbegriff für lebenslange Renten verstanden werden.
Immobilienverrentung / Umkehrhypothek
Ein Sonderfall ist die sogenannte Immobilienverrentung: Der Eigentümer einer Immobilie erhält eine Leibrente – also regelmäßige Zahlungen –, im Austausch für das eingebrachte Wohnrecht oder den Wert der Immobilie. Diese Nutzung ist vielfach in der privaten Altersvorsorge verbreitet, etwa um Immobilienwerte in laufende Einkünfte umzuwandeln.
7. Vor- und Nachteile der Leibrente
Vorteile
- Lebenslange Absicherung: Die Leibrente schützt gegen das Risiko, im Alter ohne Einkommen dazustehen – selbst bei hoher Lebenserwartung.
- Planungssicherheit: Feste regelmäßige Zahlungen erleichtern die Haushalts- und Lebensplanung im Ruhestand.
- Berechenbarkeit: Durch Sterbetafeln und technische Parameter kann die Rentenhöhe im Voraus kalkuliert werden.
Nachteile
- Kapitalbindung: Einmal eingeschlossene Kapitalbeträge stehen nicht mehr für andere Zwecke zur Verfügung.
- Inflationsrisiko: Ohne Inflationsanpassungen kann die reale Kaufkraft der Rente im Zeitablauf sinken.
- Keine Restwerterträge: Bei klassischer Leibrente verfällt oft ein Restkapital bei Tod – ohne Vererbung an die Erben, wenn keine Zusatzregelung vereinbart wurde.
8. Steuerliche Aspekte der Leibrente
Die steuerliche Behandlung von Leibrenten hängt von der Rechtslage und der Art des Vertrags ab. Grundsätzlich kann gelten:
- Ertragsanteile der Rentenzahlungen sind in vielen Fällen steuerpflichtig.
- Kapitalanteile, soweit bereits versteuert oder abgeltungsbesteuert, können steuerfrei sein.
- Spezielle Regelungen kommen zur Anwendung, wenn die Leibrente im Rahmen steuerlich geförderter Vorsorgeformen abgeschlossen wurde oder bestimmte Freibeträge greift.
Die genaue steuerliche Einordnung sollte für jeden Einzelfall geprüft werden, da sie von Vertragsform, persönlicher Situation und aktueller Gesetzeslage abhängt.
9. Leibrente und Lebensplanung im Ruhestand
In der individuellen Finanzplanung kann die Leibrente eine zentrale Rolle spielen, insbesondere wenn es um die inflations- und altersbezogene Sicherung des Einkommens im Ruhestand geht. Sie lässt sich kombinieren mit anderen Instrumenten wie:
- gesetzlicher Rente,
- betrieblicher Altersversorgung,
- freien Spar- und Anlageformen (z. B. ETF-Sparpläne).
Die Leibrente dient dabei vor allem dazu, das Langlebigkeitsrisiko zu decken: Wer nicht sicher weiß, wie lange er leben wird, profitierte von einer lebenslangen, regelmäßigen Einkommensquelle.
10. Praxisbeispiele und typische Einsatzfälle
Beispiel 1 – Klassische private Vorsorge
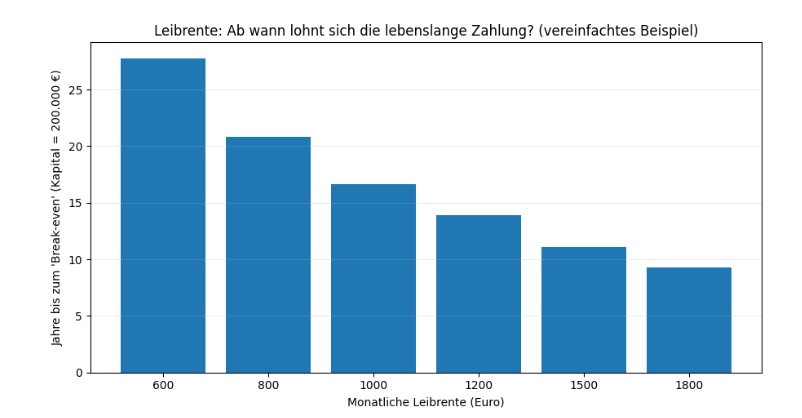
Eine 60-jährige Person schließt eine private Rentenversicherung mit Leibrente ab und bezahlt eine Einmalzahlung von 200.000 Euro. Der Vertrag sieht vor, dass ab dem 65. Lebensjahr lebenslange monatliche Rentenzahlungen gezahlt werden. Durch den Einsatz statistischer Lebenserwartung und technischer Faktoren ergibt sich eine lebenslange Rente von etwa 1.200 Euro monatlich.
Beispiel 2 – Immobilienverrentung
Ein 70-jähriger Immobilienbesitzer verkauft seine Wohnung an einen Verrentungsanbieter und erhält im Gegenzug eine Leibrente. Diese lebenslangen Zahlungen ermöglichen ihm, seinen Lebensunterhalt zu bestreiten, während er weiterhin im Objekt wohnen bleibt.
Beispiel 3 – Kombination mit Erbschaftsplanung
Ein Vertrag kann so gestaltet werden, dass – trotz Leibrente – ein Restkapital an Erben fällt, wenn der Berechtigte innerhalb einer garantierten Mindestbezugszeit stirbt. Dadurch wird einerseits die lebenslange Rente abgesichert, andererseits ein Restwert für Erben berücksichtigt.
11. Fazit: Wann Leibrente sinnvoll ist
Die Leibrente ist ein leistungsfähiges Instrument der Altersvorsorge und langfristigen Finanzplanung, das vor allem dazu dient, planbare, lebenslange Einkünfte im Alter sicherzustellen. Sie ist besonders geeignet für Personen, die Wert legen auf:
- Absicherung gegen Langlebigkeitsrisiken,
- kontinuierliche Einkommensströme im Ruhestand,
- Vermeidung des Risikos des Kapitalverzehrs.
Gleichzeitig sollte eine Leibrentenlösung stets als Teil eines umfassenden Vorsorgeplans verstanden werden, in dem steuerliche, rechtliche und persönliche Aspekte berücksichtigt werden. Mit der richtigen Einbindung kann die Leibrente helfen, finanzielle Sicherheit im Alter zu schaffen und den Lebensabend planbar zu machen.
Verwandte Begriffe
Passende Ratgeber
- Private Rentenversicherung – lohnt sich das wirklich?
- Gesetzliche vs. private Altersvorsorge – wo liegt der Unterschied?