Langlebigkeitsrisiko
Das Wichtigste in Kürze
- Das Langlebigkeitsrisiko beschreibt das finanzielle Risiko, dass eine Person länger lebt als erwartet oder als ihre finanziellen Mittel reichen – mit potenziell ernsten Folgen für Vorsorgepläne, Renten und finanzielle Sicherheit im Alter.
- Es betrifft sowohl Privatpersonen (Risikoadresse Altersvorsorge und Ruhestandsplanung) als auch Institutionen wie Versicherer und Pensionsfonds, die Lebensdauerannahmen und Rentenauszahlungen kalkulieren müssen.
- Langlebigkeitsrisiko ist ein zentrales Thema der Altersvorsorge, weil steigende Lebenserwartungen bedeuten, dass traditionelle Spar- und Rentenmodelle oft nicht mehr ausreichen.
- Ursachen sind demografische Veränderungen, medizinische Fortschritte und bessere Lebensbedingungen, die die durchschnittliche Lebenserwartung erhöhen.
- Mit diesem Risiko verbunden ist das Finanzierungsrisiko, dass Kapital oder Rentenbindungen im Alter nicht mehr ausreichen – insbesondere wenn Ersparnisse zu schnell verbraucht werden.
- Die Absicherung erfolgt über strategische Finanzplanung, diversifizierte Vorsorgeportfolios, Rentenprodukte oder Risikoübertragungen (z. B. Leibrenten oder Versicherungen).
Inhaltsverzeichnis
- Was bedeutet Langlebigkeitsrisiko?
- Entstehung und Bedeutung im demografischen Wandel
- Langlebigkeitsrisiko in der Altersvorsorge – Personenperspektive
- Langlebigkeitsrisiko aus institutioneller Sicht
- Risikofaktoren und Einflussgrößen
- Medizinischer Fortschritt
- Demographische Veränderungen
- Individuelle Lebensstile
- Finanzielle Auswirkungen auf Vorsorge und Ruhestandsplanung
- Strategien zur Risikominimierung
- Langlebigkeitsrisiko und Produktwahl in der Altersvorsorge
- Messung und Modellierung des Langlebigkeitsrisikos
- Herausforderungen und Zukunftsthemen
- Fazit: Bedeutung des Langlebigkeitsrisikos für die Finanzplanung
1. Was bedeutet Langlebigkeitsrisiko?
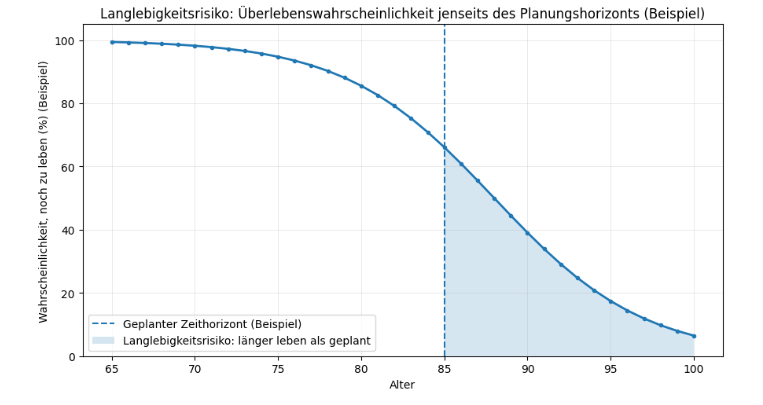
Das Langlebigkeitsrisiko bezeichnet das finanzielle Risiko, dass ein Mensch länger lebt als erwartet und seine finanziellen Ressourcen im Ruhestand aufbraucht. Dieses Risiko tritt auf, wenn die Lebensdauer die bei der Planung zugrunde gelegten Annahmen übersteigt.
Versicherungsmathematisch bedeutet es zudem das Risiko für Versicherungsgesellschaften, dass Renten oder lebenslange Leistungen länger gezahlt werden müssen als versicherungsmathematisch kalkuliert – dies kann zu Unterdeckung und finanziellen Belastungen führen.
In der individuellen Finanzplanung bezeichnet es die Gefahr, dass die eigenen Spar- und Vorsorgegelder nicht ausreichen, um einen längeren Lebensabend komfortabel abzusichern. Hierbei unterschätzen viele Menschen, wie lange ihre Ersparnisse reichen müssen, insbesondere angesichts steigender Lebenserwartungen.
2. Entstehung und Bedeutung im demografischen Wandel
Die demografische Entwicklung trägt entscheidend zur Relevanz des Langlebigkeitsrisikos bei. In den meisten entwickelten Volkswirtschaften steigen die durchschnittliche Lebenserwartung und die Zahl der Menschen, die deutlich über 80 oder 90 Jahre alt werden.
Dieser Anstieg ist ein demografischer Erfolg – bessere medizinische Versorgung, höhere Standards der Gesundheitsversorgung und Lebensbedingungen haben dazu geführt, dass Menschen älter und oft gesünder leben als frühere Generationen.
Gleichzeitig bringt diese Entwicklung Herausforderungen für traditionelle Vorsorge- und Finanzierungsmodelle mit sich, die einst unter kürzeren Lebenserwartungen kalkuliert wurden. Das Langlebigkeitsrisiko ist damit sowohl ein gesellschaftliches als auch ein individuelles Problem.
3. Langlebigkeitsrisiko in der Altersvorsorge – Personenperspektive
Für Privatpersonen im Ruhestand bedeutet Langlebigkeitsrisiko, dass Renten, Ersparnisse oder Vorsorgekapital länger reichen müssen, als ursprünglich geplant. Der wichtigste Aspekt aus Sicht der individuellen Vorsorge ist, die Ersparnisse in Einkommensströme oder Vermögenswerte umzuwandeln, die ein Leben lang halten.
Während viele Menschen eine Rente für 15–20 Jahre planen, zeigt demografische Realität, dass ein Rentner heute oft 25 Jahre oder länger im Ruhestand verbringen kann.
Ein unzureichend berücksichtigtes Langlebigkeitsrisiko kann bedeuten:
- Kapital wird früher verbraucht,
- der Lebensstandard sinkt,
- oder es entsteht die Notwendigkeit, Arbeits- oder Einkommensphasen zu verlängern.
4. Langlebigkeitsrisiko aus institutioneller Sicht
Versicherungsunternehmen
Versicherer tragen ein inhärentes Langlebigkeitsrisiko, wenn sie lebenslange Rentenversicherungen oder Leibrenten anbieten. Diese Produkte versprechen Zahlungen bis zum Tod des Begünstigten, was bei steigender Lebenserwartung höhere Verpflichtungen bedeutet als ursprünglich kalkuliert.
Versicherungsmathematisch wird das Langlebigkeitsrisiko in den Deckungsrückstellungen und den Aktuariellen Berechnungen berücksichtigt, doch anhaltende Verbesserungen in der Lebenserwartung können dennoch zu zusätzlichen Belastungen für Versicherungsgesellschaften führen.
Pensionsfonds
Auch Pensionsfonds und Rentensysteme (z. B. betrieblich oder öffentlich) müssen das Risiko, dass Rentner länger Leistungen beziehen als erwartet, finanziell absichern. Überraschend hohe Lebenserwartungen können dazu führen, dass Pensionspläne Unterdeckungen aufweisen oder zusätzliche Beiträge erforderlich werden.
Das Langlebigkeitsrisiko erhöht die Verpflichtungen dieser Systeme und erfordert Anpassungen in Planung, Kapitaldeckung und Risikoabsicherung.
5. Risikofaktoren und Einflussgrößen
Medizinischer Fortschritt
Fortschritte in der Medizin, Prävention und Gesundheitsversorgung verlängern die Lebenszeit deutlich. Krankheiten, die früher tödlich endeten, werden heute erfolgreich behandelt oder gemanagt. Dies verschiebt die Sterblichkeitskurven und beeinflusst Vorsorgekalkulationen.
Demografische Veränderungen
Sinkende Geburtenraten und steigende Lebenserwartung führen zu Alterung der Gesellschaft. Ein höherer Anteil älterer Menschen in der Bevölkerung bedeutet, dass mehr Menschen länger in Rente sind und somit länger finanzielle Leistungen benötigen.
Individuelle Lebensstile
Ernährung, Bewegung, Vorsorgeverhalten und genetische Faktoren beeinflussen die Lebenserwartung jedes Einzelnen. Ein gesunder Lebensstil kann die Wahrscheinlichkeit erhöhen, ein hohes Alter zu erreichen und damit das Langlebigkeitsrisiko auf individueller Ebene zu verstärken.
6. Finanzielle Auswirkungen auf Vorsorge und Ruhestandsplanung
Das Langlebigkeitsrisiko stellt eine zentrale Herausforderung für:
- Private Vorsorge: Gefahr der Erschöpfung des eigenen Kapitals, wenn es nicht ausreichend ausgelegt ist, um einen längeren Ruhestand zu finanzieren.
- Gesetzliche Rentensysteme: Steigende Belastung der umlagefinanzierten Systeme, weil mehr Rentenjahre bezahlt werden müssen.
- Kapitalgedeckte Vorsorgemodelle: Verpflichtung, Kapital so auszurichten, dass es länger als erwartet getragen werden kann.
Individuelle Folgen können sein, dass Altersvorsorgesparer:
- später in Rente gehen,
- mehr sparen müssen,
- länger arbeiten müssen,
- oder Absicherungsprodukte wie Leibrenten nutzen müssen, um ein Langlebigkeitsrisiko zu decken.
7. Strategien zur Risikominimierung
Annuities und Leibrenten
Lebenslange Rentenprodukte, wie Leibrenten, können das Langlebigkeitsrisiko effektiv abdecken, weil sie lebenslange Zahlungsströme garantieren und somit sicherstellen, dass Einkünfte nicht versiegen, egal wie alt jemand wird.
Diversifikation von Anlagen
Durch Diversifikation über mehrere Anlageklassen hinweg kann das Risiko reduziert werden, dass ein komplett auf Zins oder Kapital basiertes Vorsorgesystem bei längerer Lebenszeit scheitert.
Sicherungs- und Risikoübertragungsinstrumente
Für Institutionen gibt es spezielle Instrumente wie Survivor Bonds, Longevity Swaps oder Reinsurance-Lösungen, um Risiken aus steigender Lebenserwartung zu teilen oder zu übertragen.
8. Langlebigkeitsrisiko und Produktwahl in der Altersvorsorge
Wenn du für deine Altersvorsorge planst, sollten Produkte berücksichtigt werden, die spezifische Absicherung gegen Langlebigkeitsrisiken enthalten oder unterstützen. Dazu gehören:
- Private Rentenversicherungen mit lebenslangen Leistungen
- Betriebliche Altersvorsorge mit Risikodeckung
- Gemischte Vorsorgestrategien, die sowohl Kapital als auch Rentenkomponenten enthalten
Eine sinnvolle Lösung kann darin bestehen, langfristige Einkommenströme mit Kapitalanlagen zu kombinieren, um die Risiken breit abzufedern.
9. Messung und Modellierung des Langlebigkeitsrisikos
Das Langlebigkeitsrisiko wird in der Praxis durch sterbetafeln, Lebenserwartungsstatistiken und Versicherungsmathematik modelliert. Diese Prognosen werden genutzt, um:
- Rentenverpflichtungen zu bewerten,
- Vorsorgeverpflichtungen zu kalkulieren,
- und Strategien zur Risikominderung zu entwickeln.
Versicherungsmathematische Modelle müssen kontinuierlich aktualisiert werden, da die Lebenserwartung stärker und schneller steigt als viele Standard-Projektionen bisher angenommen hatten.
10. Herausforderungen und Zukunftsthemen
Zukünftige Herausforderungen im Umgang mit dem Langlebigkeitsrisiko beinhalten:
- Demographische Unsicherheiten: Wie schnell wird die Bevölkerung weiter altern?
- Finanzierungsmodelle: Wie können Rentensysteme langfristig finanzierbar bleiben?
- Hedging-Techniken: Weiterentwicklung von Longevity-Bonds und ähnlichen Risikoübertragungsinstrumenten.
- Individuelle Planung: Modelle der Finanzplanung, die realistische Lebenserwartungen stärker berücksichtigen.
11. Fazit: Bedeutung des Langlebigkeitsrisikos für die Finanzplanung
Das Langlebigkeitsrisiko ist ein zentrales Thema moderner Finanz- und Altersvorsorgeplanung. Angesichts steigender Lebenserwartungen wird es immer wichtiger, Vorsorgekonzepte so auszurichten, dass sie finanzielle Sicherheit bis ins hohe Alter gewährleisten. Für Privatpersonen bedeutet dies, frühzeitig Strategien zu entwickeln, die den Bedarf an Einkommen im Ruhestand nachhaltig decken – trotz möglicherweise langer Lebensdauer. Institutionen müssen dagegen ihre Kalkulationen und Risikomanagementstrategien anpassen, um die finanziellen Anforderungen einer alternden Gesellschaft langfristig stabil zu halten.