Rentenversicherung
Das Wichtigste in Kürze
- Definition: Die Rentenversicherung bezeichnet im sozialstaatlichen Kontext ein System der sozialen Sicherung, das Beschäftigte und bestimmte andere Personen finanziell absichert, wenn sie das Rentenalter erreichen, erwerbsgemindert werden oder Hinterbliebene nach einem Todesfall unterstützt werden.
- Gesetzliche Rentenversicherung: In Deutschland ist die gesetzliche Rentenversicherung (GRV) der zentrale Teil der sozialen Rentenversicherung. Sie ist Pflichtversicherung für Arbeitnehmer und einige weitere Gruppen und bildet die wichtigste Säule der Alterssicherung.
- Finanzierung: Sie wird überwiegend im Umlageverfahren finanziert – die aktuellen Beiträge der Erwerbstätigen werden direkt zur Auszahlung an die heutigen Rentner genutzt.
- Leistungsarten: Die Rentenversicherung umfasst Altersrenten, Erwerbsminderungsrenten sowie Hinterbliebenenrenten und weitere Leistungen wie Rehabilitation und Versicherungsleistungen bei Todesfällen.
- Beitragssystem: Versicherte zahlen einen Beitragssatz vom Bruttolohn, der zwischen Arbeitnehmer und Arbeitgeber aufgeteilt wird.
- Ziel: Sie soll den Lebensunterhalt im Alter sichern, vor finanziellen Risiken durch Krankheit, Erwerbsminderung oder Todesfall schützen und soziale Gerechtigkeit über Generationen hinweg ermöglichen.
Inhaltsverzeichnis
- Einführung: Was ist Rentenversicherung?
- Die gesetzliche Rentenversicherung in Deutschland
- Leistungen der Rentenversicherung
- Finanzierung der Rentenversicherung
- Rentenberechnung und Versicherungszeiten
- Herausforderungen des Systems
- Praxis: Renteninformation und Planung
- Fazit: Bedeutung der Rentenversicherung
1. Einführung: Was ist Rentenversicherung?
1.1 Begriff und sozialstaatlicher Kontext
Die Rentenversicherung ist ein zentraler Zweig der sozialen Sicherung, der Arbeitnehmer und bestimmte andere Gruppen im Falle des Alters, der Erwerbsminderung oder des Todes absichert. Sie zahlt Leistungen, die den finanziellen Lebensunterhalt – etwa durch regelmäßige Rentenzahlungen – sicherstellen sollen. Gleichzeitig unterstützt sie Versicherte durch Leistungen zur Rehabilitation und Teilhabe am Erwerbsleben.
Diese Form der sozialen Sicherung ist in vielen Staaten etabliert; in Deutschland bildet sie einen Teil des Systems der gesetzlichen Sozialversicherung und greift ergänzend zu betrieblicher und privater Vorsorge.
1.2 Geschichte und Bedeutung
Das deutsche Rentensystem blickt auf eine lange Entwicklung zurück, wurde im Kern bereits im 19. Jahrhundert eingeführt und seither kontinuierlich ausgebaut. Es ist bis heute eine der wichtigsten Säulen der sozialen Absicherung im Alter und gilt vielen als Grundlage für ein würdiges Leben nach dem Erwerbsleben.
2. Die gesetzliche Rentenversicherung in Deutschland
2.1 Grundprinzip und Rechtsrahmen
Die gesetzliche Rentenversicherung (GRV) ist in Deutschland im Sechsten Buch des Sozialgesetzbuchs (SGB VI) verankert und stellt den größten Teil der Rentenversicherung dar. Sie ist Pflichtversicherung für die Mehrheit der Arbeitnehmer und bestimmte weitere Gruppen. Hierdurch entsteht ein kollektiver Schutz vor Risiken des Alters, der Erwerbsunfähigkeit und des Todes.
Der zentrale Träger ist die Deutsche Rentenversicherung, die aus mehreren regionalen und bundesweiten Körperschaften besteht und für Verwaltung, Auszahlung von Leistungen und Beratung zuständig ist.
2.2 Pflicht- und freiwillige Versicherung
In der gesetzlichen Rentenversicherung sind Arbeitnehmer grundsätzlich pflichtversichert; dies gilt auch für Auszubildende, Pflichtpraktikanten, Personen in bestimmten Ausbildungsformen sowie in vielen Fällen auch Selbstständige auf freiwilliger Basis, wenn sie sich für eine freiwillige Versicherung entscheiden.
3. Leistungen der Rentenversicherung
3.1 Altersrente
Die Altersrente ist die bekannteste Leistung. Sie wird gezahlt, wenn Versicherte ein bestimmtes Mindestalter (Regelaltersgrenze) erreichen und die notwendigen Versicherungszeiten erfüllt haben. Diese Leistung dient der Sicherung des Lebensunterhalts im Ruhestand.
3.2 Erwerbsminderungsrente
Wenn eine versicherte Person aufgrund gesundheitlicher Einschränkungen nicht mehr oder nur eingeschränkt arbeiten kann, kann sie eine Erwerbsminderungsrente in Anspruch nehmen. Diese Leistung soll den Verdienstausfall in solchen Situationen abmildern.
3.3 Hinterbliebenenrenten
Nach dem Tod eines Versicherten können Hinterbliebene, etwa Ehepartner, eingetragene Lebenspartner oder Kinder, Anspruch auf Unterstützung durch Witwen‑, Witwer- und Waisenrenten haben. Diese Leistungen sollen helfen, finanzielle Nachteile durch den Verlust eines Verdienstes auszugleichen.
3.4 Weitere Leistungen (Rehabilitation, Beratung)
Die Rentenversicherung umfasst darüber hinaus Leistungen zur medizinischen oder beruflichen Rehabilitation, um Versicherte bei der Wiederherstellung der Erwerbsfähigkeit zu unterstützen. Weiterhin bietet sie Dienstleistungen wie Beratung, Renteninformation und Hilfestellung für Versicherte und Arbeitgeber.
4. Finanzierung der Rentenversicherung
4.1 Umlageverfahren
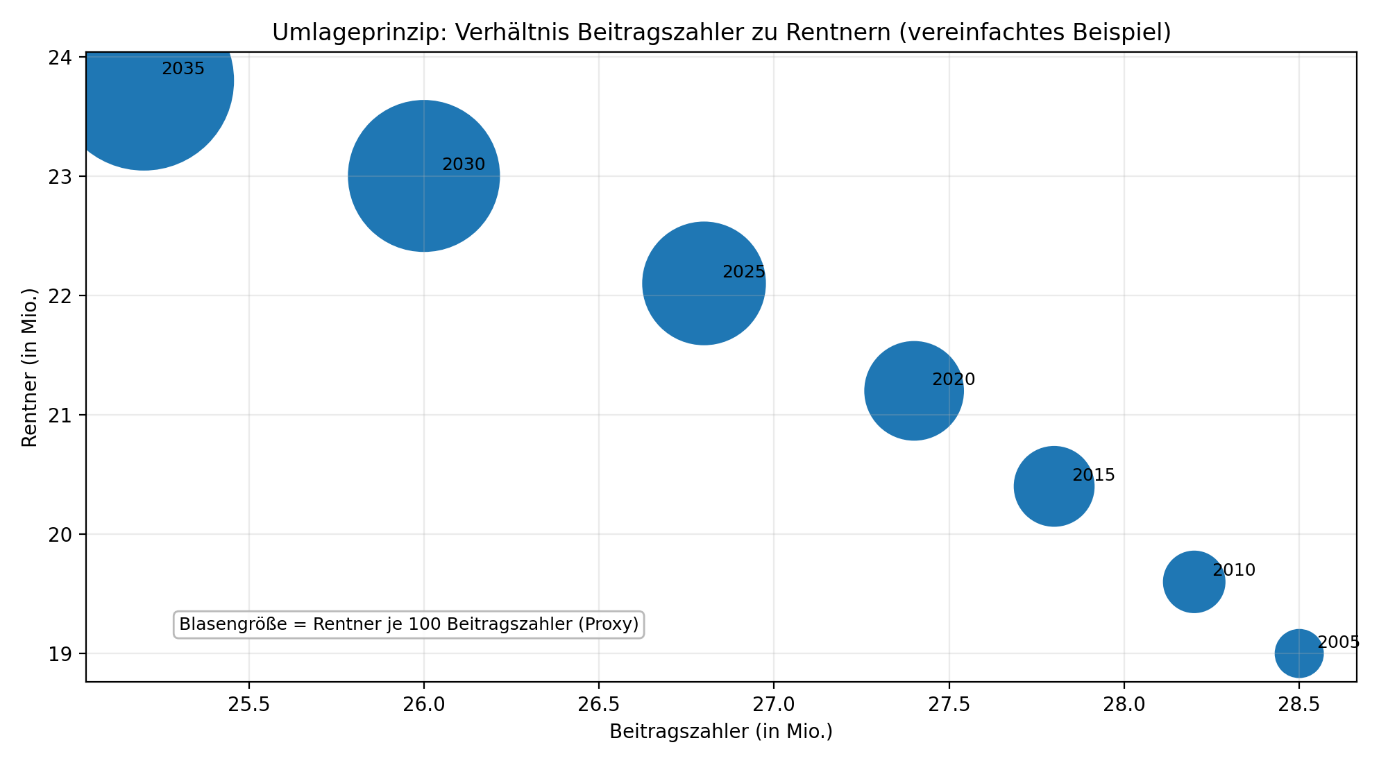
Die Rentenversicherung wird hauptsächlich durch ein Umlageverfahren finanziert. Hierbei werden die Beiträge, die die aktuell Beschäftigten leisten, nicht angespart, sondern sofort zur Finanzierung der Renten der aktuellen Rentner verwendet. Dieses System basiert auf dem so genannten Generationenvertrag: Jede Beitragszahlergeneration finanziert die Leistungen der jeweiligen Rentnergeneration.
4.2 Beitragssatz und Beitragsbemessung
Der Beitrag zur Rentenversicherung wird als Prozentsatz des Bruttoeinkommens erhoben. In Deutschland liegt der Beitragssatz seit einigen Jahren bei rund 18,6 %, der zu gleichen Teilen von Arbeitnehmern und Arbeitgebern getragen wird. Bis zu einer bestimmten Beitragsbemessungsgrenze wird Einkommen bei der Berechnung berücksichtigt; darüber hinausgehende Beträge bleiben beitragsfrei.
5. Rentenberechnung und Versicherungszeiten
5.1 Beitragszeiten und Entgeltpunkte
Die spätere Rentenhöhe hängt entscheidend von den Zeiten ab, in denen Beiträge gezahlt wurden, und von der Höhe dieser Beiträge. In Deutschland wird dies über Entgeltpunkte abgebildet: Wer im Jahr genau das Durchschnittseinkommen aller Versicherten verdient, erhält einen vollen Entgeltpunkt. Bei höherem oder niedrigerem Einkommen verändert sich dieser Wert entsprechend. Die Summe der Entgeltpunkte wird später zur Berechnung der Rente herangezogen.
5.2 Versicherungsrechtliche Voraussetzungen
Verschiedene Zeiten gelten als beitragspflichtig oder gleichwertig anerkannt, z. B. Zeiten der Kindererziehung oder Pflege. Dadurch können Versicherte zusätzliche Rentenansprüche erwerben, was insbesondere bei Familien oder Pflegepersonen relevant ist.
6. Herausforderungen des Systems
Die Rentenversicherung steht angesichts demografischer Veränderungen vor ernstzunehmenden Herausforderungen. Mit einer alternden Bevölkerung und sinkenden Geburtenraten steigt das Verhältnis von Rentenbeziehern zu Beitragszahlern, was die Finanzierung zunehmend unter Druck setzt und politische Diskussionen über Beitragssätze, Rentenniveau oder Renteneintrittsalter anheizt.
7. Praxis: Renteninformation und Planung
Versicherte erhalten regelmäßig eine Renteninformation, in der ihre bisherigen Ansprüche erfasst und eine Prognose für die spätere Rentenhöhe gegeben wird. Diese Information dient der individuellen Planung und zeigt, ob zusätzliche Vorsorgemaßnahmen (betriebliche oder private) notwendig sein könnten. Eine frühzeitige Beschäftigung mit der eigenen Altersvorsorge erleichtert die Planung eines stabilen Ruhestands und hilft, Versorgungslücken zu erkennen.
8. Fazit: Bedeutung der Rentenversicherung
Die Rentenversicherung, insbesondere in ihrer gesetzlichen Form, ist ein Grundpfeiler des sozialen Sicherungssystems. Sie bietet eine stabile Grundlage für den finanziellen Lebensunterhalt im Alter, schützt aber auch bei Erwerbsminderung oder im Todesfall von Versicherten. Die Finanzierung über das Umlageverfahren basiert auf dem Solidaritätsgedanken zwischen den Generationen, doch strukturelle Herausforderungen erfordern kontinuierliche politische und gesellschaftliche Auseinandersetzungen.
Eine fundierte Finanz- und Vorsorgeplanung berücksichtigt die gesetzliche Rentenversicherung als essenzielles Element der Altersabsicherung, ergänzt durch zusätzliche Vorsorgestrategien, um den Lebensstandard langfristig zu halten.
Verwandte Begriffe
Passende Ratgeber
- Private Rentenversicherung – lohnt sich das wirklich?
- Gesetzliche vs. private Altersvorsorge – wo liegt der Unterschied?