Inflation
Inflation – Definition, Ursachen, Messung, Folgen und Praxiswissen
Das Wichtigste in Kürze
- Inflation bedeutet einen anhaltenden Anstieg des allgemeinen Preisniveaus – Geld verliert an Kaufkraft.
- Ursachen liegen bei Nachfrageüberhang, steigenden Produktionskosten oder Geldmengenwachstum.
- Die Inflationsrate wird über Preisindizes wie den Verbraucherpreisindex (VPI) gemessen.
- Unterschiedliche Inflationsarten: Nachfrageinflation, Kosteninflation, importierte Inflation.
- Moderate Inflation kann Wachstum begleiten; zu hohe oder zu niedrige Inflation stört Wirtschaft und Planung.
- Für Haushalte, Sparer und Investoren beeinflusst Inflation Entscheidungen bei Sparen, Investieren und Absichern.
Inhaltsverzeichnis
- Was ist Inflation?
- Warum ist Inflation wichtig?
- Wie wird Inflation gemessen?
- Ursachen von Inflation
- Geldpolitik und Inflation
- Auswirkungen von Inflation
- Unterschied zwischen Inflation und Deflation
- Inflationsarten im Zeitverlauf
- So schützt du dein Vermögen vor Inflation
- Häufige Missverständnisse zur Inflation
- Zusammenfassung
1. Was ist Inflation?
Inflation beschreibt den Prozess, bei dem das allgemeine Preisniveau über einen längeren Zeitraum hinweg steigt. Anders formuliert: Für dieselbe Menge an Geld lassen sich immer weniger Güter und Dienstleistungen kaufen. Dieser anhaltende Anstieg des Preisniveaus bedeutet, dass die Kaufkraft des Geldes abnimmt. Inflation ist damit kein einmaliger Preisschub, sondern ein dauerhafter Trend auf breiter Basis – also nicht nur bei ausgewählten Produkten oder Dienstleistungen.
Inflation ist ein zentrales wirtschaftliches Phänomen: Sie wirkt sich auf Konsum, Einkommen, Sparen, Investieren und staatliche Planung aus. Sie ist nicht nur ein Thema für Ökonomen, sondern berührt das tägliche Leben jedes Einzelnen.
2. Warum ist Inflation wichtig?
Inflation beeinflusst nahezu alle Bereiche einer Volkswirtschaft:
- Konsumenten spüren sie, weil Preise im Supermarkt, bei Dienstleistungen und Energie steigen.
- Sparer sehen, dass das Geld auf dem Konto real an Wert verliert, wenn die Rendite nicht mit der Inflation Schritt hält.
- Unternehmen müssen Preise, Löhne und Kosten planen – Unsicherheit durch Inflation erschwert Investitionsentscheidungen.
- Staaten und Zentralbanken nutzen Geld- und Fiskalpolitik, um Inflation zu steuern.
Ohne stabile Preise werden Planung und Investition riskanter – deshalb gilt eine moderate, stabile Inflation in vielen Wirtschaftssystemen als wünschenswertes Ziel.
3. Wie wird Inflation gemessen?
Die Messung von Inflation erfolgt über Preisindizes. Der bekannteste ist der Verbraucherpreisindex (VPI). Er bildet die Preisentwicklung eines repräsentativen Warenkorbs ab, der typische Ausgaben eines durchschnittlichen Haushalts enthält: Nahrungsmittel, Miete, Energie, Verkehr, Gesundheit, Freizeit und mehr.
Die Inflationsrate ergibt sich als prozentuale Veränderung dieses Preisniveaus im Zeitverlauf – üblicherweise im Vergleich zum Vorjahr. Eine Inflationsrate von 2 Prozent bedeutet, dass der durchschnittliche Warenkorb heute 2 Prozent mehr kostet als vor einem Jahr.
Weitere Indizes wie der Erzeugerpreisindex (EPI) messen Preisveränderungen früher in der Produktionskette, bevor sie beim Endverbraucher ankommen.
4. Ursachen von Inflation
Inflation entsteht nicht ohne Grund. Ökonomisch wird sie meist durch drei Hauptursachen erklärt:
Nachfrageinflation
Wenn die gesamtwirtschaftliche Nachfrage schneller wächst als das Angebot, steigen die Preise. Das kann passieren, wenn Konsumenten, Unternehmen und Staat gleichzeitig mehr Güter und Dienstleistungen nachfragen, als produziert werden können. In so einer Situation setzen sich Preiserhöhungen durch, weil Anbieter ihre knappen Kapazitäten am Markt „aushandeln“.
Kosteninflation
Steigende Produktionskosten – etwa für Rohstoffe, Löhne oder Energie – werden von Unternehmen an die Endkunden weitergegeben. Wenn der Rohölpreis stark steigt, erhöhen Produzenten und Dienstleister ihre Preise, um die höheren Kosten zu decken. Auch höhere Löhne können durch gesteigerte Nachfrage nach Arbeitskräften eine Kosteninflation auslösen.
Importierte Inflation
Preiserhöhungen können auch aus dem Ausland importiert werden. Wenn Importgüter teurer werden – etwa durch Wechselkursveränderungen oder höhere Weltmarktpreise – dann wirken diese Kosten auf das Preisniveau im Inland. Besonders rohstoffabhängige Volkswirtschaften spüren diesen Effekt deutlich.
5. Geldpolitik und Inflation
Die Aufgabe, Inflation zu steuern, ist zentraler Bestandteil der Geldpolitik. In vielen Ländern haben Zentralbanken einen Inflationszielkorridor – typischerweise um 2 Prozent pro Jahr. Ein moderates Inflationsziel gilt als günstig für Wirtschaftswachstum und Beschäftigung, weil es Preisanpassungen ermöglicht, ohne dass Preise oder Löhne stagnieren.
Zentralbanken beeinflussen Inflation über Leitzinsen und geldpolitische Instrumente:
- Zinserhöhungen verteuern Kredite, dämpfen Nachfrage und können die Inflation senken.
- Zinssenkungen sollen Investitionen und Konsum anregen, können aber bei zu expansiver Geldpolitik Inflation anheizen.
Geldpolitik ist damit ein zentrales Instrument, um Wirtschaft und Preisniveau im Gleichgewicht zu halten.
6. Auswirkungen von Inflation
Inflation wirkt sich auf verschiedene Akteure unterschiedlich aus:
Auf Verbraucher
- Kaufkraftverlust: Steigende Preise verringern die real verfügbare Kaufkraft.
- Veränderung der Konsumgewohnheiten: Verbraucher tendieren zu früheren Käufen, wenn sie steigende Preise erwarten.
Auf Unternehmen
- Unsicherheit in der Planung: Hohe oder schwankende Inflation erschwert Investitionsentscheidungen.
- Anpassungsdruck: Unternehmen müssen Preise, Löhne und Lieferketten kalkulieren – volatile Preisniveaus erhöhen Risiko.
Auf Sparer und Investoren
- Negative Realrendite bei Sparguthaben: Wenn die Rendite auf Ersparnisse unter der Inflationsrate liegt, verliert das angesparte Geld real an Wert.
- Anpassung von Anlageklassen: Sachwerte, Immobilien oder inflationsgeschützte Anlagen können als Schutz dienen.
Inflation ist nicht per se schlecht, aber zu hohe, volatile oder gar deflationäre Phasen belasten Wirtschaft und Gesellschaft.
7. Unterschied zwischen Inflation und Deflation
Inflation – Preisniveau steigt.
Deflation – Preisniveau fällt.
Beide Extreme können problematisch sein. Während moderate Inflation wirtschaftlichen Fluss begünstigt, kann Deflation zu Konsumzurückhaltung führen: Konsumenten verschieben Käufe in Erwartung noch niedrigerer Preise. Produktionsrückgänge, sinkende Löhne und steigende Arbeitslosigkeit können folgen – ein Teufelskreis, den Zentralbanken zu vermeiden versuchen.
8. Inflationsarten im Zeitverlauf
Inflation lässt sich zudem nach ihrer Dynamik einteilen:
- Schleichende Inflation: niedrige, stabile jährliche Preissteigerungen (z. B. 1–2 %).
- Trabende Inflation: etwas höhere Raten, die mehr Unsicherheit erzeugen.
- Galoppierende Inflation/Hyperinflation: extrem hohe Raten, die Geld als Wertmaßstab verdrängen.
Während moderate Inflation Teil gesunder Volkswirtschaften ist, sind galoppierende Raten oft Ausdruck fundamentaler wirtschaftlicher Probleme.
9. So schützt du dein Vermögen vor Inflation
Inflationsschutz ist ein strategischer Bestandteil der individuellen Finanz- und Vorsorgeplanung. Praktische Optionen sind:
- Realwerte: Immobilien, Rohstoffe, inflationsindexierte Anleihen (z. B. TIPS).
- Aktien und Fonds: Unternehmen können Preise und Gewinne anpassen, was sich im langfristigen Vermögensaufbau bezahlt macht.
- Inflationsgeschützte Instrumente: Spezielle Anleihen, bei denen Kapitalwert und Zins an Preisindizes gekoppelt sind.
- Breite Diversifikation: Mischung aus liquiden Mitteln, Sachwerten und renditeorientierten Anlagen.
Der Schlüssel ist, nicht nur nominal, sondern real – also inflationsbereinigt – zu planen.
10. Häufige Missverständnisse zur Inflation
„Inflation ist immer schlecht.“ – Nicht zwingend. Moderate, stabile Preise gelten als wünschenswert.
„Alle Preise steigen gleich.“ – Realität ist differenzierter: Energie, Lebensmittel, Dienstleistungen bewegen sich unterschiedlich.
„Hohe Inflation bedeutet automatisch Wirtschaftswachstum.“ – Nicht zwangsläufig; sie kann auch aus Angebotsseitigen Krisen erfolgen.
Inflation ist ein Thema mit Nuancen: Sein Einfluss hängt von Ursache, Höhe und Erwartungshaltung der Akteure ab.
11. Zusammenfassung
Inflation ist ein grundlegendes wirtschaftliches Phänomen: Sie beschreibt den anhaltenden Anstieg des allgemeinen Preisniveaus, der sich in der sinkenden Kaufkraft des Geldes ausdrückt. Gemessen wird sie über Preisindizes, ausgewertet durch nationale Statistikämter und interpretiert durch Zentralbanken, die mit geldpolitischen Instrumenten auf Stabilität hinarbeiten.
Für Haushalte, Unternehmen und Investoren hat Inflation weitreichende Folgen: Sie beeinflusst Konsumentscheidungen, Sparverhalten, Investitionsbereitschaft und Geldwertschutz. In einer soliden Finanzplanung berücksichtigt man sowohl nominale als auch reale Wertentwicklungen. Strategien zur Absicherung gegen Inflation sind ein integraler Teil der Vermögens- und Ruhestandsplanung.
Inflation ist kein abstraktes Thema nur für Fachleute. Sie bestimmt den Alltag – von der Preisentwicklung im Supermarkt bis zur Kaufkraft deiner Altersvorsorge. Ein fundiertes Verständnis hilft, Chancen zu erkennen und Risiken zu steuern.
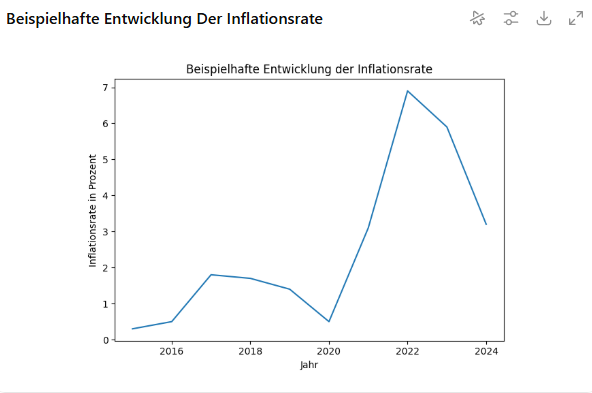
erstelle eine passende grafik, dieses soll einfach gehalten
Verwandte Begriffe
Passende Ratgeber
- Gesetzliche vs. private Altersvorsorge – wo liegt der Unterschied?
- Immobilie als Altersvorsorge: Wann sich der Kauf lohnt