Kapitalanlage Immobilie
Kapitalanlage Immobilie – Definition, Chancen, Risiken und Praxis
Das Wichtigste in Kürze
- Kapitalanlage Immobilie bezeichnet den Erwerb von Immobilien mit dem Ziel, finanzielle Erträge durch Mieteinnahmen und/oder Wertsteigerung zu erzielen.
- Immobilien gelten als Sachwerte, die Einkommen generieren, Inflationsschutz bieten und zur Diversifikation im Portfolio beitragen können.
- Die wichtigsten Erfolgsfaktoren sind Lage (Makro- und Mikrolage), Finanzierung, Kostenstruktur, Vermietbarkeit und langfristige Perspektive.
- Es gibt verschiedene Immobilienarten als Kapitalanlage: Wohnimmobilien, Gewerbeimmobilien, Spezialformen wie Pflege- oder Studentenwohnungen.
- Chancen umfassen stabile Erträge, Wertsteigerung und steuerliche Effekte, Risiken beinhalten Leerstand, Zinsrisiken, Instandhaltungskosten und Marktzyklen.
- Eine fundierte Analyse, realistische Kalkulation und langfristige Planung sind entscheidend für nachhaltigen Anlageerfolg.
Inhaltsverzeichnis
- Was bedeutet „Kapitalanlage Immobilie“?
- Warum Immobilien als Kapitalanlage?
- Wie funktionieren Erträge bei Immobilien?
- Unterscheidung nach Immobilienarten
- Erfolgsfaktoren für Kapitalanlage Immobilien
- Finanzierung: Hebelwirkung, Kosten und Planung
- Rendite und Cashflow bei Immobilieninvestments
- Steuern und rechtliche Rahmenbedingungen
- Chancen und Vorteile
- Risiken und typische Herausforderungen
- Immobilien im Kontext der Finanz- und Ruhestandsplanung
- Praktische Tipps für Einsteiger
- Fazit
1. Was bedeutet „Kapitalanlage Immobilie“?
Eine Kapitalanlage Immobilie ist ein Investment in ein oder mehrere Immobilienobjekte mit dem Ziel, finanzielle Erträge zu erzielen, entweder durch laufende Mieteinnahmen, durch Wertzuwachs über die Zeit oder durch eine Kombination beider. Im Unterschied zum Eigennutzerstandpunkt steht hier der ökonomische Nutzen im Vordergrund: das Objekt wird erworben, um Einkommen zu generieren oder Vermögen aufzubauen.
Kapitalanlage Immobilien zählen zu den Sachwerten – also Anlagen, die in realen physischen Objekten gebunden sind. Im Vergleich zu rein finanziellen Investments wie Aktien oder Anleihen bieten Immobilien spezifische Charakteristika, die sich direkt auf Cashflow, Risiko und Portfolio-Diversifikation auswirken.
2. Warum Immobilien als Kapitalanlage?
Immobilien werden aus mehreren Gründen als Kapitalanlage gewählt:
- Regelmäßige Erträge: Mieteinnahmen können einen stabilen Cashflow liefern.
- Langfristiger Wertzuwachs: In vielen Regionen steigen Immobilienwerte über Zeit, abhängig von Lage und Nachfrage.
- Diversifikation: Immobilien bringen Stabilität in ein Anlageportfolio, da sie oft anders als Finanzmärkte auf konjunkturelle Schwankungen reagieren.
- Inflationsschutz: Mietspiegel und Immobilienpreise tendieren dazu, mit der Inflation zu steigen, was den realen Wert der Anlage schützt.
Immobilien stehen zwischen klassischen Sachwerten wie Rohstoffen und Finanzanlagen wie Fonds – sie sind greifbar, aber gleichzeitig aktiv verwaltbar und marktabhängig.
3. Wie funktionieren Erträge bei Immobilien?
Bei einer Kapitalanlage Immobilie entstehen Erträge primär durch zwei Komponenten:
a) Mieteinnahmen
Der regelmäßige Zufluss aus Vermietung – monatliche Mieten abzüglich laufender Kosten – bildet den operativen Ertrag eines Immobilieninvestments.
b) Wertsteigerung
Wenn der Marktwert der Immobilie über die Zeit steigt, kann dieser Wertzuwachs beim Verkauf realisiert werden. In attraktiven Lagen und unter günstigen Marktbedingungen kann dieser Effekt einen großen Anteil der Gesamtrendite ausmachen.
Eine fundierte Kalkulation berücksichtigt beide Elemente, um die Gesamtrendite zu bestimmen.
4. Unterscheidung nach Immobilienarten
4.1 Wohnimmobilien
Wohnimmobilien sind die häufigste Form der Kapitalanlage. Sie umfassen Ein- und Mehrfamilienhäuser, Wohnungen und Wohnanlagen. Wohnimmobilien eignen sich insbesondere für Anleger, die auf stetige Mieteinnahmen und langfristige Nachfrage setzen.
4.2 Gewerbeimmobilien
Gewerbeimmobilien umfassen Bürogebäude, Einzelhandelsflächen, Lagerhallen, Produktionsimmobilien etc. Sie sind häufig durch längere Mietverträge und spezialisiertere Mietstruktur gekennzeichnet. Die Anforderungen an Standort, Nutzungskonzept und Nachfrageanalyse sind oft komplexer als bei Wohnimmobilien.
4.3 Spezialimmobilien
Spezielle Kapitalanlageformen umfassen Objekte wie Studentenwohnungen, Pflegeheime, Kurzzeitvermietungen (z. B. Ferienimmobilien) oder projektbezogene Investments. Diese Objekte folgen einzigartigen Nachfrageprofilen und erfordern oft spezielles Management.
5. Erfolgsfaktoren für Kapitalanlage Immobilien
Der Erfolg einer Kapitalanlage Immobilie hängt von einer Vielzahl von Faktoren ab, die strategisch bewertet werden sollten:
Lage
Die Lage ist der entscheidende Werttreiber. Sie wird auf zwei Ebenen bewertet:
- Makrolage: Region, Stadt, Ballungsraum – beeinflusst Nachfrage, Wertniveau und Zukunftsperspektiven.
- Mikrolage: Unmittelbares Umfeld wie Nachbarschaft, Infrastruktur, Nahversorgung und Umfeldqualität – wirkt sich direkt auf Vermietbarkeit und Attraktivität aus.
Zustand und Ausstattung
Zustand (Baujahr, Energieeffizienz, Modernisierungen) und Ausstattung (Balkon, Aufzug, Parkmöglichkeiten) beeinflussen sowohl Mietpreis als auch Werthaltigkeit.
Mietstruktur
Ein diversifizierter Mietermix, stabile Einkommensstrukturen und langfristige Mietverträge reduzieren Leerstands- und Ausfallrisiken.
Demografische und wirtschaftliche Trends
Regionale Bevölkerungsentwicklung, Wirtschaftskraft, Arbeitsmarkt und Infrastruktur-Projekte wirken sich mittel- bis langfristig auf Nachfrage und Wert aus.
Liquidität
Immobilien sind relativ illiquide – sie können nicht immer schnell oder ohne Wertabschläge verkauft werden. Diese Illiquidität muss in der Anlageplanung berücksichtigt sein.
6. Finanzierung: Hebelwirkung, Kosten und Planung
Die Kapitalanlage Immobilie wird in den meisten Fällen über einen Kredit finanziert. Der Einsatz von Fremdkapital kann die Rendite erhöhen – dieser Effekt wird als Hebel (Leverage) bezeichnet. Er bringt jedoch auch Risiken mit sich:
Eigenkapitalquote
Ein höherer Eigenkapitalanteil reduziert Zinskosten und erhöht Planungssicherheit, mindert jedoch den Hebeleffekt.
Annuitätendarlehen
Eintrittsmodell: konstante Rate über die Zeit bei sinkendem Zins- und steigendem Tilgungsanteil. Die Struktur wirkt sich auf Cashflow und Liquidität aus.
Zinsbindung
Längere Zinsbindungen bieten Kostensicherheit, kürzere ermöglichen Flexibilität bei sinkenden Zinsen.
Nebenkosten
Notar, Grundbuch, Grunderwerbsteuer, Maklergebühren und Vorab-Modernisierungskosten müssen in die Finanzierung eingeplant werden.
7. Rendite und Cashflow bei Immobilieninvestments
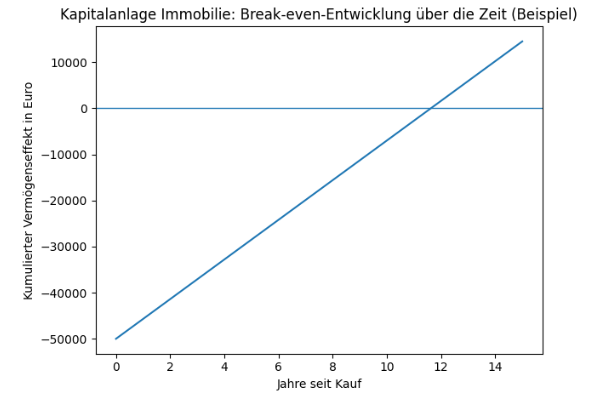
Ein Immobilieninvestment ist nur dann nachhaltig erfolgreich, wenn sowohl Rendite als auch Cashflow positiv geplant werden.
Renditekennzahlen
- Bruttorendite: Verhältnis der Mieteinnahmen zum Kaufpreis ohne Kosten.
- Nettorendite: nach Abzug laufender Kosten, Verwaltung und Instandhaltung.
Cashflow
Der Cashflow berücksichtigt die realen Ein- und Auszahlungen inklusive Finanzierungskosten und zeigt, ob das Objekt laufend Gewinne oder Defizite erzeugt.
Eine nachhaltige Kapitalanlage Immobilie sollte positive Cashflows über einen realistischen Zeitraum generieren.
8. Steuern und rechtliche Rahmenbedingungen
Steuern beeinflussen die Nettorendite maßgeblich:
- Einkünfte aus Vermietung und Verpachtung unterliegen der Einkommensteuer.
- Abschreibungsmöglichkeiten (z. B. AfA) reduzieren die steuerliche Bemessungsgrundlage.
- Grunderwerbsteuer, Grundsteuer und mögliche Sonderabgaben erhöhen laufende Kosten.
Rechtliche Rahmenbedingungen wie Mietrechtsgesetzgebung, Kündigungsschutz, Mietpreisbremse oder Energieeffizienzauflagen können die Planung beeinflussen und müssen berücksichtigt werden.
9. Chancen und Vorteile
Stetige Einnahmen
Laufende Mieteinnahmen bieten strukturierte Erträge, die zur Deckung von Kosten oder als Zusatzrendite dienen.
Langfristige Wertentwicklung
Immobilien in soliden Lagen zeigen häufig Wertsteigerungen über Zeit, die beim Verkauf als Kapitalgewinn realisiert werden.
Risikostreuung
Im Vergleich zu börsennotierten Anlagen reagieren Sachwerte oft weniger volatil auf kurzfristige Marktbewegungen.
Inflationsschutz
Anpassungsfähige Mieten und Sachwertstatus tragen dazu bei, reale Kaufkraft über Zeit zu erhalten.
10. Risiken und typische Herausforderungen
Leerstand
Wenn Objekte nicht vermietet werden, drohen Einnahmeausfälle und zusätzliche Kosten.
Marktrisiken
Regionale Preisverfall, rückläufige Nachfrage oder wirtschaftliche Krisen wirken sich negativ aus.
Finanzierungskosten
Zinsänderungen oder hohe Tilgungsanteile können den Cashflow belasten.
Verwaltung
Professionelles Mietermanagement und Instandhaltung erfordern Zeit oder externe Dienstleister.
11. Immobilien im Kontext der Finanz- und Ruhestandsplanung
In einer individuellen Finanzplanung kann eine Kapitalanlage Immobilie ein Baustein für Vermögensaufbau, Einkommenssicherung im Ruhestand und Inflationsschutz sein. Sie sollte jedoch in ein ganzheitliches Konzept eingebettet werden, das Liquidität, Risikoprofil und steuerliche Aspekte berücksichtigt.
12. Praktische Tipps für Einsteiger
- Beginne mit Standortanalyse (Makro- & Mikrolage).
- Kalkuliere realistisch Kosten, Einnahmen und „Worst Case“-Szenarien.
- Verstehe den Cashflow vollständig, inklusive aller Nebenkosten.
- Berücksichtige steuerliche Auswirkungen.
- Bevorzuge solide, nachhaltige Finanzierungskonzepte.
13. Fazit
Die Kapitalanlage Immobilie ist ein komplexes, aber potenziell lohnendes Investment in Sachwerte. Sie bietet Chancen auf stabile Einnahmen, langfristigen Wertzuwachs und Diversifikation, verlangt jedoch sorgfältige Analyse, realistische Planung und ein Verständnis für Risiken und Kosten. Eine erfolgreiche Immobilienkapitalanlage integriert Lageanalyse, Finanzierung, Steuerplanung und Vermietungsstrategie in eine ganzheitliche Finanzplanung.
Verwandte Begriffe
Passende Ratgeber
Die wichtigsten Zahlen
| Kennzahl | Wert | Grundlage |
|---|---|---|
| Steuerfreie Veräußerung nach Haltedauer | 10 Jahre | § 23 Abs. 1 Nr. 1 EStG |
| Lineare Gebäudeabschreibung, Fertigstellung ab 2023 | 3 % pro Jahr | § 7 Abs. 4 S. 1 Nr. 2 a) EStG |
| Lineare Abschreibung, Fertigstellung 1925 bis 2022 | 2 % pro Jahr | § 7 Abs. 4 S. 1 Nr. 2 b) EStG |
| Grunderwerbsteuer | Bundessatz 3,5 %; die Länder können abweichende Sätze festlegen (bis 6,5 %) | § 11 Abs. 1 GrEStG, Art. 105 Abs. 2a GG |