Kaufkraft
Kaufkraft – Definition, Bedeutung, Einflussfaktoren und praktische Relevanz
Das Wichtigste in Kürze
- Kaufkraft beschreibt, wie viele Güter und Dienstleistungen mit einem bestimmten Geldbetrag erworben werden können.
- Sie hängt direkt vom Preisniveau und der Inflation ab.
- Steigende Preise führen zu sinkender Kaufkraft, selbst wenn das Einkommen nominal gleich bleibt.
- Kaufkraft ist ein zentraler Maßstab für Lebensstandard, Vermögensplanung und Altersvorsorge.
- Für Sparer und Anleger ist entscheidend die reale Kaufkraft, nicht der nominale Geldbetrag.
- Kaufkraftverluste lassen sich durch passende Anlage- und Absicherungsstrategien begrenzen.
Inhaltsverzeichnis
- Was bedeutet Kaufkraft?
- Nominale und reale Kaufkraft
- Zusammenhang zwischen Kaufkraft und Inflation
- Wie wird Kaufkraft gemessen?
- Kaufkraft im Alltag
- Kaufkraft im Zeitverlauf
- Regionale und internationale Kaufkraftunterschiede
- Kaufkraft, Einkommen und Löhne
- Kaufkraft aus Sicht von Sparern und Anlegern
- Kaufkraft in der Altersvorsorge
- Typische Missverständnisse rund um Kaufkraft
- Fazit: Warum Kaufkraft entscheidender ist als Geldbeträge
1. Was bedeutet Kaufkraft?
Kaufkraft bezeichnet die Menge an Gütern und Dienstleistungen, die mit einer bestimmten Geldsumme tatsächlich erworben werden kann. Sie ist damit ein Maß für den realen Wert des Geldes. Entscheidend ist nicht, wie viel Geld jemand besitzt oder verdient, sondern was man sich dafür leisten kann.
Ein Einkommen von 2.000 Euro hat eine völlig andere Bedeutung, je nachdem, ob Miete, Lebensmittel und Energiepreise niedrig oder hoch sind. Kaufkraft setzt Geld immer ins Verhältnis zu Preisen und macht damit deutlich, wie viel wirtschaftliche Leistungsfähigkeit tatsächlich vorhanden ist.
2. Nominale und reale Kaufkraft
Ein zentraler Unterschied besteht zwischen nominaler und realer Kaufkraft.
- Nominale Kaufkraft beschreibt den reinen Geldbetrag, zum Beispiel das Gehalt oder das Sparguthaben.
- Reale Kaufkraft berücksichtigt, wie sich das Preisniveau verändert hat.
Wenn das Einkommen steigt, die Preise aber schneller steigen, sinkt die reale Kaufkraft trotz höherer Zahlen auf dem Konto. Genau dieser Effekt wird im Alltag häufig unterschätzt, weil Menschen intuitiv auf Geldbeträge schauen und nicht auf deren tatsächlichen Wert.
3. Zusammenhang zwischen Kaufkraft und Inflation
Inflation ist der wichtigste Einflussfaktor auf die Kaufkraft. Steigt das allgemeine Preisniveau, kann mit derselben Geldmenge weniger gekauft werden. Die Kaufkraft sinkt.
Ein einfaches Beispiel:
Wenn ein Warenkorb heute 100 Euro kostet und in einem Jahr 105 Euro, dann hat das Geld in diesem Zeitraum fünf Prozent an Kaufkraft verloren. Auch wenn das Einkommen unverändert bleibt, ist der Lebensstandard rechnerisch gesunken.
Umgekehrt würde bei sinkenden Preisen die Kaufkraft steigen. In der Praxis stehen Volkswirtschaften jedoch meist vor der Herausforderung, Kaufkraftverluste durch Inflation auszugleichen.
4. Wie wird Kaufkraft gemessen?
Kaufkraft wird nicht direkt gemessen, sondern aus Preisentwicklungen abgeleitet. Grundlage sind Preisindizes, die die durchschnittlichen Ausgaben privater Haushalte abbilden. Besonders relevant ist der Verbraucherpreisindex, der die Preisentwicklung eines repräsentativen Warenkorbs misst.
Aus diesen Daten lässt sich berechnen, wie sich die Kaufkraft eines bestimmten Einkommens oder Vermögens über die Zeit verändert hat. In der Finanzplanung wird daher häufig mit inflationsbereinigten Werten gearbeitet, um reale Entwicklungen sichtbar zu machen.
5. Kaufkraft im Alltag
Im Alltag zeigt sich Kaufkraft ganz konkret:
- im Wocheneinkauf
- bei Mieten und Immobilienpreisen
- bei Energiekosten
- bei Versicherungsbeiträgen
- bei Freizeit- und Konsumausgaben
Viele Menschen empfinden Kaufkraftverluste subjektiv stärker als statistisch ausgewiesen, weil besonders häufig gekaufte Güter stärker im Bewusstsein sind. Steigen Preise bei Lebensmitteln oder Energie, wird der Kaufkraftverlust unmittelbar spürbar.
6. Kaufkraft im Zeitverlauf
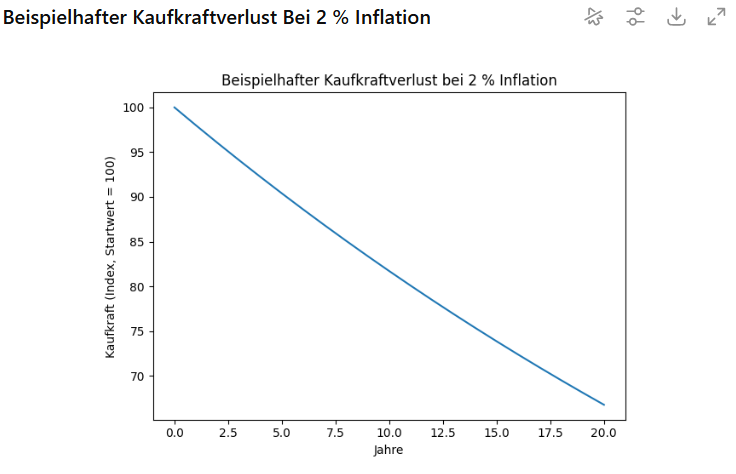
Langfristig verliert Geld ohne Verzinsung nahezu immer an Kaufkraft. Historisch betrachtet hat selbst eine moderate Inflation über Jahrzehnte erhebliche Auswirkungen.
Ein Betrag von 10.000 Euro, der über 30 Jahre keiner Verzinsung unterliegt, kann real einen großen Teil seines Wertes verlieren. Deshalb ist Kaufkraft vor allem eine langfristige Betrachtung und kein kurzfristiges Phänomen.
Gerade bei Sparzielen mit langen Laufzeiten wie Altersvorsorge oder Vermögensaufbau ist es unerlässlich, Kaufkraftverluste in die Planung einzubeziehen.
7. Regionale und internationale Kaufkraftunterschiede
Kaufkraft unterscheidet sich nicht nur über die Zeit, sondern auch regional. Ein identisches Einkommen kann in unterschiedlichen Regionen sehr unterschiedliche Lebensstandards ermöglichen.
Ursachen dafür sind unter anderem:
- unterschiedliche Miet- und Immobilienpreise
- regionale Preisniveaus für Dienstleistungen
- Steuer- und Abgabenbelastung
- Infrastruktur und Lebenshaltungskosten
Auch international gibt es erhebliche Unterschiede. Deshalb wird Kaufkraft häufig verwendet, um Einkommen oder Wirtschaftskraft zwischen Ländern vergleichbar zu machen.
8. Kaufkraft, Einkommen und Löhne
Steigende Löhne bedeuten nicht automatisch steigende Kaufkraft. Entscheidend ist, ob Lohnsteigerungen die Inflation übertreffen.
Bleibt der Lohnzuwachs unter der Inflationsrate, sinkt die reale Kaufkraft trotz höherem Brutto- oder Nettogehalt. Deshalb sind reale Einkommensentwicklungen aussagekräftiger als nominale.
Für Arbeitnehmer ist Kaufkraft damit ein zentraler Maßstab zur Bewertung von Gehaltsanpassungen, Tarifabschlüssen oder Bonuszahlungen.
9. Kaufkraft aus Sicht von Sparern und Anlegern
Für Sparer ist Kaufkraft besonders kritisch. Geld, das auf unverzinsten oder niedrig verzinsten Konten liegt, verliert bei Inflation kontinuierlich an Wert.
Aus Anlegersicht ist daher entscheidend:
- Renditen müssen über der Inflationsrate liegen
- maßgeblich ist die reale Rendite, nicht die nominale
- langfristige Anlageformen sind oft besser geeignet, Kaufkraft zu erhalten
Sachwerte, produktive Kapitalanlagen und inflationsangepasste Strategien spielen in diesem Zusammenhang eine wichtige Rolle. Kaufkrafterhalt ist dabei oft wichtiger als kurzfristige Sicherheit.
10. Kaufkraft in der Altersvorsorge
In der Altersvorsorge ist Kaufkraft ein zentrales Thema. Renten, Pensionen oder Auszahlungen aus Vorsorgeverträgen werden häufig in nominalen Beträgen geplant, verlieren aber über Jahrzehnte real an Wert.
Wer heute plant, im Ruhestand monatlich 2.000 Euro zur Verfügung zu haben, muss berücksichtigen, dass dieser Betrag in 20 oder 30 Jahren eine deutlich geringere Kaufkraft haben wird.
Eine realistische Ruhestandsplanung berücksichtigt daher:
- langfristige Inflation
- reale Kaufkraft der Auszahlungen
- Anpassungsmechanismen von Renten
- ergänzende Vorsorge zur Absicherung des Lebensstandards
11. Typische Missverständnisse rund um Kaufkraft
„Mein Geld ist sicher, es liegt auf dem Konto.“
Nominal ja, real oft nein. Sicherheit schützt nicht vor Kaufkraftverlust.
„Inflation betrifft nur Preise, nicht mein Vermögen.“
Inflation betrifft alles, was in Geld gemessen wird.
„Wenn mein Einkommen steigt, geht es mir automatisch besser.“
Nur wenn der reale Wert steigt, verbessert sich der Lebensstandard.
Diese Denkfehler führen häufig dazu, dass Kaufkraftverluste zu spät erkannt werden.
12. Fazit: Warum Kaufkraft entscheidender ist als Geldbeträge
Kaufkraft ist der Maßstab dafür, was Geld tatsächlich leisten kann. Sie verbindet Einkommen, Vermögen und Preise zu einer realistischen Bewertung wirtschaftlicher Möglichkeiten. Nominale Beträge sind ohne Kontext wenig aussagekräftig.
Für Finanzplanung, Vermögensaufbau, Absicherung und Altersvorsorge ist Kaufkraft eine zentrale Größe. Wer langfristig plant, muss nicht nur fragen, wie viel Geld vorhanden ist, sondern was dieses Geld in Zukunft wert sein wird.
Eine nachhaltige Finanzstrategie orientiert sich deshalb nicht an Zahlen auf dem Konto, sondern am realen Erhalt und Ausbau der Kaufkraft.
Verwandte Begriffe
Passende Ratgeber
- Gesetzliche vs. private Altersvorsorge – wo liegt der Unterschied?
- Immobilie als Altersvorsorge: Wann sich der Kauf lohnt