Anleihe
Das Wichtigste in Kürze
- Definition: Eine Anleihe ist ein festverzinsliches Wertpapier, das dem Käufer das Recht auf regelmäßige Zinszahlungen und am Ende der Laufzeit die Rückzahlung des investierten Kapitals einräumt. Anleihen werden von Staaten, Banken oder Unternehmen ausgegeben, um Kapital zu beschaffen.
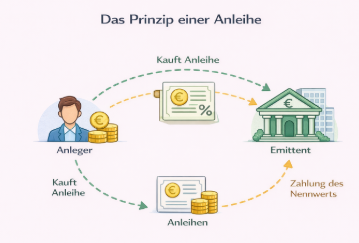
- Funktionsweise: Beim Kauf einer Anleihe leiht der Anleger dem Emittenten Geld für eine bestimmte Laufzeit. Im Gegenzug erhält er Zinsen (Kupon) und am Ende den Nennwert zurück.
- Hauptarten: Staatsanleihen, Unternehmensanleihen, Pfandbriefe, Kommunalanleihen und weitere Spezialformen mit unterschiedlichen Risiken und Renditen.
- Zins und Laufzeit: Der Kupon ist der vereinbarte Zins; Laufzeiten können kurz (wenige Jahre) bis lang (Jahrzehnte) sein und beeinflussen Risiko und Kursentwicklung.
- Kurs und Rendite: Neben Zinszahlungen können Anleger durch Kursgewinne oder ‑verluste profitieren bzw. Verluste erleiden, weil der Marktwert von Anleihen schwankt.
- Rolle im Portfolio: Anleihen gelten als stabiler Baustein, dienen der Diversifikation und können regelmäßige Erträge sowie Kapitalerhalt bieten.
- Risiken: Emittentenrisiko (Bonität), Zinsrisiko (Marktzinsänderungen), Liquiditätsrisiko und Inflationsrisiko beeinflussen die Performance.
Inhaltsverzeichnis
- Was ist eine Anleihe?
- Wie funktionieren Anleihen?
- Arten von Anleihen
- Kursentwicklung und Rendite
- Risiken bei Anleihen
- Rolle im Portfolio und Anlagestrategie
- Praktische Aspekte für Anleger
- Fazit
1. Was ist eine Anleihe?
1.1 Grundlegende Definition
Eine Anleihe ist ein festverzinsliches Wertpapier bzw. eine Schuldverschreibung, bei der der Käufer dem Herausgeber – dem Emittenten – Geld leiht. Sie hat eine definierte Laufzeit, einen Nennwert (Nominalbetrag) und in der Regel eine regelmäßige Verzinsung über die gesamte Laufzeit. Am Ende der Laufzeit wird der Nennwert an den Anleger zurückgezahlt.
Anleihen sind damit eine Form der Fremdfinanzierung: Während Aktien dem Inhaber Unternehmensanteile geben, machen Anleihen den Anleger zum Gläubiger des Emittenten.
1.2 Bedeutung im Finanzwesen
Im Kapitalmarkt spielen Anleihen eine zentrale Rolle. Staaten nutzen sie zur Finanzierung öffentlicher Ausgaben, Unternehmen zur Kapitalaufnahme für Investitionen oder Betriebsmittel und Banken oder Öffentliche Institutionen zur Refinanzierung. Durch die Standardisierung werden Anleihen in großen Volumina gehandelt und sind für Investoren aller Größenordnungen zugänglich.
2. Wie funktionieren Anleihen?
2.1 Kreditbeziehung zwischen Anleger und Emittent
Beim Kauf einer Anleihe übernimmt der Anleger faktisch die Rolle des Kreditgebers. Er überträgt dem Emittenten einen Geldbetrag für eine definierte Zeit. Im Gegenzug verpflichtet sich der Emittent, innerhalb der Laufzeit periodische Zinszahlungen (Kupons) zu leisten und am Ende der Laufzeit den Nennwert zurückzuzahlen.
Die Bedingungen – Höhe des Kupons, Fälligkeitstermine, Laufzeit und Rückzahlungsmechanismus – sind im Anleihevertrag bzw. in den Anleihebedingungen festgelegt.
2.2 Zinszahlungen und Rückzahlung
Der Kupon ist der regelmäßig gezahlte Zins, der meist jährlich oder halbjährlich erfolgt. Er wird als Prozentsatz des Nennwerts angegeben. Am Ende der Laufzeit wird der Nennwert – der ursprünglich investierte Betrag – an den Anleger zurückgezahlt.
Beispiel: Eine Anleihe mit einem Nennwert von 1.000 € und einem Kupon von 3 % zahlt dem Anleger jährlich 30 € Zinsen. Nach Ablauf der Laufzeit von etwa fünf bis zehn Jahren erhält der Anleger 1.000 € zurück.
3. Arten von Anleihen
Anleihen lassen sich nach Emittenten und Struktur unterscheiden, was Einfluss auf Risiko und Ertrag hat.
3.1 Staatsanleihen
Staatsanleihen werden von Staaten ausgegeben, um öffentliche Ausgaben oder Staatsprojekte zu finanzieren. Sie gelten traditionell als sichere Anlageklasse, insbesondere wenn sie von wirtschaftlich starken Ländern stammen. Beispiele sind Bundesanleihen oder US-Treasurers.
3.2 Unternehmensanleihen
Unternehmensanleihen (Corporate Bonds) werden von Unternehmen ausgegeben. Sie bieten in der Regel höhere Zinsen als Staatsanleihen, tragen dafür aber ein höheres Risiko, da Firmen zahlungsunfähig werden können.
3.3 Pfandbriefe
Pfandbriefe sind spezielle Anleihen, die von Hypothekenbanken ausgegeben werden und durch Deckungswerte wie Immobilienkredite besichert sind. Sie kombinieren eine hohe Sicherheit mit moderater Verzinsung.
3.4 Kommunalanleihen und Spezialformen
Kommunalanleihen werden von Städten oder Gemeinden begeben. Zusätzlich gibt es strukturell variierte Anleihen wie inflationsgeschützte Anleihen, wandelbare Anleihen oder variabel verzinsliche Wertpapiere, die auf bestimmte Marktbedingungen reagieren.
4. Kursentwicklung und Rendite
4.1 Zusammenhang von Zins und Kurs
Obwohl eine Anleihe einen festen Kupon und Nennwert hat, schwankt ihr Marktpreis im Verlauf der Laufzeit. Dies geschieht durch Veränderungen im allgemeinen Zinsniveau: Steigen die Marktzinssätze, fallen bestehende Anleihekurse; sinken die Zinssätze, steigen die Kurse. Diese Entwicklung resultiert daraus, dass Anleger neu ausgegebene Anleihen mit attraktiveren Zinsen bevorzugen.
4.2 Renditekennzahlen
Die Rendite einer Anleihe umfasst nicht nur den Kupon, sondern auch Kursgewinne oder ‑verluste, sofern die Anleihe vor Fälligkeit verkauft wird. Wichtige Kennzahlen sind Rendite bis zur Fälligkeit (Yield to Maturity) und laufende Rendite. Sie helfen Anlegern, unterschiedliche Anleihen vergleichbar zu machen.
5. Risiken bei Anleihen
Anleihen gelten im Vergleich zu Aktien als stabilere Anlageform, sind aber nicht risikolos. Wichtige Risiken sind:
- Emittentenrisiko: Zahlungsunfähigkeit des Herausgebers kann zu Ausfall führen.
- Zinsrisiko: Schwankungen im allgemeinen Zinsniveau beeinflussen Anleihekurse.
- Liquiditätsrisiko: Nicht alle Anleihen lassen sich jederzeit einfach handeln.
- Inflationsrisiko: Höhere Inflation kann reale Erträge schmälern.
6. Rolle im Portfolio und Anlagestrategie
Anleihen sind klassische Festzinsanlagen und dienen zur Diversifikation von Portfolios, zur Stabilisierung und zur Planung regelmäßiger Erträge. In vielen Strategien bilden sie den konservativen Anteil, während Aktien eher für langfristiges Wachstum stehen.
Je nach Risikoaffinität kann ein Anleger in sicherheitsorientierte Staatsanleihen oder in renditestärkere Unternehmensanleihen investieren, oft ergänzt durch Mischformen wie Anleihefonds oder ETF-Baskets.
7. Praktische Aspekte für Anleger
7.1 Kauf und Handel
Anleihen werden über Banken, Broker oder Börsen gehandelt. Viele Anleger kaufen sie in Depot-Formular über ein Wertpapierdepot. Je nach Stückelung, Laufzeit und Emittent kann das Mindestanlagevolumen variieren.
7.2 Diversifikation und Anlagehorizont
Ein wichtiger Vorteil von Anleihen ist ihre Planbarkeit: Anleger kennen Zins und Rückzahlungstermin im Voraus. In Kombination mit anderen Anlageklassen lassen sich Risiko und erwartete Rendite im Gesamtportfolio steuern.
8. Fazit
Anleihen sind bewährte festverzinsliche Wertpapiere, bei denen Anleger dem Emittenten Kapital überlassen und dafür regelmäßige Zinszahlungen und die Rückzahlung des Kapitals am Ende erhalten. Sie bieten planbare Erträge und gelten als stabiler Baustein in einem diversifizierten Portfolio, tragen jedoch verschiedene Risiken, die bei Anlagestrategien berücksichtigt werden müssen. Ihre Rolle im Kontext der individuellen Finanzplanung – zum Schutz vor Volatilität, zur Einkommensgenerierung und zur strukturierten Vermögensverteilung – macht sie zu einem essenziellen Instrument moderner Kapitalanlagen.