Geldwertstabilität
Geldwertstabilität – Definition, Ziele, Einflussfaktoren und Bedeutung für Finanzplanung
Das Wichtigste in Kürze
- Geldwertstabilität bedeutet, dass das Geld über Zeit seine Kaufkraft weitgehend behält.
- Sie ist ein zentrales wirtschaftspolitisches Ziel, weil sie Planungssicherheit für Verbraucher, Unternehmen und Investoren schafft.
- Geldwertstabilität wird erreicht, wenn Inflation und Deflation begrenzt, vorhersehbar und gering sind.
- Preisniveaustabilität und moderate Inflation sind gängige operationalisierte Ziele moderner Zentralbanken.
- Stabile Preise tragen zur Wirtschafts- und Finanzmarktstabilität bei.
- Geldwertstabilität ist für individuelle Finanzplanung, Vorsorge und Vermögensaufbau fundamental.
Inhaltsverzeichnis
- Was bedeutet Geldwertstabilität?
- Geldwertstabilität und Preisniveau
- Ziele der Geldwertstabilität
- Warum Geldwertstabilität wichtig ist
- Wie Geldwertstabilität gemessen wird
- Geldpolitik und Geldwertstabilität
- Auswirkungen von Instabilität
- Geldwertstabilität und individuelle Finanzplanung
- Geldwertstabilität im magischen Viereck
- Herausforderungen und Risiken
- Fazit: Geldwertstabilität als Grundlage wirtschaftlicher Sicherheit
1. Was bedeutet Geldwertstabilität?
Geldwertstabilität bezeichnet die Fähigkeit einer Währung, über einen längerfristigen Zeitraum ihren Wert in Form der Kaufkraft zu behalten – also den realen Wert des Geldes zu stabilisieren. Anders ausgedrückt: Die Menge an Gütern und Dienstleistungen, die mit einer bestimmten Menge Geld gekauft werden kann, verändert sich nur langsam und vorhersehbar. Ein stabiles Preisniveau ohne anhaltende Inflation oder Deflation ist ein Kernmerkmal dieser Stabilität.
Im wirtschaftlichen Sprachgebrauch ist Geldwertstabilität eng mit dem Begriff der Preisniveaustabilität verknüpft: Beide zielen darauf ab, Schwankungen im allgemeinen Preislevel zu begrenzen, die die Kaufkraft von Geld beeinträchtigen würden.
2. Geldwertstabilität und Preisniveau
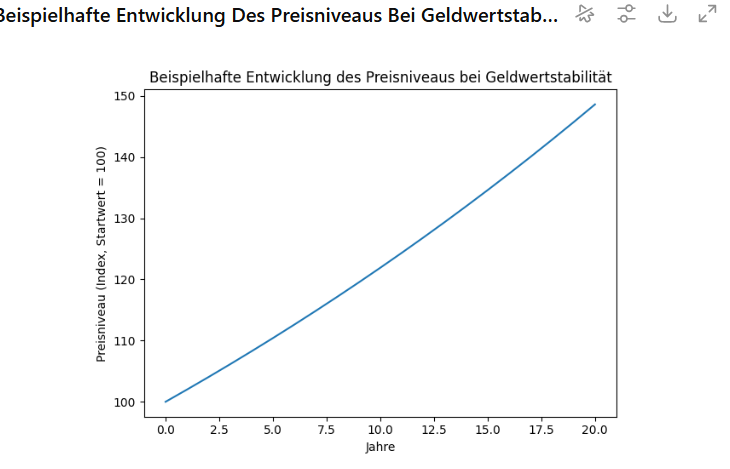
Geldwertstabilität lässt sich als ein Zustand verstehen, in dem das Preisniveau der Volkswirtschaft über Zeit weitgehend stabil bleibt. Das bedeutet nicht, dass einzelne Preise nicht steigen oder fallen dürfen – relative Preisanpassungen sind Teil einer funktionierenden Wirtschaft –, sondern dass der durchschnittliche Preis aller Güter und Dienstleistungen nur moderat steigt oder fällt.
In einem völlig stabilen Geldwert würde das allgemeine Preisniveau absolut unverändert bleiben. In der Praxis streben moderne Zentralbanken jedoch eine geringe, positive Inflationsrate an, weil sie Deflation (sinkende Preise) als ebenso problematisch ansehen kann wie hohe, volatile Inflation.
3. Ziele der Geldwertstabilität
Geldwertstabilität ist ein zentrales Ziel wirtschaftspolitischer Strategie, weil sie mehrere fundamentale Funktionen erfüllt:
- Sie sorgt für Planungs- und Transaktionssicherheit in der Wirtschaft.
- Sie schützt die Kaufkraft von Einkommen, Sparguthaben und Vermögen.
- Sie fördert Vertrauen in die Währung als einheitliche Wertgröße und Tauschmittel.
- Sie hilft, Fehlallokationen und Spekulationsblasen zu vermeiden.
Dieses Ziel wird oft in den Mandaten von Zentralbanken verankert und durch geldpolitische Maßnahmen angestrebt.
4. Warum Geldwertstabilität wichtig ist
Eine stabile Geldwertentwicklung schafft Vertrauen: Verbraucher wissen, was ihre Kaufkraft morgen oder in einem Jahr wert ist, Unternehmen können Kosten und Preise langfristig kalkulieren, und Investoren können Kapital effizient allokieren. Ohne Geldwertstabilität wird jeder wirtschaftliche Akteur mit größerer Unsicherheit konfrontiert, was Konsum, Investitionen und Sparentscheidungen erschwert.
Inflation und Deflation sind die beiden größten Gefahren für die Geldwertstabilität.
- Inflation reduziert die Kaufkraft des Geldes, weil die Preise steigen und man für die gleiche Menge Geld weniger kaufen kann.
- Deflation steigt die Kaufkraft, doch sinkende Preise können zu verzögertem Konsum, geringerer Produktion und wachsender Arbeitslosigkeit führen.
Das stabile Gleichgewicht zwischen diesen Extremen ist das, was mit Geldwertstabilität angestrebt wird.
5. Wie Geldwertstabilität gemessen wird
Geldwertstabilität selbst ist kein direkt beobachtbarer Wert, sondern wird über Preisindizes und Inflationsraten operationalisiert. Anhand der Entwicklung von Konsumentenpreisindizes oder harmonisierten Preisindizes lässt sich ableiten, wie stark sich das Preisniveau verändert – und damit, ob der Geldwert stabil ist.
In vielen Volkswirtschaften verfolgen Zentralbanken ein Inflationsziel, das signalisiert, wie hoch eine moderate, stabile Preissteigerung sein darf, ohne dass Geldwertstabilität gefährdet wird.
6. Geldpolitik und Geldwertstabilität
Die Verantwortung für die Erreichung und Erhaltung von Geldwertstabilität liegt häufig bei unabhängigen Zentralbanken. Ihre Werkzeuge sind unter anderem:
- Anpassung der Leitzinsen
- Steuerung der Geldmenge
- Offenmarktpolitik und Interbankenliquidität
Zentralbanken nutzen diese Instrumente, um Inflationsdruck zu dämpfen oder anzuregen, je nach wirtschaftlicher Lage. Ein stabiler Inflationsverlauf wirkt sich positiv auf das Geldwertniveau aus, weil er extreme Schwankungen vermeidet und Erwartungen verankert.
7. Auswirkungen von Instabilität
Verlust der Geldwertstabilität kann weitreichende Folgen haben:
- Kaufkraftverlust von Löhnen, Renten und Ersparnissen bei hoher Inflation
- Verzerrte Investitionsentscheidungen und Risikoaversion
- Verlust an Vertrauen in die Währung, was Kapitalflucht und Spekulationsdruck verstärken kann
- Unsicherheiten in langfristigen Vertragsbeziehungen, z. B. bei Kreditvereinbarungen
Ein dauerhaft hohes Inflationsniveau oder wiederkehrende Deflationsphasen können das wirtschaftliche Wachstum hemmen und Planbarkeit beeinträchtigen.
8. Geldwertstabilität und individuelle Finanzplanung
Für individuelle Finanzentscheidungen ist Geldwertstabilität zentral:
- Wer langfristig spart, muss berücksichtigen, dass inflationsbedingte Kaufkraftverluste den realen Wert des Kapitals mindern können.
- In der Altersvorsorge sind reale Renditen – also nach Inflation – relevant, nicht nur nominale.
- Liquiditätsreserven in Geldwerten (z. B. auf Sparbüchern) verlieren bei fehlender Geldwertstabilität potenziell Kaufkraft.
- Vermögensallokation sollte inflationsgeschützte Komponenten enthalten, um reale Werte zu erhalten.
Eine Finanzplanung, die ausschließlich nominale Werte berücksichtigt, unterschätzt die Bedeutung der Geldwertstabilität für langfristigen Wohlstand.
9. Geldwertstabilität im magischen Viereck
In der Volkswirtschaftslehre wird Geldwertstabilität oft als ein Eckpfeiler des sogenannten magischen Vierecks verstanden, zusammen mit:
- stetigem Wirtschaftswachstum
- hohem Beschäftigungsstand
- außenwirtschaftlichem Gleichgewicht
Dies unterstreicht die Bedeutung stabiler Preise für eine gesunde gesamtwirtschaftliche Entwicklung – sie wirkt nicht isoliert, sondern in Wechselwirkung mit anderen Zielen.
10. Herausforderungen und Risiken
Geldwertstabilität ist kein leicht erreichbares Ideal, sondern unterliegt zahlreichen Einflussfaktoren:
- Externe Schocks wie Ölpreissprünge oder Lieferkettenengpässe können Preisdynamiken antreiben.
- Erwartungen der Wirtschaftsakteure können selbstverstärkend wirken: Wenn sie Inflation erwarten, kann dies Preiserhöhungen antreiben.
- Geldpolitische Zyklen und strukturelle Realwirtschaftsveränderungen beeinflussen das Verhältnis von Geldangebot und Preisniveau.
Die Aufgabe der Geldpolitik besteht darin, diese Risiken mittels vorausschauender Maßnahmen auszubalancieren.
11. Fazit: Geldwertstabilität als Grundlage wirtschaftlicher Sicherheit
Geldwertstabilität ist ein fundamentaler Baustein einer leistungsfähigen Volkswirtschaft und einer soliden Finanzplanung. Sie beeinflusst, wie Menschen sparen, investieren, konsumieren und Vorsorge betreiben. Eine stabile Geldwertentwicklung gibt Vertrauen, schafft Planbarkeit und beugt Verzerrungen durch extreme Inflations- oder Deflationsphasen vor. Für individuelle und institutionelle Entscheidungen ist deshalb nicht allein der nominale Wert von Geld entscheidend, sondern sein realer Wert im Zeitverlauf.
In einer Welt mit sich ständig ändernden Preisen ist Geldwertstabilität die Voraussetzung dafür, dass Geld weiterhin als verlässlicher Wertmaßstab, Tauschmittel und Wertaufbewahrungsmittel fungieren kann.
Verwandte Begriffe
Passende Ratgeber
- Gesetzliche vs. private Altersvorsorge – wo liegt der Unterschied?
- 7 häufige Fehler bei der Altersvorsorge