Thesaurierung
Das Wichtigste in Kürze
- Definition: Thesaurierung bezeichnet das Einbehalten und Wiederanlegen von Gewinnen oder Erträgen, statt sie auszuschütten oder zu entnehmen.
- Zweck: Sie dient der Stärkung des Eigenkapitals, dem finanziellen Wachstum von Unternehmen oder dem Vermögensaufbau bei Investments durch Wiederanlage der Erträge.
- Im Unternehmen: Gewinne verbleiben im Betrieb, wodurch z. B. Liquidität, Selbstfinanzierung und Kreditwürdigkeit steigen.
- Bei Investmentfonds/ETFs: Erträge wie Zinsen oder Dividenden werden nicht an Anleger ausgezahlt, sondern im Fondsvermögen reinvestiert.
- Wirkung: Thesaurierung nutzt den Zinseszinseffekt für langfristiges Wachstum.
- Steuerliche Aspekte: Auch thesaurierte Erträge können steuerpflichtig sein, etwa durch Vorabpauschalen bei Fonds.
- Unterschied zu Ausschüttung: Bei Ausschüttung erhalten Anleger/ Gesellschafter regelmäßige Zahlungen; bei Thesaurierung wird der Gewinn im System gelassen.
Inhaltsverzeichnis
- Was ist Thesaurierung?
- Thesaurierung im Unternehmen
- Thesaurierung bei Investmentfonds und ETFs
- Zinseszinseffekt und Vermögensaufbau
- Steuerliche Aspekte
- Besteuerung thesaurierter Erträge
- Vorabpauschale bei Fonds
- Strategische Relevanz der Thesaurierung
- Praxis und Beispiele
- Fazit
1. Was ist Thesaurierung?
1.1 Begriff und Ursprung
Das Wort Thesaurierung stammt aus dem Altgriechischen thesauros („Schatz“, „Schatzhaus“). Im Finanzkontext bezeichnet es die Nicht-Ausschüttung von Gewinnen oder Erträgen, die stattdessen im Unternehmen oder Anlageobjekt verbleiben und dort wieder angelegt werden.
1.2 Grundprinzip
Im Kern geht es bei der Thesaurierung darum, dass erwirtschaftete Erträge nicht an die Gesellschafter, Anleger oder Berechtigten ausgezahlt werden. Stattdessen verbleiben diese im System – sei es ein Unternehmen oder ein Investmentfonds – und werden für weitere Investitionen, Kapitalaufbau oder Wachstum genutzt.
2. Thesaurierung im Unternehmen
2.1 Gewinnthesaurierung und Eigenkapital
Bei Unternehmen ist Thesaurierung ein wichtiger Bestandteil der Gewinnverwendung. Anstatt Gewinne an Gesellschafter oder Anteilseigner auszuschütten, werden sie als Gewinnrücklagen im Unternehmen einbehalten. Das führt zu einer Erhöhung des Eigenkapitals und stärkt damit die finanzielle Unabhängigkeit des Unternehmens.
2.2 Bilanzielle Darstellung
Bilanztechnisch wird ein thesaurierter Gewinn als Teil der offenen Rücklagen oder des Gewinnvortrags ausgewiesen. Bei Kapitalgesellschaften gibt es oft gesetzliche Vorschriften dazu, wie ein Teil des Gewinns thesauriert werden muss, bevor Ausschüttungen vorgenommen werden.
2.3 Vorteile und Herausforderungen
Vorteile der Unternehmens-Thesaurierung
- Mehr Eigenfinanzierung ohne Fremdkapital.
- Erhöhte Liquidität und bessere Bonität.
- Möglichkeit, Mittel für Investitionen und Wachstum zu nutzen.
Herausforderungen
- Gesellschafter erhalten weniger oder keine aktuellen Ausschüttungen.
- Interne Abwägung zwischen Rücklagenbildung und Ausschüttungswünschen erforderlich.
3. Thesaurierung bei Investmentfonds und ETFs
3.1 Funktionsweise bei Fonds
Bei thesaurierenden Investmentfonds oder ETFs werden Gewinne, wie Dividenden, Zinsen oder andere Erträge, nicht an die Anleger ausgeschüttet. Stattdessen bleiben sie im Fondsvermögen und werden automatisch reinvestiert, was das Fondsvolumen vergrößert.
3.2 Unterschied zu ausschüttenden Investments
Im Gegensatz dazu zahlen ausschüttende Fonds oder ETFs ihre Erträge regelmäßig an die Anleger aus, etwa einmal im Jahr. Der Anleger erhält einen Geldfluss, muss aber selbst entscheiden, wie er diese Erträge reinvestiert.
3.3 Vor- und Nachteile für Anleger
Vorteile:
- Automatische Reinvestition spart Aufwand.
- Häufig höhere langfristige Vermögensentwicklung durch Zinseszinseffekt.
Nachteile:
- Keine regelmäßigen Erträge auf dem Konto.
- Steuerliche Behandlung kann komplexer sein.
4. Zinseszinseffekt und Vermögensaufbau
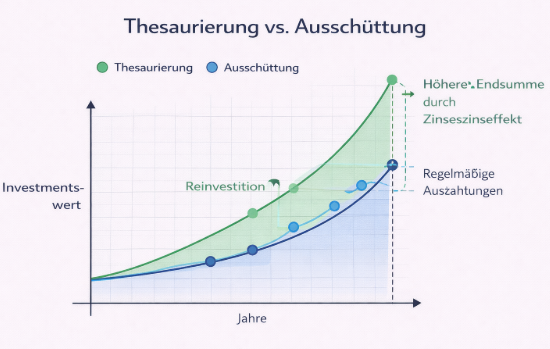
Ein zentraler Vorteil der Thesaurierung – sowohl bei Investments als auch bei Unternehmen – ist der Zinseszinseffekt. Dabei werden nicht nur die ursprünglichen Erträge reinvestiert, sondern auch die aus diesen Reinvestitionen resultierenden Erträge führen zu neuen Gewinnen. Auf lange Sicht kann dies zu einem überproportionalen Wachstum des Kapitals führen.
5. Steuerliche Aspekte
5.1 Besteuerung thesaurierter Erträge
Auch wenn Gewinne nicht ausgeschüttet werden, können sie steuerlich relevant sein. Bei Investmentfonds in Deutschland unterliegen z. B. thesaurierte Erträge der Abgeltungssteuer, oft über die sogenannte Vorabpauschale, die auch bei nicht ausgeschütteten Gewinnen eine Steuerpflicht auslöst.
5.2 Besonderheiten bei Unternehmen
Bei Unternehmen kann die Thesaurierung steuerliche Effekte auf die Gewinnverwendung und die Steuerlast haben, je nach Gesellschaftsform und steuerlicher Situation des Gesellschafters oder Unternehmens. Durch spezielle Regelungen kann einbehaltene Gewinne steuerlich begünstigt werden, um die Eigenfinanzierung zu fördern.
6. Strategische Relevanz der Thesaurierung
6.1 Langfristige Finanzplanung
Für langfristige Finanzstrategien ist Thesaurierung ein zentrales Element. Unternehmen nutzen sie, um finanziell robust zu bleiben und sich Wachstumsspielräume zu sichern. Anleger setzen auf thesaurierende Fonds, um mit langfristigen Sparplänen und dem Zinseszinseffekt ein höheres Kapitalwachstum zu erreichen.
6.2 Unternehmensfinanzierung
In Unternehmen kann Thesaurierung Teil einer Innenfinanzierung sein, was die Abhängigkeit von Krediten reduziert und die finanzielle Flexibilität erhöht – ein Vorteil besonders in volatilen oder kapitalintensiven Branchen.
7. Praxis und Beispiele
Beispiel Investmentfonds:
Ein thesaurierender Aktienfonds, der Dividenden nicht auszahlt, sondern automatisch reinvestiert, steigert den Anteilwert über Jahre hinweg. Bei einer anfänglichen Investition von 10.000 Euro und einer Rendite von 5 % pro Jahr führt die Reinvestition zu einem höheren Endwert als bei Ausschüttung und externer Reinvestition.
Beispiel Unternehmen:
Ein Unternehmen erwirtschaftet 500.000 Euro Gewinn und entscheidet sich, einen großen Teil der Gewinne im Unternehmen zu lassen, um neue Produktionsanlagen zu finanzieren. Dies stärkt die Eigenkapitalbasis und kann langfristig das Wachstum fördern.
8. Fazit
Thesaurierung beschreibt die strategische Nicht-Auszahlung und Wiederanlage von Gewinnen oder Erträgen – sei es im Unternehmenskontext oder im Investmentbereich. Sie ermöglicht eine stärkere Eigenfinanzierung, finanzielle Unabhängigkeit und langfristiges Vermögenswachstum. Ob für langfristige Sparziele, Unternehmensausbau oder die Nutzung des Zinseszinseffekts – Thesaurierung ist ein zentrales Konzept in der Finanz- und Investmentwelt, das Anlegern und Unternehmen gleichermaßen Chancen bietet, aber auch steuerliche und planungsbezogene Aspekte erfordert.