Investmentfonds
Investmentfonds – Definition, Funktionsweise, Arten, Chancen und Risiken
Das Wichtigste in Kürze
- Investmentfonds bündeln das Geld vieler Anleger, um gemeinsam in unterschiedliche Vermögenswerte zu investieren.
- Sie verfolgen das Ziel, Rendite zu erwirtschaften und Risiko zu streuen.
- Fonds werden von professionellen Fondsmanagern verwaltet und nutzen Sondervermögen.
- Es gibt verschiedene Fondsarten: Aktienfonds, Rentenfonds, Mischfonds, Immobilienfonds, ETFs und mehr.
- Offene und geschlossene Fonds unterscheiden sich in der Handelbarkeit ihrer Anteile.
- Aktiv verwaltete Fonds vs. passive Indexfonds/ETFs mit unterschiedlichen Kosten- und Renditeprofilen.
- Investmentfonds eignen sich für langfristige Ziele wie Vermögensaufbau oder Altersvorsorge.
Inhaltsverzeichnis
- Was ist ein Investmentfonds?
- Wie funktioniert ein Investmentfonds?
- Das Sondervermögen und rechtliche Struktur
- Vorteile von Investmentfonds
- Risiken von Investmentfonds
- Kosten und Gebühren
- Arten von Investmentfonds
- Offene vs. geschlossene Fonds
- Aktiv vs. passiv – Managementunterschiede
- Wie man in Investmentfonds investiert
- Investmentfonds im Kontext der Finanzplanung
- Zusammenfassung
1. Was ist ein Investmentfonds?
Ein Investmentfonds ist ein Finanzinstrument, das das Kapital vieler Anleger bündelt, um gemeinsam an den Finanzmärkten zu investieren. Anleger erwerben dabei Fondsanteile, die ihnen einen proportionalen Anteil am gesamten Fondsvermögen verschaffen. Das verwaltete Kapital wird professionell von einem Fondsmanager oder einem Managementteam gesteuert, je nach festgelegter Strategie des Fonds.
Investmentfonds werden von Investmentgesellschaften aufgelegt und verwaltet. Das gesammelte Vermögen wird entsprechend der Anlagerichtlinie in verschiedene Vermögenswerte investiert, etwa Aktien, Anleihen, Rohstoffe oder Immobilien – oft in Kombination, um Risiko und Renditechancen zu optimieren.
2. Wie funktioniert ein Investmentfonds?
Das Grundprinzip ist die gemeinschaftliche Geldanlage: Viele Anleger zahlen Kapital in einen Fonds ein, das dann gemeinsam investiert wird. Die Fondsverwaltung trifft dabei Anlageentscheidungen basierend auf der festgelegten Strategie.
Ein Fondsmanager beobachtet Märkte, bewertet Anlagen und entscheidet, welche Wertpapiere gekauft, gehalten oder verkauft werden. Anleger sind nicht Eigentümer der einzelnen Wertpapiere im Fondsportfolio, sondern besitzen Anteile am Fondsvermögen.
Der Wert eines Fondsanteils ergibt sich aus der Summe aller im Fonds enthaltenen Anlagen, dividiert durch die Zahl der ausgegebenen Anteile. Diese Größe wird als Net Asset Value (NAV) bezeichnet und regelmäßig aktualisiert.
3. Das Sondervermögen und rechtliche Struktur
Investmentfonds werden üblicherweise als Sondervermögen strukturiert. Das bedeutet, dass das Fondsvermögen rechtlich vom Vermögen der Fondsgesellschaft getrennt gehalten wird. Sollte die Fondsgesellschaft zahlungsunfähig werden, bleibt das Sondervermögen den Anlegern erhalten.
Diese Struktur dient dem Schutz der Anleger und gewährleistet, dass das Investmentvermögen nicht in die Insolvenzmasse der Verwaltungsgesellschaft fällt.
4. Vorteile von Investmentfonds
Investmentfonds bieten mehrere Vorteile für Anleger:
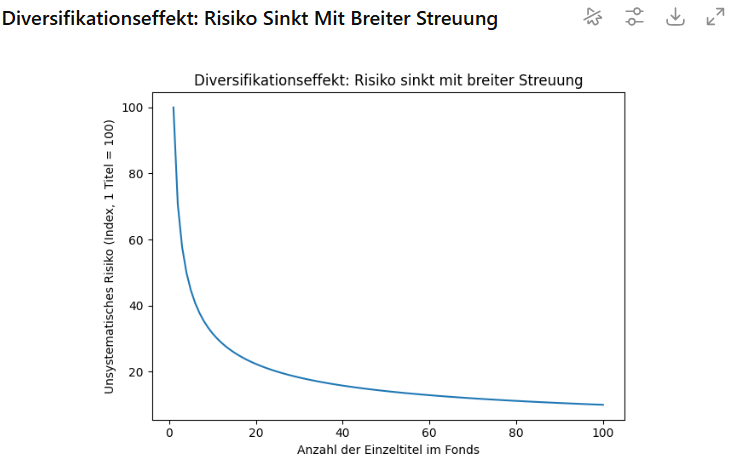
- Diversifikation: Das Risiko wird über viele Wertpapiere und Anlageklassen gestreut, was die Schwankungen einzelner Investments abfedert.
- Professionelles Management: Fonds werden von erfahrenen Experten verwaltet, die Anlageentscheidungen treffen und das Portfolio überwachen.
- Zugänglichkeit: Anleger können oft schon mit kleinen Beträgen Fondsanteile erwerben und so an der Entwicklung großer Märkte teilhaben.
- Liquidität: Offene Investmentfonds bieten in der Regel tägliche Kauf- und Verkaufsmöglichkeiten der Anteile.
- Flexibilität: Fonds können unterschiedliche Anlageziele bedienen – von Wachstum über regelmäßige Erträge bis hin zu Absicherung.
5. Risiken von Investmentfonds
Investmentfonds sind nicht risikofrei. Zu den zentralen Risiken gehören:
- Marktrisiko: Die Wertentwicklung hängt von den zugrunde liegenden Märkten ab; negative Entwicklungen wirken sich auf den Fondswert aus.
- Managementrisiko: Die Performance hängt von den Entscheidungen des Managements ab.
- Kostenrisiko: Hohe Gebühren können die Rendite über längere Zeit verringern.
- Liquiditätsrisiko: Bei geschlossenen Fonds oder spezialisierten Anlageklassen kann die Veräußerung der Anteile eingeschränkt sein.
6. Kosten und Gebühren
Investmentfonds beinhalten verschiedene Kosten, die die Rendite indirekt reduzieren:
- Verwaltungsgebühren: Laufende Kosten für Fondsmanagement und Verwaltung.
- Depotgebühren: Gebühren für die Verwahrung der Fondsanteile.
- Performancegebühren: Teilweise zusätzliche Vergütung bei überdurchschnittlicher Performance.
- Ausgabeaufschlag: Einmaliger Aufpreis beim Kauf von Fondsanteilen.
Die Kostenstruktur sollte bei der Auswahl eines Fonds sorgfältig geprüft werden, weil sie sich langfristig deutlich auf die erzielte Rendite auswirkt.
7. Arten von Investmentfonds
Investmentfonds lassen sich nach unterschiedlichen Kriterien kategorisieren, vor allem nach Anlageziel und Struktur:
7.1 Aktienfonds
Investieren überwiegend in Aktien verschiedener Unternehmen. Diese Fonds bieten langfristiges Wachstumspotenzial, sind jedoch volatiler.
7.2 Rentenfonds
Fonds, die vorwiegend in festverzinsliche Wertpapiere wie Staats- oder Unternehmensanleihen investieren. Diese bieten tendenziell regelmäßige Erträge bei geringerem Risiko als Aktienfonds.
7.3 Mischfonds
Kombinieren verschiedene Anlageklassen wie Aktien und Anleihen, um ein ausgewogenes Risiko-Rendite-Profil zu erreichen.
7.4 Geldmarktfonds
Investieren in sehr kurzfristige, liquide und risikoarme Instrumente. Geeignet für konservative Anleger.
7.5 Immobilienfonds
Diese Fonds investieren direkt oder indirekt in Immobilien, entweder durch Immobilienkäufe oder durch Beteiligungen an Immobilienunternehmen.
7.6 Dachfonds
Investieren nicht direkt in Einzeltitel, sondern in andere Investmentfonds, um eine zusätzliche Diversifikation zu erreichen.
7.7 ETFs und Indexfonds
ETFs (Exchange Traded Funds) und Indexfonds sind passive Investmentfonds, die einen Marktindex nachbilden. Sie zeichnen sich durch niedrigere Kosten und hohe Transparenz aus.
7.8 Alternative Investmentfonds
Dazu gehören spezialisierte Fonds wie Private Equity oder Hedgefonds, die in nicht traditionelle Anlageklassen investieren und meist an komplexere Regeln gebunden sind.
8. Offene vs. geschlossene Fonds
Ein wichtiges Unterscheidungskriterium ist die Struktur des Fonds:
- Offene Fonds: Bei diesen können Anleger in der Regel täglich Anteile kaufen oder zurückgeben.
- Geschlossene Fonds: Diese haben eine feste Anzahl an Anteilen und oft eine definierte Laufzeit; sie sind weniger liquide und eignen sich für spezielle Anlagen.
9. Aktiv vs. passiv – Managementunterschiede
Ein weiterer zentraler Unterschied liegt in der Art, wie der Fonds gemanagt wird:
- Aktiv gemanagte Fonds: Ein Fondsmanager trifft Entscheidungen zur Auswahl und Gewichtung der Anlagen, oft mit dem Ziel, den Markt zu schlagen.
- Passive Fonds/ETFs: Diese Fonds bilden einen Referenzindex nach und folgen damit einer automatisierten Strategie mit deutlich geringeren Kosten.
10. Wie man in Investmentfonds investiert
Der Einstieg in Investmentfonds erfolgt meist über ein Wertpapierdepot bei einer Bank, einem Broker oder einer Fondsgesellschaft. Anleger können dabei wählen zwischen:
- Einmalanlage: Einmaliger Betrag wird sofort investiert.
- Fondssparplan: Regelmäßige kleine Beträge, die über Zeit investiert werden und den Durchschnittskosteneffekt nutzen.
Bei der Auswahl eines Fonds sind Anlageziel, Risikoprofil, Kosten und Laufzeit die zentralen Kriterien.
11. Investmentfonds im Kontext der Finanzplanung
Investmentfonds sind ein wichtiges Baustein in einer ganzheitlichen Finanzplanung, weil sie:
- Diversifikation ermöglichen,
- professionelles Management bieten,
- flexibel anpassbar an Lebensphasen sind,
- und langfristige Ziele wie Vermögensaufbau oder Altersvorsorge unterstützen.
Sie eignen sich sowohl für Einsteiger als auch erfahrene Anleger und können in Kombination mit anderen Anlageformen wie Einzelaktien, Immobilien oder Rentenprodukte eingesetzt werden.
12. Zusammenfassung
Investmentfonds sind ein zentrales Instrument in der modernen Geldanlage. Sie bündeln Kapital vieler Anleger, investieren es breit diversifiziert und werden professionell verwaltet. Je nach Fondsart, Struktur und Strategie eignen sie sich für unterschiedliche Anlegertypen und Ziele. Ob aktiv gemanagt oder passiv indexbasiert – Investmentfonds bieten Zugang zu den Finanzmärkten mit Vorteilen bei Risikostreuung, Kostenstruktur und Flexibilität.
Verwandte Begriffe
Passende Ratgeber
- Gesetzliche vs. private Altersvorsorge – wo liegt der Unterschied?
- Altersvorsorge mit 30: 5 einfache Strategien
Die wichtigsten Zahlen
| Kennzahl | Wert | Grundlage |
|---|---|---|
| Ausgabeaufschlag aktiv gemanagter Fonds | üblich bis 5 % der Anlagesumme | Verkaufsprospekt |
| Laufende Kosten aktiver Aktienfonds | häufig 1,2 – 2,0 % p. a. | Produktinformation |
| Laufende Kosten von Index-ETFs zum Vergleich | meist 0,05 – 0,50 % p. a. | Produktinformation |
| Aktienteilfreistellung | 30 % der Erträge steuerfrei | § 20 InvStG |