Fonds
Fonds – Was sie sind, wie sie funktionieren und wie sie in deine Finanzplanung passen
Das Wichtigste in Kürze
- Fonds sind gemeinschaftliche Investmentvehikel, in die viele Anleger Kapital einzahlen, das ein professionelles Management in unterschiedliche Wertpapiere investiert.
- Ziel eines Fonds ist es, Risiken zu streuen und Renditechancen über verschiedene Anlageklassen wie Aktien, Anleihen oder andere Vermögenswerte zu nutzen.
- Fondsarten umfassen Aktienfonds, Rentenfonds, Mischfonds, ETF (Indexfonds) und Spezialfonds, jeweils mit unterschiedlichem Risiko- und Ertragsprofil.
- Ausschüttende und thesaurierende Fonds unterscheiden sich darin, ob Erträge regelmäßig ausgezahlt oder wieder angelegt werden.
- Wichtige Kriterien bei der Fondswahl sind Kosten, Anlageziel, Risikoprofil, Laufzeit und Liquidität.
- Fonds sind ein Baustein in der individuellen Finanz- und Vorsorgeplanung und eignen sich für langfristigen Vermögensaufbau sowie zur Portfoliodiversifikation.
Inhaltsverzeichnis
- Was sind Fonds?
- Wie funktionieren Fonds?
- Vorteile von Fonds
- Risiken von Fonds
- Fondsarten
- Ausschüttende vs. thesaurierende Fonds
- Kosten und Gebühren bei Fonds
- Fonds in der Finanz- und Vorsorgeplanung
- Auswahlkriterien für Fonds
- Wie man Fonds kauft und hält
- Fonds versus Direktanlage
- Praxisbeispiele
- Fazit
1. Was sind Fonds?
Ein Fonds ist ein Investmentprodukt, bei dem viele Anleger gemeinsam Geld in einem Kapitalstock bündeln. Dieses Kapital wird von einem professionellen Fondsmanager oder einer Fondsgesellschaft verwaltet. Das Geld wird in eine Vielzahl von Wertpapieren wie Aktien, Anleihen oder anderen Vermögenswerten investiert. Durch diese Bündelung können Einzelanleger auch mit kleineren Beträgen breit gestreut am Kapitalmarkt partizipieren.
Fonds vereinfachen die Geldanlage und bieten institutionelles Know-how, ohne dass jeder Anleger einzelne Wertpapiere selbst auswählen und überwachen muss.
2. Wie funktionieren Fonds?
Wenn du Anteile eines Fonds kaufst, erwirbst du Bruchteile des gesamten Fondsvermögens. Der Preis eines Fondsanteils richtet sich nach dem Net Asset Value (NAV) – dem Nettoinventarwert, der sich aus dem Gesamtwert aller Fondsanlagen abzüglich der Verbindlichkeiten geteilt durch die Anzahl der ausgegebenen Anteile ergibt.
Der Fondsmanager investiert das Kapital gemäß der Anlagestrategie des Fonds. Diese Strategie ist in der Fonds-Dokumentation festgelegt, z. B. in Verkaufsprospekt, Wesentliche Anlegerinformationen (WAI) oder Fondsrichtlinie.
Je nach Fonds werden unterschiedliche Anlageklassen kombiniert und gewichtet, um bestimmte Risiko-/Ertragsziele zu verfolgen.
3. Vorteile von Fonds
Risikostreuung
Der wohl wichtigste Vorteil von Fonds ist die Diversifikation: Durch die Anlage in viele unterschiedliche Wertpapiere reduziert sich das Risiko, das mit der Einzelanlage in ein einziges Wertpapier verbunden ist.
Professionelles Management
Fonds werden von erfahrenen Analysten und Portfoliomanagern betreut, die Marktchancen analysieren, Risiken steuern und Anlageentscheidungen im Interesse aller Anleger treffen.
Zugang zu Märkten und Anlageklassen
Fonds ermöglichen den Zugang zu globale Märkten, verschiedenen Sektoren und Anlageformen, die für Privatanleger sonst nur schwer zugänglich wären.
Flexibilität
Viele Fonds sind liquide und können täglich gehandelt werden. Anleger können je nach Bedarf Anteile kaufen oder wieder verkaufen.
4. Risiken von Fonds
Marktrisiko
Fonds sind dem allgemeinen Marktrisiko ausgesetzt: Wenn die Märkte fallen, fallen in der Regel auch die Fondsanteile im Wert.
Management-Risiko
Aktiv gemanagte Fonds hängen stark vom Können des Fondsmanagers ab. Schlechte Anlageentscheidungen können die Performance negativ beeinflussen.
Kostenrisiko
Hohe Gebühren können die Rendite belasten, besonders bei langfristigen Anlagen. Eine sorgfältige Kostenanalyse ist deshalb entscheidend.
5. Fondsarten
Fonds werden nach ihren Anlagezielen und ‑strategien klassifiziert. Die wichtigsten Typen:
5.1 Aktienfonds
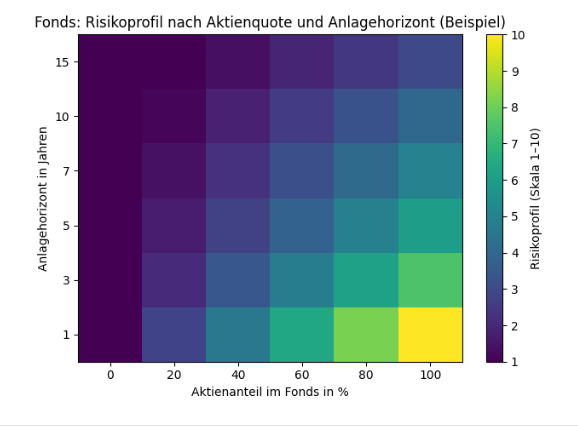
Investieren überwiegend in Aktien. Sie sind für Anleger mit längerem Anlagehorizont und höherer Risikobereitschaft geeignet, weil Aktienmärkte stärker schwanken, aber langfristig meist höhere Renditen bieten.
5.2 Rentenfonds
Fonds, die in festverzinsliche Wertpapiere (Anleihen) investieren. Sie gehören zu den defensiveren Anlageformen, weil Anleihen in der Regel niedrigere Schwankungen als Aktien aufweisen.
5.3 Mischfonds
Kombinieren unterschiedliche Anlageklassen (z. B. Aktien und Anleihen) in einem Portfolio. Je nach Ausrichtung können sie eher sicherheits- oder wachstumsorientiert sein.
5.4 Geldmarktfonds
Diese Fonds investieren in kurzfristige, sehr sichere Geldmarktinstrumente und gelten als besonders risikoarm – sie bieten allerdings meist nur geringe Renditen.
5.5 ETF (Exchange Traded Funds)
ETFs sind Fonds, die passiv einen Index abbilden und an der Börse gehandelt werden. Sie kombinieren die Vorteile der Diversifikation mit niedrigen Kosten und hoher Liquidität.
5.6 Spezialfonds und Themenfonds
Spezialfonds richten sich an institutionelle Anleger oder Wohlhabende mit spezifischen Anlagezielen. Themenfonds investieren nach thematischen Kriterien (z. B. Nachhaltigkeit, Technologie, Gesundheit).
6. Ausschüttende vs. thesaurierende Fonds
Fonds unterscheiden sich auch darin, wie sie mit Erträgen umgehen:
Ausschüttende Fonds
Zahlen Zinsen, Dividenden und sonstige Erträge regelmäßig an die Anleger aus – z. B. jährlich oder halbjährlich. Sie sind für Anleger interessant, die laufende Erträge wünschen.
Thesaurierende Fonds
Erträge werden automatisch im Fonds wieder angelegt, was den Zinseszinseffekt unterstützt und langfristig zu einem größeren Vermögen führen kann. Diese Variante wird oft für Vermögensaufbau genutzt.
7. Kosten und Gebühren bei Fonds
Bei jedem Fonds fallen unterschiedliche Kosten an, die die Rendite beeinflussen können.
7.1 Ausgabeaufschlag
Eine einmalige Gebühr beim Kauf von Fondsanteilen. Sie verringert den Betrag, der tatsächlich investiert wird.
7.2 Verwaltungsvergütung
Laufende Kosten für das Fondsmanagement, die in der Regel täglich im Anteilpreis berücksichtigt werden.
7.3 TER (Gesamtkostenquote)
Die Total Expense Ratio umfasst alle laufenden Kosten eines Fonds und eignet sich gut zum Vergleich verschiedener Fonds.
8. Fonds in der Finanz- und Vorsorgeplanung
Fonds sind Bausteine in einer ganzheitlichen Finanzplanung, weil sie sowohl langfristige Wachstumschancen als auch Risikostreuung bieten. In der Altersvorsorge, beim Vermögensaufbau oder zur Ergänzung von Sachwerten wie Immobilien können Fonds sinnvoll kombiniert werden.
Ein diversifiziertes Portfolio kann beispielsweise Aktien- und Rentenfonds miteinander verbinden, um Rendite und Risiko auszubalancieren.
9. Auswahlkriterien für Fonds
Bei der Auswahl geeigneter Fonds sollten Anleger folgende Kriterien prüfen:
- Anlageziel und Strategie: Passt der Fonds zu deinen Zielen (Wachstum, Einkommen, Sicherheit)?
- Risikoprofil: Wie volatil ist der Fonds?
- Kosten: Wie hoch sind Ausgabeaufschlag, TER und weitere Gebühren?
- Performance-Historie: Wie hat der Fonds in verschiedenen Marktphasen abgeschnitten?
- Fondsgröße und Liquidität: Wie groß ist das Fondsvolumen und wie leicht handelbar sind die Anteile?
Eine fundierte Analyse hilft, passende Fonds für die persönliche Situation zu finden.
10. Wie man Fonds kauft und hält
Fonds können über Banken, Online-Broker oder Direktbanken gekauft werden. Viele Anleger nutzen Sparpläne, um regelmäßig kleine Beträge zu investieren – das senkt Markttiming-Risiken und unterstützt den langfristigen Vermögensaufbau.
Beim Halten von Fonds ist es wichtig, regelmäßig zu überprüfen, ob der Fonds weiterhin zu den Zielen und zum Risikoprofil passt.
11. Fonds versus Direktanlage
Im Unterschied zur Direktanlage in Einzeltitel (z. B. einzelne Aktien oder Anleihen) bietet ein Fonds:
- automatische Diversifikation
- professionelles Management
- geringeren Zeitaufwand für Anlageentscheidungen
Direktanlagen können dagegen bei richtiger Auswahl höhere Erträge bringen, erfordern aber mehr Wissen und Management.
12. Praxisbeispiele
Beispiel 1: Fonds für Vermögensaufbau
Ein Anleger investiert monatlich 200 € in einen globalen Aktienfonds über 20 Jahre. Durch den Zinseszinseffekt und breit gestreute Anlagen kann sich ein beträchtliches Kapital entwickeln, auch wenn die Märkte zwischenzeitlich schwanken.
Beispiel 2: Fonds in der Altersvorsorge
Ein Anleger kombiniert einen Rentenfonds zur Sicherheit mit einem Aktienfonds für langfristiges Wachstum. Dadurch entsteht ein ausgewogenes Portfolio, das laufende Erträge und langfristigen Wertzuwachs ermöglicht.
13. Fazit
Fonds sind vielseitige Investmentvehikel, die Anlegern den Zugang zu professionell verwalteten und breit diversifizierten Anlagen ermöglichen. Sie sind ein zentraler Baustein in der Finanz- und Vorsorgeplanung, weil sie Risiken streuen, Chancen auf höhere Renditen eröffnen und über verschiedene Anlageklassen hinweg flexibel eingesetzt werden können. Ob für langfristigen Vermögensaufbau, laufende Erträge oder als stabiler Part eines diversifizierten Portfolios – Fonds bieten Lösungen für viele finanzielle Lebenssituationen. Mit einer sorgfältigen Auswahl, einer klaren Zielsetzung und einer regelmäßigen Überprüfung können Fonds einen nachhaltigen Beitrag zum Erreichen deiner finanziellen Ziele leisten.