Ausschüttung
Das Wichtigste in Kürze
- Ausschüttung bezeichnet die Verteilung von Erträgen oder Gewinnanteilen eines Unternehmens oder Finanzprodukts an seine Anteilseigner oder Investoren.
- Sie tritt bei Aktiengesellschaften, Investmentfonds und anderen Beteiligungsformen auf und kann in Geld oder Sachwerten erfolgen.
- Ausschüttung ist eine Form der Gewinnverwendung, bei der ein Teil der erwirtschafteten Erträge an Kapitalgeber ausgezahlt wird.
- Nicht alle Erträge werden zwingend ausgeschüttet: Unternehmen können auch thesaurieren, also Gewinne einbehalten.
- Ausschüttungen haben buchhalterische, bilanzielle und steuerliche Konsequenzen, die je nach Rechtsform und Produkt variieren.
- Für Anleger ist die Ausschüttung ein wichtiger Bestandteil der Rendite und Liquidität ihrer Kapitalanlagen.
Inhaltsverzeichnis
- Bedeutung des Begriffs
- Formen von Ausschüttungen
- Mechanismen und Entscheidungsspielräume
- Ausschüttung vs. Thesaurierung
- Auswirkungen auf Bilanz und Kapitalstruktur
- Steuerliche Aspekte
- Relevanz für Anleger und Finanzplanung
- Ausschüttungspolitik von Unternehmen
- Risiken und Nebenwirkungen
- Praxisbeispiele
- Fazit
1. Bedeutung des Begriffs
Der Begriff Ausschüttung beschreibt allgemein die Auszahlung von Erträgen oder Gewinnanteilen eines Unternehmens oder Finanzprodukts an die Anteilseigner, Gesellschafter oder Investoren. Diese Erträge können aus operativen Gewinnen, Kapitalerträgen eines Fonds oder anderen wirtschaftlichen Aktivitäten stammen. Ausschüttungen signalisieren, dass ein Unternehmen oder ein Anlageprodukt liquide Mittel zur Verfügung hat, die über die reine Wachstumserzielung hinaus an Kapitalgeber weitergereicht werden können.
Im Kern handelt es sich bei der Ausschüttung um einen Teil der Gewinnverwendung, bei der nicht der gesamte erzielte Gewinn im Unternehmen verbleibt, sondern ein Teil an die Kapitalgeber ausgezahlt wird. Diese Auszahlung kann in Form von Bargeld, Sachwerten oder anderen Leistungen erfolgen.
2. Formen von Ausschüttungen
2.1 Dividendenausschüttung
Die Dividendenausschüttung ist wohl die bekannteste Form der Ausschüttung im Bereich der Aktiengesellschaften. Ein Unternehmen, das Gewinne erwirtschaftet, kann beschließen, einen Teil dieses Gewinns als Dividende an seine Aktionäre auszuschütten. Die Entscheidung darüber trifft in der Regel die Hauptversammlung bzw. der Vorstand, abhängig von der Gesellschaftsform und den rechtlichen Rahmenbedingungen.
Dividenden können in regelmäßigen Intervallen ausgezahlt werden, typischerweise jährlich oder quartalsweise, und stellen für Aktionäre eine direkte Ertragsquelle aus ihrem Investment dar.
2.2 Ausschüttung bei Investmentfonds
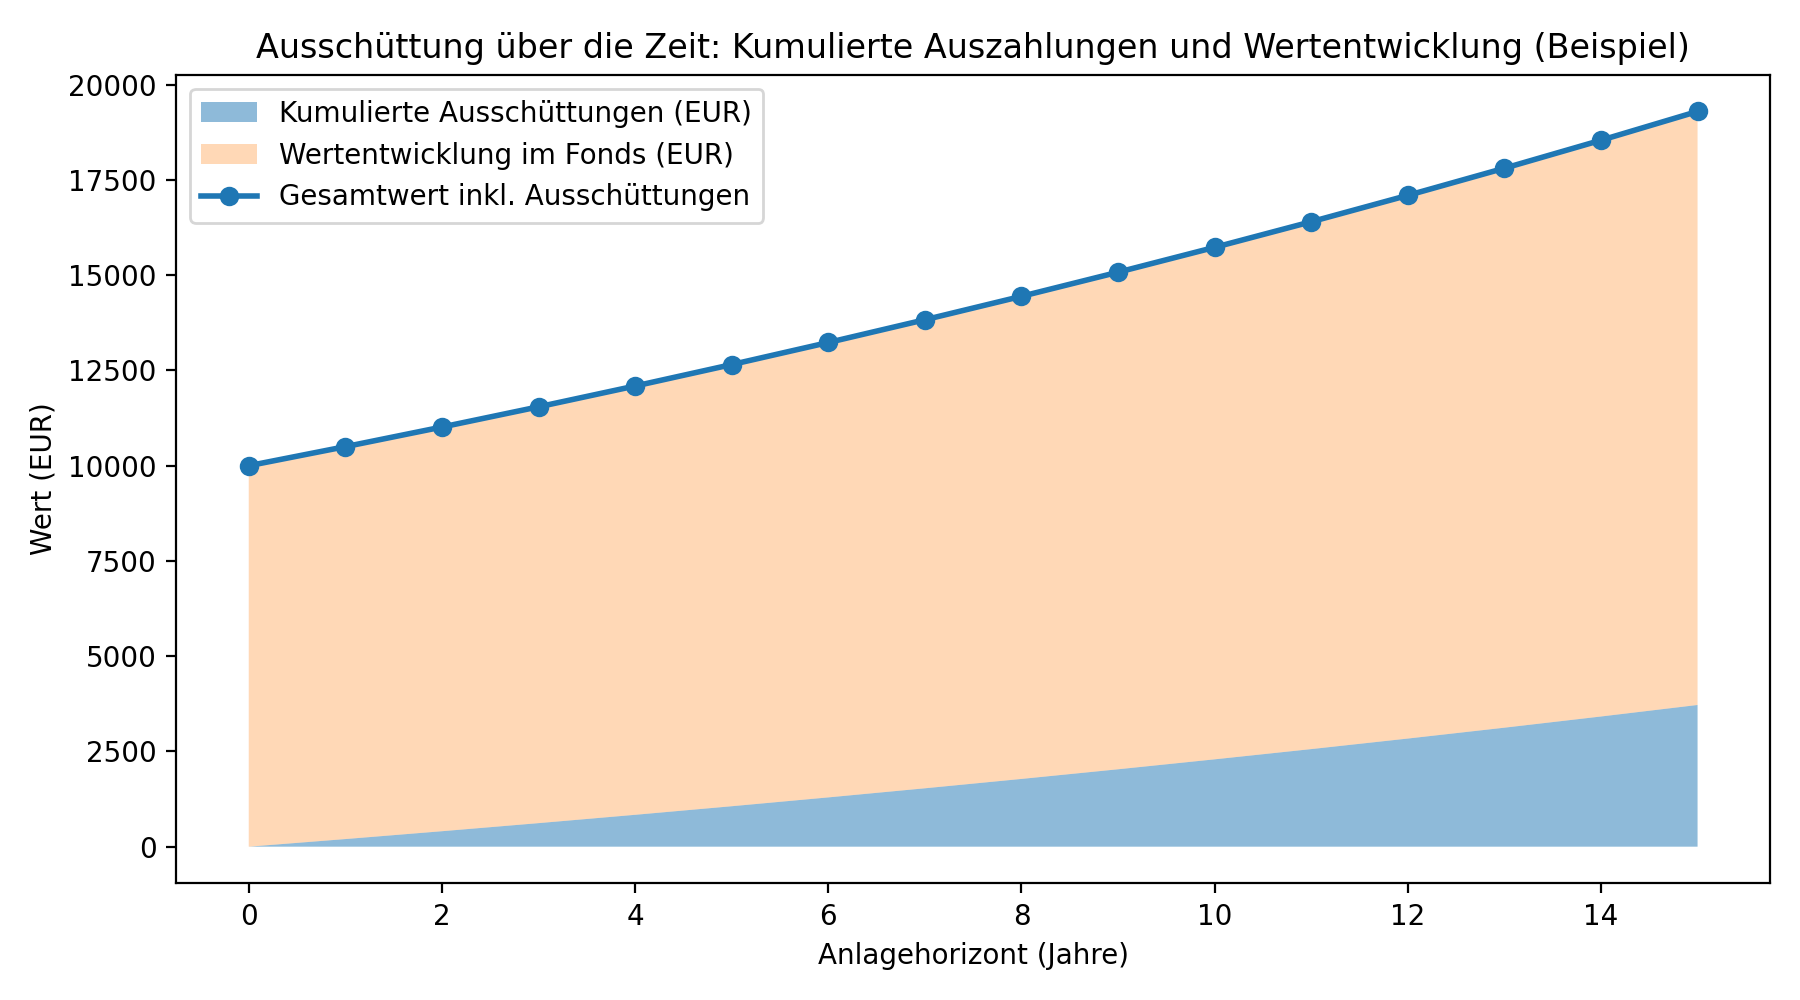
Bei Investmentfonds bezeichnet die Ausschüttung die Weitergabe der Erträge eines Fonds an die Anleger. Diese Erträge können aus Dividenden, Zinsen oder realisierten Kapitalgewinnen resultieren. Ausschüttungsfonds zahlen diese Erträge periodisch an ihre Anteilseigner aus, wodurch diese eine laufende Ertragsquelle aus ihrer Fondsanlage erhalten.
Die Frequenz solcher Ausschüttungen hängt vom Fonds ab und kann monatlich, quartalsweise oder jährlich erfolgen. Sie beeinflusst zugleich den Nettoinventarwert (NAV) des Fonds, da die ausgeschütteten Beträge aus dem Fondsvermögen abgeführt werden.
2.3 Sonstige Ausschüttungsformen
Auch andere Finanzprodukte oder Gesellschaftsformen kennen Ausschüttungen:
- GmbH-Gesellschafter erhalten Gewinnausschüttungen entsprechend ihrer Anteile.
- In Personengesellschaften werden Gewinne häufig über Entnahmen ausgezahlt, die funktional einer Ausschüttung entsprechen.
- Bonuszahlungen, Gratisaktien oder Bezugsrechte gelten ebenfalls als Ausschüttungen, sofern sie direkte Vorteile oder Vermögenswerte an Kapitalgeber weitergeben.
3. Mechanismen und Entscheidungsspielräume
Die Entscheidung über eine Ausschüttung umfasst mehrere Schritte und Instanzen, insbesondere bei Kapitalgesellschaften:
- Gewinnermittlung: Zu Beginn steht die Ermittlung des Jahresüberschusses oder der verfügbaren Erträge.
- Ausschüttungsvorschlag: Der Vorstand oder die Geschäftsführung schlägt eine Ausschüttungshöhe vor.
- Beschluss der Anteilseigner: In vielen Rechtsformen entscheidet die Hauptversammlung oder ein Gesellschaftergremium über den Vorschlag.
- Auszahlung: Nach Beschluss erfolgt die Auszahlung an die Berechtigten am festgelegten Zahltag.
Wichtig ist, dass nicht alle Gewinne zwangsläufig ausgeschüttet werden müssen: Unternehmen können sich bewusst dafür entscheiden, Teile des Gewinns im Betrieb zu belassen, um Wachstum, Forschung oder Schuldenabbau zu finanzieren.
4. Ausschüttung vs. Thesaurierung
Bei der Diskussion um Ausschüttungen begegnet häufig der Gegenbegriff Thesaurierung. Während eine Ausschüttung Gewinnanteile an Investoren abführt, bedeutet Thesaurierung, dass die erzielten Gewinne im Unternehmen oder Fonds verbleiben und reinvestiert werden.
Thesaurierende Fonds zahlen keine Erträge aus; stattdessen werden diese automatisch wieder angelegt, was den Wert der Anteile (Nettoinventarwert) erhöht. Für Anleger kann dies zu einem Zinseszinseffekt führen, da die Erträge fortlaufend reinvestiert werden.
Die Wahl zwischen ausschüttender und thesaurierender Struktur hängt von Zielen, Liquiditätsbedarf und steuerlichen Erwägungen ab.
5. Auswirkungen auf Bilanz und Kapitalstruktur
Ausschüttungen beeinflussen die Bilanz eines Unternehmens: Ausgeschüttete Gewinne reduzieren das Eigenkapital und damit die bilanzielle Substanz des Unternehmens. Anders als betriebliche Aufwendungen mindern Ausschüttungen nicht den Gewinn in der Erfolgsrechnung, sondern werden direkt aus dem Eigenkapital entnommen.
Bilanzrechtlich müssen Unternehmen sicherstellen, dass sie genügend frei verfügbares Eigenkapital besitzen, bevor sie Ausschüttungen vornehmen können. Dies dient dem Gläubigerschutz und soll verhindern, dass Unternehmen durch übermäßige Ausschüttungen ihre finanzielle Stabilität gefährden.
6. Steuerliche Aspekte
Ausschüttungen werden in vielen Rechtsordnungen als Einkünfte aus Kapitalvermögen behandelt und sind daher meist steuerpflichtig. Die konkrete steuerliche Behandlung hängt von der Rechtsform des Unternehmens, der Art der Ausschüttung und dem persönlichen Steuersatz des Anlegers ab.
Bei Investmentfonds können Ausschüttungen ebenfalls steuerpflichtig sein, wobei je nach Anlageregime unterschiedliche Regeln für Fonds in steuerlich privilegierten Konten oder im Ausland gelten. Anleger sollten steuerliche Aspekte bei der Wahl zwischen Ausschüttung und Thesaurierung unbedingt berücksichtigen, da sie die Nettoerträge stark beeinflussen.
7. Relevanz für Anleger und Finanzplanung
Für Anleger sind Ausschüttungen ein zentraler Bestandteil der Ertragsstrategie:
- Regelmäßige Ausschüttungen bieten eine laufende Ertragsquelle, die beispielsweise zur Deckung von Lebenshaltungskosten oder zur Reinvestition genutzt werden kann.
- Sie beeinflussen die Liquidität und die Renditeerwartungen eines Portfolios.
- Anleger sollten beurteilen, ob ihr Portfolio eher auf Einkommensgenerierung (ausschüttend) oder Wachstum (thesaurierend) ausgerichtet ist.
Eine klare Einordnung von Ausschüttungshäufigkeit, Höhe und Nachhaltigkeit ist essenziell für eine langfristige Finanzplanung.
8. Ausschüttungspolitik von Unternehmen
Unternehmen entwickeln oft eine Ausschüttungspolitik, um Anlegern Transparenz über ihre Gewinnverwendung zu geben. Diese kann Aspekte enthalten wie:
- Ausschüttungsquote: Welcher Anteil des Gewinns an Aktionäre ausgezahlt werden soll.
- Stetigkeit: Ob Ausschüttungen stabil gehalten oder an Gewinnentwicklung gekoppelt werden.
- Sonderausschüttungen: Einmalige zusätzliche Zahlungen bei außergewöhnlich guten Ergebnissen.
Eine konsistente Ausschüttungspolitik kann das Vertrauen der Anleger stärken und den Marktwert der Aktien stabilisieren, während volatile Ausschüttungen Unsicherheiten schaffen können.
9. Risiken und Nebenwirkungen
Ausschüttungen sind nicht immer vorteilhaft:
- Ein zu hoher Ausschüttungsanteil kann die Wachstumsmöglichkeiten eines Unternehmens einschränken, da weniger Mittel intern zur Verfügung stehen.
- Bei Fonds können Ausschüttungen zu plötzlich sinkenden Anteilswerten führen, was bei unbedachtem Verkauf zu Verlusten führt.
- Steuerliche Belastungen können die effektiven Nettoerträge deutlich mindern.
Zudem hängt die Nachhaltigkeit von Ausschüttungen stark von der Ertragslage, Wettbewerbsposition und Strategie des Unternehmens ab.
10. Praxisbeispiele
Beispiel 1 – Aktie:
Ein Anleger hält 100 Aktien eines börsennotierten Unternehmens. Die Firma beschließt, eine Dividende von 2 € pro Aktie auszuschütten. Der Anleger erhält 200 € aus der Ausschüttung, unabhängig davon, ob er seine Aktien behält oder verkauft.
Beispiel 2 – Investmentfonds:
Ein ausschüttender Aktienfonds verteilt einmal jährlich die erzielten Dividenden und Kapitalerträge an seine Anteilsinhaber. Diese Erträge können unmittelbar als Barausschüttung auf das Verrechnungskonto des Anlegers überwiesen oder zur Kauf weiterer Fondsanteile genutzt werden.
11. Fazit
Die Ausschüttung ist ein zentraler Begriff im Finanzwesen und beschreibt die Verteilung von Gewinnen oder Erträgen an die Kapitalgeber. Sie tritt in verschiedenen Rechtsformen und Finanzprodukten auf, von klassischen Dividenden bei Aktien bis hin zu Ertragsausschüttungen bei Investmentfonds. Ausschüttungen spielen eine wichtige Rolle für die Liquidität und Rendite von Anlagen und sind ein wesentliches Element der Finanz- und Investitionsplanung.
Ob im unternehmerischen Kontext oder bei Anlageprodukten: Die Ausschüttung zeigt nicht nur die wirtschaftliche Leistungsfähigkeit, sondern auch die strategische Ausrichtung eines Unternehmens oder Fonds auf Ertragsverwendung und Kapitalrückfluss. Ein fundiertes Verständnis hilft Anlegern, ihre Entscheidungen zu treffen und ihre Portfolios entsprechend den eigenen Zielen auszurichten.