Rürup-Rente
Das Wichtigste in Kürze
- Die Rürup-Rente (offiziell „Basisrente“) ist eine steuerlich geförderte Form der privaten Altersvorsorge in Deutschland.
- Sie bietet vor allem Steuervorteile während der Ansparphase, nicht jedoch direkte staatliche Zulagen wie bei der Riester-Rente.
- Geeignet ist die Rürup-Rente insbesondere für Selbstständige, Freiberufler und Gutverdiener mit hoher Steuerlast.
- Die Auszahlung erfolgt ausschließlich als lebenslange monatliche Rente, frühestens ab einem bestimmten Alter.
- Es gibt keine Kapitalauszahlung, und das angesparte Geld ist vor Pfändung und Insolvenz geschützt.
- Beiträge können bis zu einem hohen Höchstbetrag steuerlich abgesetzt werden, was die Rürup-Rente für bestimmte Personengruppen sehr attraktiv macht.
- Nachteile sind geringe Flexibilität, eingeschränkte Vererbbarkeit und volle Besteuerung der Rentenleistungen im Alter.
Inhaltsverzeichnis
- Was ist die Rürup-Rente?
- Wie funktioniert die steuerliche Förderung?
- Zielgruppen und Einsatzszenarien
- Vertragsarten und Anlageformen
- Auszahlung im Alter: wann und wie?
- Steuerliche Behandlung in der Rentenphase
- Vor- und Nachteile der Rürup-Rente
- Rürup-Rente im Vergleich zu Riester und anderen Vorsorgeformen
- Praxis-Tipps für die Entscheidungsfindung
1. Was ist die Rürup-Rente?
Die Rürup-Rente, auch bekannt als Basisrente, ist eine Form der privaten Altersvorsorge, die seit 2005 in Deutschland etabliert ist. Sie wurde eingeführt, um eine steuerlich begünstigte Vorsorge – insbesondere für Personen ohne staatliche Rentenversicherungspflicht – zu ermöglichen. Die Rürup-Rente ist eine kapitalgedeckte Vorsorgeform: Beiträge werden über Jahre angespart und später als lebenslange monatliche Leistungen ausgezahlt.
Das Besondere an der Rürup-Rente ist ihre staatliche Förderung über Steuervorteile, nicht über direkte Zulagen. Während der Ansparphase kann ein großer Teil der eingezahlten Beiträge steuerlich geltend gemacht werden, was insbesondere für Selbstständige oder Gutverdiener attraktiv ist. Sie findet häufig Verwendung als Grundbaustein in der Ruhestandsplanung, vor allem für Personen, die nicht in die gesetzliche Rentenversicherung einzahlen oder dort nur begrenzte Ansprüche erwerben.
2. Wie funktioniert die steuerliche Förderung?
Die steuerliche Förderung ist der zentrale Anreiz der Rürup-Rente – sie ersetzt direkte staatliche Zuschüsse wie bei der Riester-Rente.
Steuerliche Absetzbarkeit der Beiträge
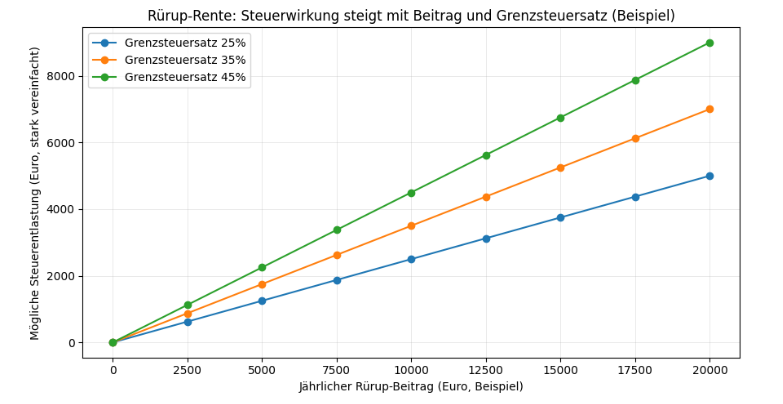
Beiträge zur Rürup-Rente können in der Einkommensteuererklärung als Sonderausgaben abgesetzt werden. Für das Jahr 2026 gilt, dass bis zu 30.826 Euro pro Person bzw. 61.652 Euro bei zusammen veranlagten Ehepaaren steuerlich berücksichtigt werden können. Diese Beträge sind Höchstgrenzen, oberhalb derer keine zusätzlichen Steuervorteile entstehen.
Absetzbar ist der volle Betrag (100 %) bis zu diesen Grenzen, was vor allem für Personen mit hohem Einkommen erheblich zur Senkung der Einkommensteuer beitragen kann. Die gezahlten Beiträge reduzieren somit das zu versteuernde Einkommen stark – gerade in Jahren mit hoher Steuerlast ein wesentlicher Vorteil gegenüber anderen Vorsorgeformen.
Unterschiede zu anderen Vorsorgeformen
Im Gegensatz zur Riester-Rente gibt es keine direkten staatlichen Zulagen. Stattdessen konzentriert sich die Förderung ausschließlich auf den steuerlichen Abzug. Zudem sind die steuerlich geförderten Beträge bei der Rürup-Rente deutlich höher als bei vielen anderen Vorsorgelösungen, was sie für bestimmte Zielgruppen besonders interessant macht.
3. Zielgruppen und Einsatzszenarien
Die Rürup-Rente wurde ursprünglich für Selbstständige und Freiberufler entwickelt, die oft nicht in die gesetzliche Rentenversicherung einzahlen. Diese Berufsgruppen haben ohne verpflichtende Vorsorge keine automatische Alterssicherung, weshalb die steuerlich geförderte Rürup-Rente hier eine Bedeutung als Ersatz oder Ergänzung haben kann.
Darüber hinaus kann sie für Gutverdiener und Spitzenverdiener sinnvoll sein, deren Steuerlast durch den hohen Sonderausgabenabzug deutlich reduziert wird. Auch für Arbeitnehmer mit hohem Einkommen kann die Rürup-Rente unter bestimmten Voraussetzungen steuerlich attraktiv sein. Allerdings ist sie für Personen mit geringem Einkommen meist weniger lohnenswert, da die Steuerersparnis nur begrenzt wirkt.
4. Vertragsarten und Anlageformen
Auch die Rürup-Rente gibt es in unterschiedlichen Varianten: klassisch oder fondsgebunden.
- Klassische Rürup-Rente: Hier investiert der Anbieter überwiegend in sichere Anlagen mit garantierten Leistungen. Die Rendite ist tendenziell niedriger, aber der Schutz des Kapitals steht im Vordergrund.
- Fondsgebundene Rürup-Rente: Beiträge werden in Investmentfonds investiert. Diese Variante bietet höhere Renditechancen, aber auch Wertschwankungen. Beide Formen können steuerlich gefördert werden.
Entscheidend ist, dass die Verträge den gesetzlichen Anforderungen für die Basisrente entsprechen, um die steuerliche Förderung zu sichern. In der Praxis bedeutet das: lebenslange Rente ab Rentenbeginn, keine Kapitalauszahlung vor dem Rentenalter und bestimmte Vorgaben zur Unverfügbarkeit des Kapitals.
5. Auszahlung im Alter: wann und wie?
Die Rürup-Rente wird nur als lebenslange monatliche Rente ausgezahlt. Eine einmalige Kapitalentnahme ist ausgeschlossen. Rentenzahlungen können frühestens ab einem bestimmten Alter beginnen – in der Regel ab 62 bzw. 63 Jahren, abhängig von Vertragsbedingungen und gesetzlicher Regelung.
Diese lebenslange Auszahlung ähnelt der gesetzlichen Rentenversicherung und bietet Planbarkeit im Ruhestand. Gleichzeitig ist sie ein Grund, warum die Rürup-Rente als weniger flexibel gilt: Kein Zugriff auf das Kapital vor Rentenbeginn bedeutet, dass Liquidität in anderen Lebensphasen nur über andere Anlageformen geschaffen werden kann.
6. Steuerliche Behandlung in der Rentenphase
Während der Ansparphase profitieren Rürup-Sparer von Steuervorteilen, in der Rentenphase findet nachgelagerte Besteuerung statt. Das heißt: Die ausgezahlte Rente wird als Einkommen versteuert. Der steuerpflichtige Anteil steigt dabei schrittweise über die Jahre. Für Renteneintritte im Jahr 2025 liegt der steuerpflichtige Anteil bei rund 83,5 %; bis zum Jahr 2058 steigen dieser auf 100 %, sofern keine weiteren gesetzlichen Änderungen erfolgen.
Diese nachgelagerte Besteuerung bedeutet, dass die Rentenzahlungen im Alter mit dem individuellen Steuersatz versteuert werden. Je nach persönlicher Situation und Rentenhöhe kann dies zu einer steuerlichen Belastung im Ruhestand führen, die bei der Planung berücksichtigt werden sollte.
7. Vor- und Nachteile der Rürup-Rente
Vorteile
Steuerliche Vorteile: Hohe Beiträge können steuerlich abgesetzt werden und reduzieren das zu versteuernde Einkommen.
Lebenslange Rente: Planbare Altersbezüge ohne Risiko des Auslaufens.
Pfändungsschutz: Kapital ist während der Ansparphase vor Pfändung geschützt.
Unabhängigkeit von der gesetzlichen Rentenversicherung: Insbesondere wichtig für Selbstständige.
Nachteile
Geringe Flexibilität: Kapital ist bis zum Rentenbeginn gebunden, keine Entnahme möglich.
Keine Vererbbarkeit: Meist keine vollständige Weitergabe an Erben, ggf. nur eingeschränkt über Hinterbliebenenschutz.
Nachgelagerte Besteuerung: Rentenzahlungen im Alter werden voll versteuert.
Unflexible Vertragsbindung: Kündigung ist in der Regel nicht vorgesehen, lediglich Beitragsfreiheit.
8. Rürup-Rente im Vergleich zu Riester und anderen Vorsorgeformen
Im Vergleich zur Riester-Rente bietet die Rürup-Rente höhere steuerliche Absetzbarkeit, aber keine direkten Zulagen. Die Riester-Rente richtet sich primär an Arbeitnehmer und förderberechtigte Gruppen mit staatlichen Zulagen, während die Rürup-Rente vor allem Selbstständige und Gutverdiener anspricht.
Gegenüber einer privaten Rentenversicherung hat die Rürup-Rente den Vorteil steuerlicher Absetzbarkeit, allerdings den Nachteil der Bindung des Kapitals und ausschließlichen Rentenauszahlung.
9. Praxis-Tipps für die Entscheidungsfindung
- Steuerliche Situation prüfen: Berechne, wie stark deine Steuerlast durch Absetzbarkeit der Beiträge reduziert wird.
- Liquiditätsbedarf klären: Stelle sicher, dass du Liquidität für andere Lebensphasen unabhängig von der Rürup-Rente hast.
- Vergleich mit Alternativen: Setze Rürup-Rente in Relation zu Riester, betrieblicher Altersvorsorge oder freien ETF-Sparplänen.
- Langlebigkeitsrisiken berücksichtigen: Eine lebenslange Rente kann Sicherheit bieten, mindert aber Flexibilität.
Verwandte Begriffe
Passende Ratgeber
- Private Rentenversicherung – lohnt sich das wirklich?
- Rürup, Riester oder private Rente – was lohnt sich?