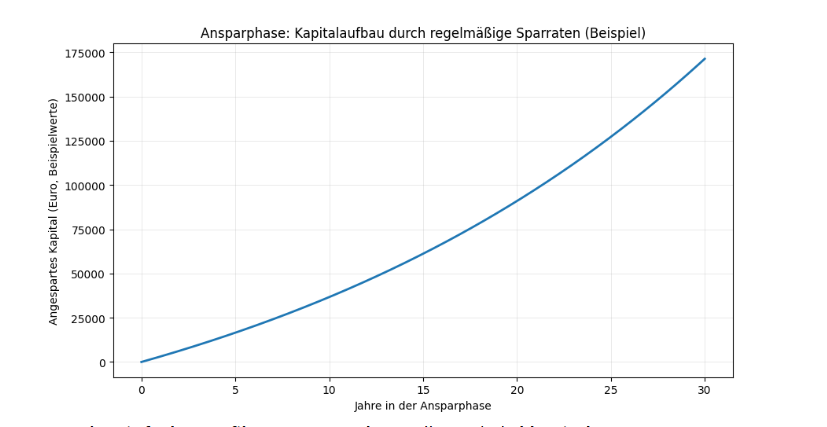
Ansparphase
Das Wichtigste in Kürze
- Die Ansparphase ist der Zeitraum, in dem Vermögen aufgebaut wird – typischerweise durch regelmäßige Einzahlungen – bevor eine spätere Auszahlungs- oder Leistungsphase beginnt.
- In vielen Finanzprodukten, etwa beim Bausparvertrag, der Altersvorsorge oder Kapitalanlagen, ist die Ansparphase ein zentraler Bestandteil des Vertragsverlaufs.
- Während dieser Phase zahlst du Beiträge oder Sparraten in das Produkt ein und baust ein Kapitalguthaben auf, das später für einen konkreten Zweck genutzt wird.
- Die Dauer der Ansparphase wird vertraglich vereinbart und hängt von der Höhe der Beiträge, der Laufzeit und dem Sparziel ab.
- In der Ansparphase gibt es oft Zinsgutschriften, staatliche Förderungen oder Überschussbeteiligungen, die das Sparvermögen erhöhen.
- Bei bestimmten Verträgen kann die Verzinsung in der Ansparphase relativ gering sein, dafür sichert sie spätere Konditionen oder Darlehensangebote.
- Die Ansparphase ist kein gesetzlicher Begriff, sondern ein fachlicher in Finanz- und Vorsorgekontexten, der helfen soll, die Vermögensbildung und spätere Verwendung klar verständlich zu machen.
Inhaltsverzeichnis
- Was ist die Ansparphase?
- Funktion und Zweck der Ansparphase
- Mechaniken der Ansparphase
- Typische Finanzprodukte mit Ansparphase
- Dauer und Einflussgrößen der Ansparphase
- Rechte und Pflichten in der Ansparphase
- Kosten, Rendite und Risiken während der Ansparphase
- Ansparphase vs. Auszahlungsphase
- Ansparphase in der individuellen Finanzplanung
- Praxisbeispiele und Fallentscheidungen
- Häufige Missverständnisse und Irrtümer
- Fazit: Warum die Ansparphase wichtig ist
1. Was ist die Ansparphase?
Die Ansparphase bezeichnet jenen Zeitraum in einem Finanz- oder Vorsorgeprodukt, in dem du aktiv Geld einzahlst oder Vermögen aufbaust, bevor später Leistungen ausgezahlt werden. In dieser Phase leistest du also regelmäßige oder einmalige Beiträge, die den Grundstock des späteren Leistungs- oder Auszahlungskapitals bilden.
Diese Phase ist ein elementarer Bestandteil vieler Anlagen und Vorsorgeformen und steht im direkten Gegensatz zur späteren Auszahlungs- oder Leistungsphase, in der du aus dem aufgebauten Kapital tatsächlich Leistungen erhältst. Die Ansparphase dient primär dem Aufbau finanzieller Mittel für einen späteren Zweck – etwa den Kauf einer Immobilie, die Altersvorsorge oder die Einrichtung eines Kapitals für einen langfristigen Lebensabschnitt.
2. Funktion und Zweck der Ansparphase
Der Zweck der Ansparphase lässt sich auf drei Kernfunktionen reduzieren:
- Kapitalbildung: Du erbringst systematisch Beiträge, durch die du ein Vermögen aufbaust.
- Planung und Struktur: Durch vertraglich festgelegte Beiträge und Laufzeiten wird Sparen planbar und diszipliniert.
- Mobilisierung von Fördermitteln: In manchen Verträgen kannst du während der Ansparphase von staatlichen oder arbeitgeberbezogenen Förderungen profitieren.
In vielen Vorsorge- und Anlagekonzepten ist die Ansparphase der Grundstein für spätere Leistungen. Ohne sie gäbe es kein Guthaben, das später für eine Rente, Kapitalzahlung oder jede andere Form der Auszahlung genutzt werden könnte.
3. Mechaniken der Ansparphase
Regelmäßige Beiträge
In der Ansparphase zahlst du in der Regel regelmäßige Beiträge (monatlich, vierteljährlich, jährlich), die in einen Spar- oder Vorsorgevertrag fließen. Diese Beiträge werden im Vertrag fixiert: Höhe, Rhythmus und Dauer sind Bestandteil der Vertragsvereinbarung.
Vertragslaufzeit und Mindestsparguthaben
Bei vielen Produkten ist eine Mindestlaufzeit oder ein Mindestguthaben vertraglich vorgegeben, das erreicht werden muss, bevor der Vertrag weitergeht – etwa eine Zuteilung eines Darlehens oder der Beginn der Rentenphase. Beim Bausparvertrag etwa ist die Ansparphase die Zeit bis zur Erreichung eines bestimmten Mindestsparguthabens, das typischerweise 40 bis 50 % der vereinbarten Bausparsumme beträgt.
Zinsen, Boni und mögliche Förderungen
Während der Ansparphase wächst dein Kapital nicht nur durch Einzahlungen, sondern oft auch durch Zinsen, Bonuseffekte oder staatliche Förderungen. Im Bausparkontext etwa wird das Guthaben je nach Tarif verzinst und kann durch Fördermittel wie die Wohnungsbauprämie oder vermögenswirksame Leistungen ergänzt werden.
4. Typische Finanzprodukte mit Ansparphase
Bausparverträge
Der klassische Anwendungsfall für eine Ansparphase ist der Bausparvertrag. Hier sparst du eine vertraglich vereinbarte Summe an, bis der Vertrag „zuteilungsreif“ wird und du später ein zinsgünstiges Darlehen in Anspruch nehmen kannst. Die Ansparphase ist dabei der Zeitraum vom Vertragsabschluss bis zur Zuteilung dieses Mindestguthabens.
Altersvorsorge- und Rentenprodukte
Auch bei Altersvorsorgeprodukten wie privaten Rentenversicherungen, Riester- oder Rürup-Rentenkonzepten gibt es eine Ansparphase, in der Beiträge geleistet werden, bevor eine spätere Rentenphase beginnt. In dieser Phase wird Kapital für den Lebensabend aufgebaut.
Private Spar- und Anlageformen
Nicht ausschließlich vertraglich festgelegt sind Ansparphasen etwa in frei wählbaren Sparkonten, ETFs oder Investmentfonds. Auch hier geht es um den Aufbau von Kapital über einen längeren Zeitraum, der bewusst einer späteren Verwendung weichen soll.
5. Dauer und Einflussgrößen der Ansparphase
Die Dauer der Ansparphase hängt vor allem von drei Faktoren ab:
- Höhe der Beiträge: Je höher deine laufenden Einzahlungen, desto schneller erreichst du dein Sparziel.
- Vertragliche Vorgaben: Viele Verträge sehen eine Mindestlaufzeit vor, die eingehalten werden muss, bevor Leistungen ausgelöst werden können.
- Zinsen und Zuschüsse: Eine höhere Verzinsung oder staatliche Zuschüsse können das angesparte Kapital schneller wachsen lassen.
Bei Bausparverträgen reicht die Ansparphase typischerweise von etwa sechs bis zehn Jahren – abhängig von Vertrag, Regelsparbeitrag und Tarifwahl.
6. Rechte und Pflichten in der Ansparphase
Während der Ansparphase hast du als Anleger oder Vorsorgender sowohl Rechte als auch Pflichten:
- Pflicht: Du bist verpflichtet, die vereinbarten Beiträge zu leisten – bei Nichterfüllung kann der Vertrag gekündigt oder Leistungen nicht erbracht werden.
- Recht: Du hast das Recht auf die spätere vereinbarte Leistung, falls du die Bedingungen der Ansparphase erfüllst, etwa das Mindestsparguthaben erreichst.
- Transparenz: Anbieter müssen über Kosten, Zinsen und Vertragsbedingungen informieren, damit du während der Ansparphase den Überblick über deine finanziellen Rechte behältst.
7. Kosten, Rendite und Risiken während der Ansparphase
Auch wenn die Ansparphase dem Vermögensaufbau dient, sind damit Kosten und Risiken verbunden:
- Verwaltungsgebühren und Abschlusskosten können die Nettorendite mindern.
- Inflation kann die reale Kaufkraft deines angesparten Kapitals reduzieren.
- Zinsrisiko: Bei festen Verzinsungen in langfristigen Verträgen kann bei einer steigenden Marktzinslage eine geringere Rendite entstehen.
- Produktabhängige Risiken: Je nach Produkt können sich Bedingungen wie Bonussysteme oder Förderansprüche während der Laufzeit ändern.
Eine realistische Einschätzung dieser Faktoren ist entscheidend, um die Effektivität deiner Ansparphase richtig zu bewerten.
8. Ansparphase vs. Auszahlungsphase
Die Ansparphase und die Auszahlungsphase (oder Leistungsphase) sind zwei Seiten einer Medaille:
- In der Ansparphase baust du Kapital auf.
- In der Auszahlungsphase nutzt du dieses Kapital – entweder als Einmalbetrag, regelmäßige Rentenzahlungen oder zur Finanzierung eines Projekts (z. B. Immobilienkauf).
Zwischen diesen beiden Phasen steht oft ein Übergangspunkt, wie etwa die Zuteilung eines Bausparvertrags oder das Erreichen des Rentenalters in Vorsorgekonzepten.
9. Ansparphase in der individuellen Finanzplanung
In der persönlichen Finanzplanung dient die Ansparphase dazu, langfristige Ziele planbar zu machen. Sie sollte bewusst gestaltet werden, basierend auf:
- Deinem finanziellen Ziel (z. B. Immobilieneigenkapital vs. Altersvorsorge).
- Deiner Risikobereitschaft und Laufzeitpräferenz.
- Den erwarteten Förderungen oder Zuschüssen, die du nutzen kannst.
Ein systematischer Sparplan mit klar definierten Meilensteinen hilft dir, die Ansparphase effizient und wirkungsvoll zu nutzen – etwa indem du zusätzliche Bonuszahlungen oder Sonderzahlungen einbringst, um das Ziel früher zu erreichen.
10. Praxisbeispiele und Fallentscheidungen
Beispiel 1 – Bausparvertrag
Ein junger Sparer schließt einen Bausparvertrag mit einer Bausparsumme von 100.000 Euro ab. Er zahlt über acht Jahre monatlich in die Ansparphase ein und erreicht nach dieser Zeit ein Mindestguthaben von etwa 45.000 Euro. Danach ist sein Vertrag zuteilungsreif – er kann das Darlehen nutzen oder das angesparte Kapital für seine Bauplanung verwenden.
Beispiel 2 – Altersvorsorge
Ein Berufseinsteiger entscheidet sich für einen privaten Rentenversicherungsvertrag. In der Ansparphase bis zum Rentenbeginn zahlt er regelmäßig ein. Die erwirtschafteten Erträge und eventuell staatliche Zuschüsse erhöhen sein Kapital über die Jahre. Ab dem vereinbarten Rentenbeginn beginnt dann die Auszahlungsphase.
11. Häufige Missverständnisse und Irrtümer
- Ansparphase ist gleich Renditephase: Nicht zwingend – die Rendite hängt von Produkt, Kosten und Marktentwicklung ab.
- Förderungen sind garantiert: Förderansprüche können an Bedingungen geknüpft sein, etwa Einkommensgrenzen oder Zweckbindungen.
- Jede Ansparphase ist gleich: Nein – unterschiedliche Produkte und Vertragsbedingungen machen jedes Szenario einzigartig.
12. Fazit: Warum die Ansparphase wichtig ist
Die Ansparphase bildet das fundamentale Fundament jeder langfristigen Finanz- oder Vorsorgeplanung. Sie strukturiert deinen Vermögensaufbau, schafft Übersicht über Beiträge und Laufzeit und legt die Basis für spätere Auszahlungen oder Leistungen. Wer die Ansparphase versteht und bewusst gestaltet, schafft die Grundlage für stabile finanzielle Entscheidungen – sei es beim Immobilienkauf, bei der Altersvorsorge oder beim Aufbau von liquiden Mitteln für andere Lebensziele.