Riester-Rente
Das Wichtigste in Kürze
- Staatlich geförderte private Altersvorsorge in Deutschland mit Zulagen und steuerlichen Vorteilen.
- Ziel ist es, die Versorgungslücke neben der gesetzlichen Rente zu schließen.
- Förderung besteht aus Grundzulage, Kinderzulage und ggf. Berufseinsteigerbonus.
- Mindestbeitrag: 4 % des Bruttoeinkommens (abzgl. Zulagen, mind. 60 € jährlich).
- Auszahlungen erfolgen lebenslang und werden voll besteuert.
- Die Riester-Rente kann sich besonders für Geringverdiener und Familien mit Kindern lohnen; für andere Personengruppen weniger.
- Kapitalerhalt ist garantiert, Renditechancen sind oft begrenzt.
Inhaltsverzeichnis
- Was ist die Riester-Rente?
- Wie funktioniert die Riester-Förderung?
- Wer kann Riester-Förderung nutzen?
- Vertragsarten und Varianten
- Auszahlung und Besteuerung im Alter
- Vor- und Nachteile der Riester-Rente
- Für wen lohnt sich Riester?
- Häufige Missverständnisse und Kritikpunkte
- Praxis-Tipps für die Entscheidung
1. Was ist die Riester-Rente?
Die Riester-Rente ist eine staatlich geförderte Form der privaten Altersvorsorge in Deutschland. Sie wurde im Jahr 2002 eingeführt und ist nach dem damaligen Bundesarbeitsminister Walter Riester benannt. Ihr Zweck ist es, die Versorgungslücke zu schließen, die durch sinkende Rentenniveaus in der gesetzlichen Rentenversicherung entstehen kann, indem der Staat Förderung in Form von Zulagen und steuerlichen Vorteilen gewährt.
Im Gegensatz zur gesetzlichen Rente handelt es sich bei Riester um einen individuellen Vorsorgevertrag, der darauf ausgelegt ist, zusätzliches Kapital für den Ruhestand aufzubauen. Die Förderung basiert auf persönlichen Beiträgen und wird an bestimmte Bedingungen geknüpft.
2. Wie funktioniert die Riester-Förderung?
Die staatliche Förderung ist das zentrale Element der Riester-Rente. Sie setzt sich aus direkten Zustiftungen (Zulagen) und steuerlichen Vorteilen zusammen.
Staatliche Zulagen
Die Förderung beinhaltet mehrere Komponenten:
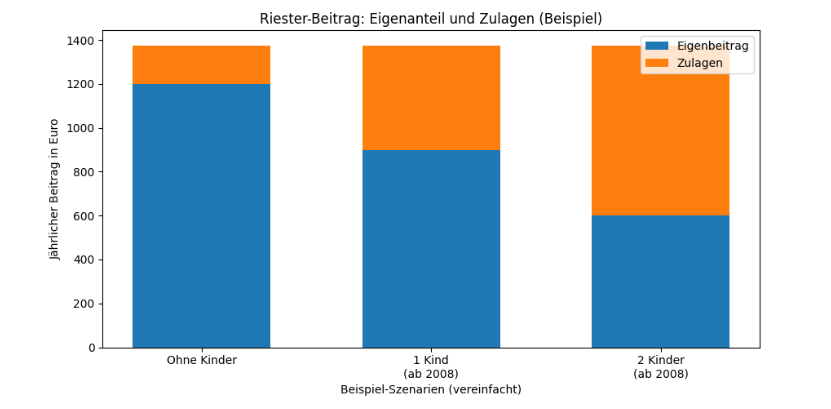
- Grundzulage von jährlich 175 €.
- Kinderzulage, die variiert:
- 300 € pro Jahr für Kinder, die ab 2008 geboren wurden.
- 185 € pro Jahr für Kinder, die vor 2008 geboren wurden.
- Berufseinsteiger-Bonus von einmalig 200 € für junge Sparer unter 25 Jahren.
Diese Zulagen werden direkt in den Riester-Vertrag eingezahlt und erhöhen das Vorsorgekapital.
Steuerliche Vorteile
Beiträge zur Riester-Rente können als Sonderausgaben in der Einkommensteuererklärung angesetzt werden (Anlage AV). Das Finanzamt prüft im Rahmen der sogenannten Günstigerprüfung, ob der steuerliche Vorteil höher ist als die Zulagen. In diesem Fall wird der Differenzbetrag erstattet.
Mindest- und Höchstbeitrag
Um die vollen staatlichen Förderungen zu erhalten, muss der Sparer mindestens 4 % seines Vorjahres-Bruttoeinkommens einzahlen, abzüglich der erhaltenen Zulagen. Das ergibt typischerweise einen Eigenbeitrag von bis zu 2.100 € jährlich (inkl. Zulagen). Der Mindestbeitrag, bei dem überhaupt Zulagen gezahlt werden, beträgt 60 € pro Jahr.
3. Wer kann Riester-Förderung nutzen?
Förderberechtigt sind Personen, die in der gesetzlichen Rentenversicherung pflichtversichert sind, z. B.:
- Arbeitnehmer mit Pflichtbeiträgen
- Beamte
- Selbstständige in bestimmten Fällen, wenn sie rentenversicherungspflichtig sind
- Ehepartner, die nicht selbst pflichtversichert sind, über abgeleitete Förderberechtigung
Familien mit Kindern und Geringverdiener profitieren besonders stark von der Kombination aus Zulagen und Steuerersparnissen.
4. Vertragsarten und Varianten
Es gibt mehrere Formen von Riester-Verträgen, die sich vor allem in den Anlageformen und Risikoprofilen unterscheiden:
Klassische Riester-Rente
Traditionelle Versicherungsverträge mit garantierten Leistungen und Kapitalerhalt. Die Rendite ergibt sich hauptsächlich aus den garantierten Zinsen und Überschussbeteiligungen.
Fondsgebundene Riester-Verträge
Ein Teil des Kapitals wird in Investmentfonds investiert, was Chancen auf höhere Renditen bietet, aber auch marktbedingte Schwankungen mit sich bringt. Die Riester-Beitragsgarantie gilt in der Ansparphase.
Wohn-Riester
Ein spezieller Riester-Vertrag, bei dem das geförderte Kapital für den Erwerb, Bau oder die Entschuldung einer selbst genutzten Immobilie eingesetzt werden kann. Dabei werden die Förderbeträge auf ein fiktives Konto („Wohnförderkonto“) gebucht und später im Rahmen der Besteuerung berücksichtigt.
5. Auszahlung und Besteuerung im Alter
Die Riester-Rente wird in der Rentenphase in der Regel als lebenslange monatliche Rente ausgezahlt. Bereits vor Rentenbeginn kann einmalig bis zu 30 % des Kapitals entnommen werden, ohne die staatliche Förderung zu verlieren.
Wichtig ist, dass die Auszahlungen im Rentenalter nachgelagert voll besteuert werden, da es sich um geförderte Beiträge handelt. Das bedeutet: Steuerlich wurden Beiträge und Zulagen in der Ansparphase begünstigt, aber die Auszahlungen werden mit dem persönlichen Einkommensteuersatz erfasst.
6. Vor- und Nachteile der Riester-Rente
Vorteile
- Staatliche Förderung durch Zulagen und Steuervorteile.
- Kapitalerhalt und Sicherheit: mindestens eingezahlte Beiträge plus Zulagen sind garantiert.
- Lebenslange Rentenzahlung: Schutz vor Langlebigkeitsrisiko.
- Flexibilität bei Teilentnahme zur Rentenphase.
- Spezielle Varianten wie Wohn-Riester für Immobilieneigentum.
Nachteile
- Komplexität und administrative Anforderungen (Steuererklärung, Zulagenanträge).
- Rendite niedrig: Besonders klassische Riester-Verträge erzielen oft geringe Renditen im Vergleich zu anderen Vorsorgeformen.
- Steuerpflicht im Alter kann die Auszahlung reduzieren.
- Bindung der Gelder bis zum Renteneintritt.
7. Für wen lohnt sich Riester?
Ob sich die Riester-Rente lohnt, hängt stark vom Einzelfall ab:
- Geringverdiener mit Kindern profitieren am meisten, weil die Zulagen im Verhältnis hoch sind.
- Familien mit mehreren Kindern können durch die Kinderzulage einen substanziellen Förderbetrag erhalten.
- Höhere Einkommen können steuerliche Vorteile nutzen, allerdings ist die wirtschaftliche Attraktivität relativ geringer, da andere Anlageformen oft höhere Renditen bieten.
- Für Personen ohne Kinder und mit hohem Einkommen kann Riester im Vergleich zu anderen Vorsorgelösungen weniger effizient sein.
8. Häufige Missverständnisse und Kritikpunkte
Es gibt einige verbreitete Missverständnisse:
- Riester wäre immer die beste Altersvorsorge – Das stimmt nicht; sie ist ein Baustein, keine universelle Lösung.
- Garantien seien automatisch gut für Rendite – Garantien senken tendenziell die Chancen auf höhere Renditen.
- Riester ist nur für Geringverdiener – Familien mit Kindern profitieren zwar besonders, aber auch andere Gruppen können Vorteile haben.
- Kritikpunkte umfassen die geringe Attraktivität für breite Bevölkerungsteile und vergleichsweise niedrige Effektivrendite.
9. Praxis-Tipps für die Entscheidung
- Förderberechtigung prüfen: Mach dir klar, ob du die Voraussetzungen erfüllst und wie hoch deine Zulagen wären.
- Steuerliche Effekte berechnen: Prüfe, ob durch den Sonderausgabenabzug ein zusätzlicher Vorteil entsteht.
- Vergleich mit Alternativen: Stelle Riester anderen Vorsorgeformen wie betrieblicher Altersvorsorge, Rürup oder ETF-basierten Sparplänen gegenüber.
- Kosten und Rendite berücksichtigen: Achte auf Abschluss- und Verwaltungskosten sowie erwartete Renditen.
Verwandte Begriffe
Passende Ratgeber
- Private Rentenversicherung – lohnt sich das wirklich?
- Rürup, Riester oder private Rente – was lohnt sich?