Rentenphase
Das Wichtigste in Kürze
- Die Rentenphase ist der Teil der Altersvorsorge, in dem ein angesammeltes Vorsorgekapital in regelmäßige Rentenzahlungen oder andere Auszahlungen umgewandelt wird und dem Versicherten zur Verfügung steht.
- Sie folgt auf die Ansparphase, in der Beiträge gezahlt oder Kapital aufgebaut wurde, und kann je nach Produkt lebenslang oder befristet sein.
- In der Rentenphase entscheidet sich, ob eine lebenslange lebensunterhaltende Rente, eine befristete Rente, eine kapitalisierte Auszahlung oder eine Kombination davon ausgezahlt wird.
- Die Ausgestaltung der Rentenphase beeinflusst Höhe, Steuerpflicht, Flexibilität und Risiken der Altersversorgung.
- Bei fondsgebundenen Rentenversicherungen kann in der Rentenphase eine Mischung aus garantierter Rente und Marktbeteiligung möglich sein.
- Die Rentenphase ist ein zentraler Entscheidungszeitpunkt in der individuellen Ruhestandsplanung: Timing, Auszahlungsart und zusätzliche Optionen wie Hinterbliebenenschutz oder Garantiezeiten prägen die finanzielle Sicherheit im Alter.
- Sie ist kein einheitlicher Standard, sondern hängt stark vom Produkt, den Vertragsbedingungen und der finanziellen Planung des Versicherten ab.
Inhaltsverzeichnis
- Was bedeutet „Rentenphase“?
- Abgrenzung zur Ansparphase
- Wie funktioniert die Rentenphase bei Altersvorsorgeprodukten?
- Typische Produktformen und ihre Rentenphase
- Gestaltungsmöglichkeiten in der Rentenphase
- Rentenphase und steuerliche Behandlung
- Kosten, Risiken und Besonderheiten
- Rentenphase in der individuellen Finanzplanung
- Praktische Fallbeispiele
- Häufige Missverständnisse zur Rentenphase
- Fazit: Die Rentenphase als Schlüssel zur Ruhestandsgestaltung
1. Was bedeutet „Rentenphase“?
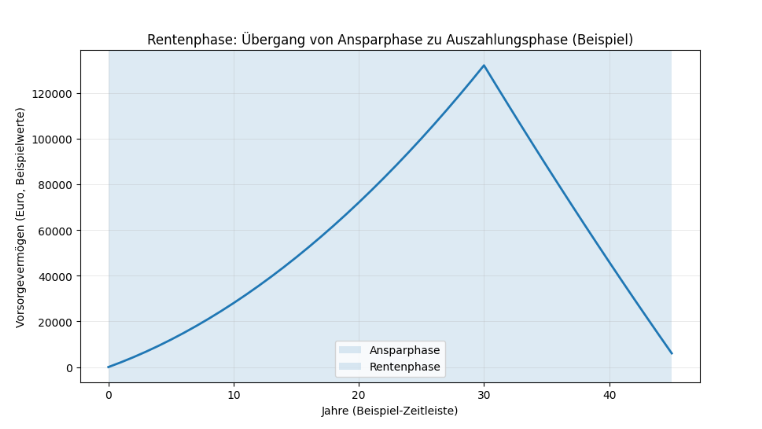
Die Rentenphase bezeichnet den Abschnitt im Lebenszyklus eines Vorsorgevertrags, in dem das zuvor angesparte Kapital dem Versicherten zur Verfügung gestellt wird. Sie steht am Ende der Ansparphase und markiert den Übergang vom Sparen zum Beziehen von Leistungen. In einfachen Worten: In der Rentenphase wird aus dem angesparten Guthaben ein regelmäßiger Zahlungsstrom oder eine andere Form der Auszahlung, der/die dem Versicherten hilft, seinen Lebensunterhalt nach dem Erwerbsleben zu finanzieren.
Diese Phase wird auch als Auszahlungsphase oder Rentenbezugsphase bezeichnet. Sie ist ein zentraler Bestandteil von Altersvorsorgeprodukten, sei es bei privaten Rentenversicherungen, gesetzlichen Renten oder staatlich geförderten Vorsorgeformen.
2. Abgrenzung zur Ansparphase
In der Ansparphase werden Beiträge eingezahlt oder Kapital aufgebaut. Diese Phase kann über Jahrzehnte laufen, typischerweise vom Eintritt in das Berufsleben bis zum Rentenbeginn. In dieser Zeit wächst das Vorsorgevermögen durch Beiträge, Sparbeiträge und Kapitalerträge.
Die Rentenphase beginnt erst, wenn der Versicherte das geplante Rentenalter erreicht oder einen vertraglich vorgesehenen Zeitpunkt überschreitet und Leistungen aus dem Vorsorgeprodukt bezieht. In dieser Phase wird das zuvor angesparte Vermögen entnommen und in regelmäßige Zahlungen oder andere Auszahlungsmuster umgewandelt – und damit faktisch verbraucht oder kapitalisiert.
3. Wie funktioniert die Rentenphase bei Altersvorsorgeprodukten?
Grundprinzip
Das Grundprinzip der Rentenphase ist die Transformation eines angesparten Kapitals in Einkünfte. Dabei kann es sich um lebenslange Zahlungen handeln, befristete Auszahlungen oder eine Einmalzahlung – je nach Produkt und Kundenwunsch. Entscheidend ist, dass das gesamte Konzept des Altersvorsorgeprodukts darauf ausgerichtet ist, den Versicherten im Ruhestand finanziell zu sichern.
Auszahlungsoptionen
In der Rentenphase können verschiedene Auszahlungsformen vereinbart werden:
- Lebenslange Rentenzahlung: Der Klassiker im Rentenbezug ist eine regelmäßige Zahlung, meist monatlich, die solange läuft, wie der Versicherte lebt. Dies minimiert das Risiko, das Kapital zu früh zu verbrauchen.
- Befristete Rente: Hierbei wird eine Rente für einen festgelegten Zeitraum gezahlt, etwa 10 oder 20 Jahre, unabhängig vom Tod des Berechtigten.
- Einmalige Kapitalauszahlung: Manche Verträge erlauben statt einer Rentenzahlung eine einmalige Auszahlung des gesamten angesparten Kapitals oder eines Teils davon.
- Mischformen: Kombinationen aus laufenden Rentenzahlungen und Kapitalanteilen, z. B. eine Teilentnahme zu Rentenbeginn und anschließend lebenslange Rente.
4. Typische Produktformen und ihre Rentenphase
Klassische Rentenversicherungen
In traditionellen privaten Rentenversicherungen beginnt die Rentenphase mit dem vereinbarten Rentenbeginn. Während der Rentenphase zahlt der Versicherer eine regelmäßige Rente, meist lebenslang, um einen planbaren finanziellen Strom im Alter zu gewährleisten. Die Höhe der Rentenzahlung hängt vom angesparten Kapital, vertraglich garantierten Leistungen und, wenn vereinbart, Überschussbeteiligungen ab.
Fondsgebundene rentenbezogene Produkte
Bei fondsgebundenen Rentenversicherungen kann die Rentenphase so gestaltet werden, dass ein Teil des Kapitals in Fonds investiert bleibt und somit nach Rentenbeginn weiter am Kapitalmarkt partizipiert. Dies kann die Möglichkeit bieten, die Rentenzahlungen dynamisch an Marktentwicklungen anzupassen, gleichzeitig jedoch marktbedingte Risiken zu tragen.
Staatlich geförderte Vorsorgeformen
Bei staatlich geförderten Produkten wie Riester-Renten oder Rürup-Renten schließt die Rentenphase oft an die Pflichtvorsorge an. Die Auszahlungsregeln können hier durch gesetzliche Vorgaben eingeschränkt sein, z. B. hinsichtlich Mindestbezugszeiten oder Begrenzungen bei Kapitalauszahlungen.
Betriebliche Altersvorsorge
Bei betrieblicher Altersversorgung (bAV) wird die Rentenphase durch tarifliche oder vertragliche Regelungen bestimmt. Die Rentenzahlung kann als lebenslange Betriebsrente oder teils auch als Kapitalauszahlung erfolgen, wobei steuerliche und sozialversicherungsrechtliche Aspekte eine wichtige Rolle spielen.
5. Gestaltungsmöglichkeiten in der Rentenphase
Lebenslange Rente
Die lebenslange Rente sichert dem Versicherten einen regelmäßigen Einkommensstrom, unabhängig davon, wie lange er lebt. Dies entlastet vor dem Risiko, dass ein Kapitalguthaben vor dem Lebensende aufgebraucht wird – ein Risiko, das insbesondere bei hoher Lebenserwartung relevant ist.
Befristete Rente
Eine befristete Rentenoption kann attraktiv sein für Personen, die etwa eine Versorgung für eine bestimmte Lebensphase, etwa die ersten Jahre nach Rentenbeginn, benötigen. Diese Form schließt ein Restguthaben oder eine anschließende Rentenquelle nicht aus.
Einmalzahlung / Kapitalauszahlung
Manche Vorsorgeverträge erlauben eine Einmalzahlung des Kapitals am Beginn der Rentenphase. Dies bietet Flexibilität, da der Rentner frei über das Kapital verfügen kann – jedoch besteht das Risiko, dass es schneller verbraucht wird.
Mischformen
In modernen Produkten werden oft Mischformen genutzt, etwa eine Teilkapitalauszahlung kombiniert mit lebenslangen Rentenzahlungen. Dies kann sinnvoll sein, um simultan größere Projekte zu finanzieren und gleichzeitig eine laufende Einkommensquelle für den Ruhestand zu sichern.
6. Rentenphase und steuerliche Behandlung
Steuerlich kann die Rentenphase unterschiedliche Konsequenzen haben, je nach Produkt und Art der Auszahlung. Bei vielen privaten Rentenversicherungen unterliegt die lebenslange Rentenzahlung der nachgelagerten Besteuerung, wobei ein Teil der Rentenzahlung als Ertragsanteil besteuert wird. Staatlich geförderte Rentenformen haben oft spezielle steuerliche Regelungen. Für bAV-Leistungen gelten darüber hinaus spezifische Regeln zur Versteuerung und Sozialversicherungspflicht. Eine individuelle steuerliche Beratung ist häufig sinnvoll, um unerwartete Belastungen zu vermeiden.
7. Kosten, Risiken und Besonderheiten
Die Rentenphase bringt auch spezifische Kosten und Risiken mit sich:
- Abschluss- und Verwaltungskosten der Rentenversicherungen können die Höhe der Rentenzahlung reduzieren.
- Marktrisiken betreffen insbesondere fondsgebundene Rentenphasen, bei denen Kapitalmarktentwicklungen die Rentenhöhe beeinflussen können.
- Langlebigkeitsrisiko: Je länger ein Versicherter lebt, desto mehr Rentenzahlungen fallen an. In klassischen Modellen trägt der Versicherer dieses Risiko, in flexibleren Modellen teilweise auch der Versicherte.
8. Rentenphase in der individuellen Finanzplanung
Für eine solide Altersvorsorgeplanung ist die Gestaltung der Rentenphase entscheidend. Sie muss in den Kontext der gesamten Finanz- und Ruhestandsplanung gestellt werden: Welche Einkommensquellen stehen zur Verfügung? Wie hoch ist der Bedarf im Ruhestand? Sollen Kosten der Gesundheitsversorgung, inflationäre Entwicklungen oder mögliche Erbschaftsstrategien berücksichtigt werden? Eine fundierte Planung bewertet diese Aspekte, um zu einer ausgewogenen Lösung zu kommen.
9. Praktische Fallbeispiele
Fall 1 – Klassischer Rentenbezug: Ein Sparer hat über Jahrzehnte in eine private Rentenversicherung eingezahlt und entscheidet sich zu Rentenbeginn für eine lebenslange monatliche Rentenzahlung, um seinen Lebensstandard zu sichern.
Fall 2 – Mischform: Ein Rentner nutzt die Möglichkeit einer Teilkapitalauszahlung, um ein Wohneigentum altersgerecht umzubauen, während der verbleibende Teil in eine lebenslange Rente umgewandelt wird.
Diese Beispiele zeigen, wie die Rentenphase konkrete finanzielle Entscheidungen und Lebensziele miteinander verbindet.
10. Häufige Missverständnisse zur Rentenphase
- Rentenphase bedeutet nicht automatisch lebenslang: Je nach Vertragsgestaltung kann sie auch befristet oder flexibel ausgestaltet werden.
- Rentenbescheid ≠ gesetzliche Rente: Die Rentenphase eines privaten Vorsorgevertrags ist unabhängig von gesetzlichen Rentenansprüchen.
- Kapitalauszahlung ist nicht immer steuerneutral: Eine einmalige Auszahlung kann steuerliche Konsequenzen haben.
11. Fazit: Die Rentenphase als Schlüssel zur Ruhestandsgestaltung
Die Rentenphase bildet das Herzstück jeder Altersvorsorge-Planung, weil sie die Phase markiert, in der angesparte Vermögenswerte erstmals real nutzbar werden. Ihre Ausgestaltung – ob lebenslang, befristet oder als Kapital – beeinflusst maßgeblich die finanzielle Sicherheit, Lebensplanung und individuelle Freiheit im Ruhestand. Wer sich frühzeitig mit der Gestaltung der Rentenphase beschäftigt und diese bewusst plant, schafft eine solide Grundlage für einen finanziell stabilen Ruhestand.
Verwandte Begriffe
Passende Ratgeber
- Private Rentenversicherung – lohnt sich das wirklich?
- Rürup, Riester oder private Rente – was lohnt sich?
Die wichtigsten Zahlen
| Alter bei Rentenbeginn | Steuerpflichtiger Ertragsanteil |
|---|---|
| 60 bis 61 Jahre | 22 % |
| 62 Jahre | 21 % |
| 63 Jahre | 20 % |
| 64 Jahre | 19 % |
| 65 bis 66 Jahre | 18 % |
| 67 Jahre | 17 % |
| 68 Jahre | 16 % |