Rentenbeginn
Das Wichtigste in Kürze
- Rentenbeginn bezeichnet den Zeitpunkt, an dem die gesetzliche Altersrente erstmals ausgezahlt wird.
- Die Regelaltersgrenze und damit der reguläre Rentenbeginn hängt vom Geburtsjahrgang ab und wird schrittweise auf 67 Jahre angehoben.
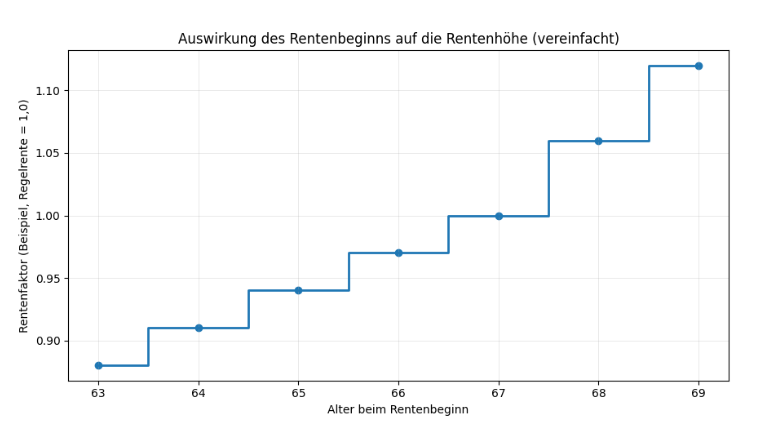
- Wer früher in Rente geht, kann dies unter bestimmten Voraussetzungen tun, erhält aber oft Abschläge auf die Rentenhöhe.
- Anspruch auf eine Rente besteht nur, wenn bestimmte Versicherungs- bzw. Wartezeiten erfüllt sind (Mindestbeiträge).
- Der Rentenbeginn kann aktiv verschoben werden, um höhere Rentenzahlungen zu erzielen.
- Das Rentensystem unterscheidet verschiedene Rentenarten mit unterschiedlichen Beginn-Regeln (z. B. Altersrente für langjährig Versicherte, Schwerbehinderte, Erwerbsminderungsrente).
- Der Rentenantrag muss rechtzeitig gestellt werden, damit keine Verzögerungen in der Auszahlung entstehen.
Inhaltsverzeichnis
- Was bedeutet Rentenbeginn?
- Regelaltersgrenze und regulärer Rentenbeginn
- Frühzeitiger Rentenbeginn und Abschläge
- Anforderungen für den Anspruch auf Rente
- Verschiebung des Rentenbeginns zur Optimierung
- Rentenbeginn und Rentenantrag: Timing und Fristen
- Besondere Regelungen für verschiedene Rentenarten
- Finanzielle Auswirkungen des Rentenbeginns
- Rentenbeginn in der individuellen Finanzplanung
- Fazit: Wann und wie man den Rentenbeginn plant
1. Was bedeutet Rentenbeginn?
Der Rentenbeginn bezeichnet den Zeitpunkt, ab dem ein Versicherter Leistungen der gesetzlichen Rentenversicherung erhält. Er ist nicht unbedingt identisch mit dem Zeitpunkt, an dem jemand aufhört zu arbeiten. Vielmehr ist es der Termin, zu dem die Rentenzahlung gesetzlich beginnt, nachdem alle Anspruchsvoraussetzungen erfüllt sind und ein Rentenantrag gestellt wurde.
In Deutschland wird dieser Zeitpunkt zentral durch die sogenannte Regelaltersgrenze bestimmt, die vom Geburtsjahr abhängt und gesetzlich festgelegt ist. Neben dem regulären Rentenbeginn gibt es auch die Möglichkeit eines vorzeitigen oder späteren Beginns – jeweils mit eigenen finanziellen Konsequenzen.
2. Regelaltersgrenze und regulärer Rentenbeginn
Die wichtigste Bezugsgröße für den Rentenbeginn ist die Regelaltersgrenze. Sie definiert das Alter, in dem die gesetzliche Rente ohne finanzielle Abschläge beansprucht werden kann. Diese Grenze wird seit 2012 schrittweise von 65 Jahren auf 67 Jahre angehoben.
Das bedeutet:
- Versicherte, die 1964 oder später geboren wurden, erreichen die Regelaltersgrenze mit 67 Jahren.
- Personen, die früher geboren sind, erreichen sie entsprechend früher, aber stufenweise später als frühere Jahrgänge.
Wenn die Voraussetzungen erfüllt sind, beginnt die Rentenzahlung in der Regel ab dem Monat nach Erreichen der Regelaltersgrenze. Für Personen, die am ersten eines Monats Geburtstag haben, kann die Zahlung bereits im Monat ihres Geburtstags starten, sofern der Antrag rechtzeitig gestellt wurde.
Für den regulären Rentenbeginn sind zwei Dinge entscheidend:
- Erreichen der Altersgrenze
- Erfüllung der Mindestversicherungszeit (in der Regel fünf Jahre)
3. Frühzeitiger Rentenbeginn und Abschläge
Ein früherer Rentenbeginn vor Erreichen der Regelaltersgrenze ist in Deutschland unter bestimmten Voraussetzungen möglich, jedoch meist mit dauerhaften Abschlägen verbunden. Das bedeutet: Wer früher in Rente geht, erhält eine niedrigere monatliche Rentenzahlung.
Beispiele für vorzeitige Renten:
- Altersrente für langjährig Versicherte: Personen mit sehr langen Beitragszeiten (z. B. 45 Jahre) können früher abschlagsfrei in Rente gehen.
- Rente mit 63: Für bestimmte Jahrgänge bestand früher die Möglichkeit, bereits mit 63 Jahren in Rente zu gehen, wenn die erforderlichen Versicherungsjahre erreicht waren – diese Regelung wird im Zuge der Regelaltersgrenzenanhebung modifiziert.
Für Menschen, die ohne diese besonderen Voraussetzungen früher in Rente gehen möchten, gilt:
- Abschläge auf die Rentenhöhe von in der Praxis bis zu etwa 0,3 % pro Monat vorgezogenen Rentenbeginn.
- Insgesamt können sich die Rentenkürzungen auf mehrere Prozentpunkte summieren, wenn der Rentenbeginn mehrere Jahre vor der Regelaltersgrenze liegt.
4. Anforderungen für den Anspruch auf Rente
Der Rentenbeginn ist nicht allein eine Frage des Alters. Zusätzlich zur Altersgrenze muss eine Mindestversicherungszeit erfüllt sein, um einen Anspruch auf Altersrente zu haben. In Deutschland spricht man hier von einer Wartezeit. Für die Regelaltersrente beträgt diese normalerweise fünf Jahre Rentenversicherungsbeiträge.
Diese Mindestzeit kann auch durch sogenannte Ersatzzeiten erfüllt werden – zum Beispiel durch Zeiten der Kindererziehung, Schul- oder Studienzeiten, sofern sie in der gesetzlichen Rentenversicherung angerechnet werden.
Ohne diese Versicherungszeiten besteht kein Anspruch auf Rentenleistungen, selbst wenn die Altersgrenze erreicht ist.
5. Verschiebung des Rentenbeginns zur Optimierung
Wer den regulären Rentenbeginn erreicht hat, kann den tatsächlichen Rentenbeginn aktiv verschieben. Ein späterer Rentenbeginn kann finanziell sinnvoll sein, weil die Rentenbezüge mit jedem Monat des Aufschubs leicht steigen.
Für jeden Kalendermonat, den die Rente nach dem regulären Rentenbeginn nicht in Anspruch genommen wird, erhöht sich die Rentenzahlung um einen bestimmten Prozentsatz (z. B. etwa 0,5 % pro Monat).
Dies kann vor allem für Personen interessant sein, denen es möglich ist, über das Regelrenteneintrittsalter hinaus weiterzuarbeiten oder anderweitig finanziell abgesichert zu sein.
6. Rentenbeginn und Rentenantrag: Timing und Fristen
Damit der Rentenbeginn zum gewünschten Zeitpunkt auch tatsächlich stattfindet, muss der Rentenantrag rechtzeitig gestellt werden. In der Praxis sollte der Antrag mehrere Monate vor dem gewünschten Rentenbeginn eingereicht werden, da die Bearbeitung Zeit benötigt.
Wird der Antrag zu spät gestellt, kann der Rentenbeginn erst mit dem Monat der Antragstellung beginnen, was zu einer unnötigen Verzögerung der Auszahlung führt.
7. Besondere Regelungen für verschiedene Rentenarten
Unter dem Begriff Rentenbeginn gibt es nicht nur die klassische Regelaltersrente. Auch andere Rentenarten haben spezifische Regelungen:
- Altersrente für besonders langjährig Versicherte: Frühere abschlagsfreie Rente möglich.
- Altersrente für schwerbehinderte Menschen: Spezielle Altersgrenze und besondere Bedingungen gelten.
- Erwerbsminderungsrente: Beginnt mit der Anerkennung einer Erwerbsminderung – unabhängig vom regulären Rentenalter.
Jede Rentenart hat einen eigenen Anspruchs- und Rentenbeginn-Mechanismus, der im Einzelfall geprüft werden muss.
8. Finanzielle Auswirkungen des Rentenbeginns
Der gewählte Zeitpunkt des Rentenbeginns wirkt sich dauerhaft auf die Höhe der Rentenzahlungen aus:
- Ein früher Rentenbeginn kann die monatliche Rente dauerhaft reduzieren.
- Ein späterer Rentenbeginn kann die Rente dauerhaft erhöhen.
- Auch die laufende Lebensplanung ist beeinflusst: Frühere Rentenbezüge reduzieren in der Regel Ersparnisse oder andere Einkommensquellen, während spätere Bezüge diese Entlastung verzögern.
Da die Rentenhöhe auch auf individuelle Beitragszeiten und ‑höhen basiert, sollte der Rentenbeginn im Kontext einer umfassenden altersvorsorgeorientierten Finanzplanung bewertet werden.
9. Rentenbeginn in der individuellen Finanzplanung
Für eine fundierte Ruhestandsplanung ist der Rentenbeginn einer der zentralen Stellschrauben:
- Er beeinflusst den zeitlichen Verlauf des Renteneinkommens.
- Er ist ein Baustein in der Liquiditätsplanung für den Ruhestand.
- Er wirkt auf steuerliche Belastungen und Sozialabgaben im Alter ein.
Professionelle Finanzplanung berücksichtigt den optimalen Rentenbeginn zusammen mit anderen Vorsorgekomponenten wie betrieblicher Altersvorsorge, privater Vorsorge (z. B. Riester‑, Rürup‑, ETF-Sparpläne) und sonstigen Einkommensquellen.
10. Fazit: Wann und wie man den Rentenbeginn plant
Der Rentenbeginn ist weit mehr als ein rein chronologischer Zeitpunkt. Er ist ein strategischer Entscheidungspunkt mit langfristigen finanziellen Konsequenzen. Die Regelaltersgrenze gibt eine gesetzliche Orientierung, doch individuelle Entscheidungen – wie ein früherer oder späterer Rentenbeginn – können den Rentenverlauf und die finanzielle Sicherheit im Alter stark beeinflussen.
Ein frühzeitiger Blick auf Versicherungszeiten, gesetzliche Voraussetzungen und persönliche Lebensplanung hilft, den Rentenbeginn so zu wählen, dass er zur individuellen Situation und den finanziellen Zielen passt.
Verwandte Begriffe
Passende Ratgeber
- Private Rentenversicherung – lohnt sich das wirklich?
- Rürup, Riester oder private Rente – was lohnt sich?