Rentenlücke
Das Wichtigste in Kürze
- Rentenlücke bezeichnet die finanzielle Differenz zwischen dem, was man im Ruhestand an Geld braucht, und dem, was die gesetzliche Rente tatsächlich zahlt.
- Sie entsteht, weil die gesetzliche Rentenversicherung meist nur einen Teil des letzten Einkommens ersetzt – häufig deutlich weniger als der gewohnte Lebensstandard erfordert.
- Wesentliche Ursachen sind sinkendes Rentenniveau, demografischer Wandel, Inflation, steigende Lebenserwartung und fehlende private Vorsorge.
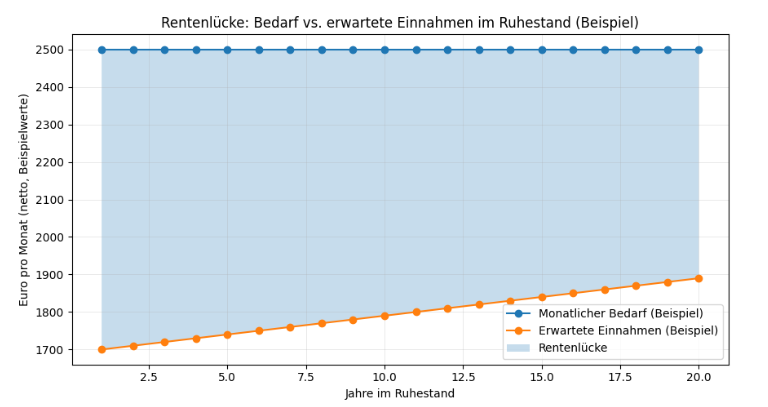
- Die Rentenlücke lässt sich individuell berechnen: Bedarf im Ruhestand minus erwartete Renteneinnahmen.
- Frühzeitige Analyse und Kombination aus gesetzlicher, betrieblicher und privater Vorsorge sind entscheidend, um die Rentenlücke zu verkleinern.
- Eine nicht geschlossene Rentenlücke kann zu erheblichem Kapitalbedarf im Alter und letztlich zu Einschnitten im Lebensstandard führen.
- Auch geschlechtsspezifische Unterschiede (Gender Pension Gap) beeinflussen die Rentenlücke, etwa durch unterschiedliche Erwerbsbiografien.
Inhaltsverzeichnis
- Was ist die Rentenlücke?
- Ursachen der Rentenlücke
- Wie entsteht sie im Detail?
- Rentenlücke berechnen: Methodik und Schritte
- Rentenlücke und der tatsächliche Lebensstandard im Alter
- Konsequenzen einer nicht geschlossenen Rentenlücke
- Strategien, um die Rentenlücke zu reduzieren
- Rentenlücke und Finanzplanung: Praxis-Check
- Häufige Fehler bei der Planung
- Fazit: Frühzeitig planen, informiert entscheiden
1. Was ist die Rentenlücke?
Die Rentenlücke ist ein Begriff aus der Altersvorsorge und bezeichnet die Differenz zwischen dem Betrag, den ein Mensch im Ruhestand dringend für seinen finanziellen Bedarf benötigt, und dem Betrag, den er tatsächlich über die gesetzliche Rente erhält. In der Praxis wird die Rentenlücke oft als Differenz zwischen dem letzten Nettoverdienst vor Rentenbeginn und dem späteren Rentenbezug dargestellt. Diese Differenz zeigt, wie viel Geld im Alter fehlt, um den gewohnten Lebensstandard weiterhin zu finanzieren.
Die Rentenlücke kennt keine feste Höhe, sondern ist individuell unterschiedlich – abhängig vom Lebensstandard, Einkommen, Rentenansprüchen und persönlichem Bedarf. In wissenschaftlicher und politischer Diskussion wird der Begriff auch verwendet, um strukturelle Herausforderungen der gesetzlichen Rentenversicherung zu beschreiben.
2. Ursachen der Rentenlücke
Die Entstehung der Rentenlücke ist ein Zusammenspiel unterschiedlicher Faktoren. Verstehen wir diese Ursachen einzeln, wird klar, warum eine alleinige gesetzliche Rente für viele nicht ausreichend ist.
Rentenniveau und gesetzliche Rente
Die gesetzliche Rentenversicherung in Deutschland zahlt nicht den vollen Ersatz des letzten Einkommens. Das sogenannte Rentenniveau beschreibt, wie hoch die Rentenleistung im Verhältnis zum Einkommen ist. In vielen Jahren lag es deutlich unter 50 % des durchschnittlichen Nettolohns. Je niedriger dieses Niveau, desto größer tendenziell die Rentenlücke.
Demografischer Wandel
Das deutsche Rentensystem basiert auf dem Umlageverfahren: Aktive Erwerbstätige zahlen Beiträge, die wiederum direkt an die aktuellen Rentner ausgezahlt werden. Sinkende Geburtenraten und eine steigende Lebenserwartung führen zu einem Ungleichgewicht zwischen Beitragszahlern und Rentenbeziehern – und damit zu einem Druck auf die Rentenleistungen und das Rentenniveau. Diese systemische Belastung trägt mittelbar zur Rentenlücke bei.
Inflation und Kaufkraftverlust
Auch wenn nominale Rentenzahlungen steigen, bedeutet das nicht automatisch, dass die Kaufkraft im Alter gleich bleibt. Inflation, steigende Kosten für Gesundheitsversorgung, Energie oder Wohnen können im Ruhestand den realen Bedarf erhöhen, wodurch die Rentenlücke größer erscheint.
Steigende Lebenserwartung
Menschen werden im Durchschnitt immer älter. Eine längere Rentenbezugszeit bei gleichbleibenden Renteneinkünften führt dazu, dass das vorhandene Einkommen über mehr Jahre verteilt werden muss. Die Folge: ein größerer Bedarf an finanziellen Mitteln im Ruhestand.
Geschlechtsspezifische Unterschiede
In der Diskussion taucht auch der Gender Pension Gap auf – eine Form der Rentenlücke, die geschlechtsspezifische Unterschiede bei Altersbezügen beschreibt. Frauen erhalten im Durchschnitt oft niedrigere Renten als Männer, unter anderem wegen unterschiedlicher Erwerbsbiografien, Teilzeitarbeit oder Unterbrechungen durch Familienpflege. Diese Unterschiede können die Rentenlücke für Frauen zusätzlich vergrößern.
3. Wie entsteht sie im Detail?
Formal entsteht die Rentenlücke, wenn die verfügbaren Einkünfte im Alter nicht ausreichen, um den finanziellen Bedarf im Ruhestand zu decken. Das kann auf mehreren Wegen passieren:
- Die gesetzliche Rente deckt nur Teile des bisherigen Einkommens.
- Betriebsrenten, private Vorsorge oder Vermögen sind niedrig oder gar nicht vorhanden.
- Die Ausgaben im Alter steigen (Inflation, Gesundheitskosten).
Rentenlücke ist deshalb nicht nur ein theoretischer Begriff, sondern eine praktisch relevante Größe für die persönliche Finanz- und Vorsorgeplanung: Sie zeigt auf, wie groß der finanzielle Bedarf sein wird, der nicht automatisch durch staatliche Leistungen gedeckt wird.
4. Rentenlücke berechnen: Methodik und Schritte
Um eine Rentenlücke individuell zu berechnen, braucht man drei zentrale Werte:
- Finanzieller Bedarf im Ruhestand
Dies ist der Betrag, der erforderlich ist, um den gewohnten Lebensstandard im Alter zu halten. Viele Experten setzen diesen Bedarf als Prozentsatz des letzten Nettoeinkommens an (z. B. 70 bis 80 %). - Erwartete gesetzliche Rentenleistung
Dies ist die Prognose der Rentenversicherung oder eine eigene Schätzung anhand von Renteninformation und bisherigen Beiträgen. - Weitere Einkünfte im Ruhestand
Betriebsrente, private Renten, Kapitalerträge oder Vermögensentnahmen zählen dazu.
Die einfache Grundformel lautet:
Rentenlücke = Bedarf im Ruhestand − gesetzliche Rente − betriebliche und private Einkünfte
Ist der Wert positiv, besteht eine Rentenlücke. Ist er negativ oder null, sind die erwarteten Einnahmen ausreichend.
5. Rentenlücke und der tatsächliche Lebensstandard im Alter
Nur die wenigsten Menschen genießen im Ruhestand denselben Lebensstandard wie zu ihrer Erwerbszeit, wenn sie sich allein auf die gesetzliche Rente verlassen. Die Rentenlücke spiegelt diesen Unterschied wider: Wer bislang sein Einkommen zur Deckung aller Ausgaben nutzte, muss erkennen, dass gesetzliche Rentenleistungen oft nur einen Bruchteil abdecken. Ohne zusätzliche Einnahmen oder Vermögen müssen Ausgaben gesenkt werden.
6. Konsequenzen einer nicht geschlossenen Rentenlücke
Bleibt eine Rentenlücke im Alter offen, wirkt sich das direkt auf den Lebensstandard und die finanzielle Sicherheit aus:
- Realitätscheck im Ruhestand: Weniger Geld bedeutet oft Verzicht auf Lebenshaltung, Freizeit, Reisen oder medizinische Versorgung.
- Kapitalentnahme: Ohne ausreichende Einnahmen müssen Ersparnisse schneller angegriffen werden.
- Risiko von Altersarmut: Eine große Rentenlücke ist eine der Ursachen für Armut im Alter – insbesondere, wenn keine anderen Vermögenswerte vorhanden sind.
Je früher die Rentenlücke ermittelt wird, desto größer ist der Zeitvorteil beim Aufbau zusätzlicher Vorsorge.
7. Strategien, um die Rentenlücke zu reduzieren
Die gute Nachricht: Eine Rentenlücke lässt sich reduzieren oder sogar vermeiden, wenn rechtzeitig geplant wird. Wichtige Strategien sind:
Private Altersvorsorge
Zusätzliche private Vorsorge – etwa über ETFs, Rentenversicherungen oder andere Sparformen – kann dauerhaft Einkommen im Alter generieren und die Rentenlücke verringern.
Betriebliche Altersvorsorge
Über den Arbeitgeber aufgebaute Rentenleistungen können einen erheblichen Beitrag zur Schließung der Lücke leisten.
Länger arbeiten
Ein späterer Renteneintritt erhöht einerseits die gesetzliche Rente und verringert andererseits den Zeitraum, in dem Rentenzahlungen bezogen werden müssen.
Kosten und Lebensstil anpassen
Eine realistische Planung der Ausgaben im Ruhestand kann ebenfalls helfen: Reduzierte Lebenshaltungskosten verringern den Bedarf und damit auch die Rentenlücke.
8. Rentenlücke und Finanzplanung: Praxis-Check
Ein praxisorientierter Finanzplan für den Ruhestand sollte folgende Bestandteile enthalten:
- Bestandsaufnahme: Ermittlung bestehender Rentenansprüche (gesetzlich, betrieblich, privat).
- Bedarfsermittlung: Ermittlung des gewünschten finanziellen Bedarfs im Alter.
- Rentenlückenanalyse: Berechnung der Differenz zwischen Bedarf und erwarteten Einnahmen.
- Maßnahmenplan: Festlegung konkreter Vorsorgestrategien.
Frühzeitiges Handeln (am besten ab Anfang 40) verschafft Zeit für Sparpläne mit Zinseszinseffekt.
9. Häufige Fehler bei der Planung
In der Praxis treten immer wieder ähnliche Fehler auf:
- Zu späte Beschäftigung mit dem Thema: Viele Menschen beschäftigen sich erst kurz vor dem Rentenbeginn mit ihrer Rentenlücke – oft zu spät, um noch ausreichend Vorsorge aufzubauen.
- Unterschätzung von Kosten: Viele vergessen, dass Gesundheitskosten, Wohnen oder Pflege im Alter steigen können.
- Nur auf gesetzliche Rente verlassen: Das kann besonders bei niedrigen Rentenniveaus nicht ausreichen.
10. Fazit: Frühzeitig planen, informiert entscheiden
Die Rentenlücke ist kein abstrakter Begriff, sondern ein praktischer Maßstab dafür, wie gut ein finanzieller Übergang vom Erwerbsleben in den Ruhestand gelingt. Sie zeigt, ob die gesetzliche Rente ausreicht, um den gewünschten Lebensstandard im Alter zu halten. Wenn nicht, ist private oder betriebliche Vorsorge der Schlüssel, um finanzielle Engpässe zu vermeiden und im Ruhestand finanziell sicher zu sein.
Frühzeitige Analyse, realistische Berechnung und eine konsequente Vorsorgeplanung sind entscheidend, um die Rentenlücke nachhaltig zu reduzieren und später finanziell unabhängig zu bleiben
Verwandte Begriffe
Passende Ratgeber
- Private Rentenversicherung – lohnt sich das wirklich?
- Gesetzliche vs. private Altersvorsorge – wo liegt der Unterschied?