Gesetzliche Rente
Das Wichtigste in Kürze
- Definition: Die Gesetzliche Rente bezeichnet die staatliche Altersversorgung in Deutschland, die den Lebensunterhalt im Alter absichern soll – meist durch monatliche Rentenzahlungen nach Erreichen eines bestimmten Alters. Sie ist zentraler Bestandteil der sozialen Sicherung.
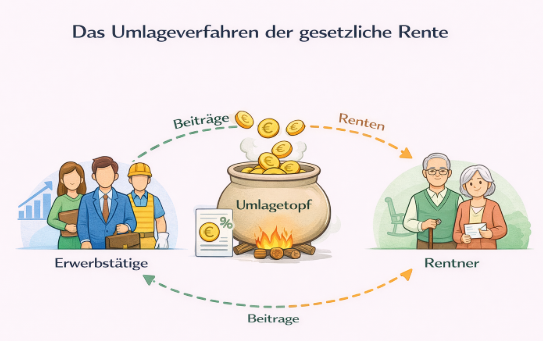
- Finanzierung: Sie wird überwiegend durch das Umlageverfahren finanziert: Die Beiträge der aktuell Erwerbstätigen werden sofort zur Finanzierung der aktuellen Renten verwendet.
- Pflichtversicherung: Arbeitnehmer und bestimmte weitere Gruppen sind pflichtversichert, zahlen monatliche Beiträge und erwerben damit Rentenansprüche.
- Rentenarten: Es gibt Altersrenten, Erwerbsminderungsrenten und Hinterbliebenenrenten, die unterschiedliche Lebenssituationen und Risiken absichern.
- Berechnung: Die Höhe der gesetzlichen Rente ergibt sich aus den gezählten Entgeltpunkten, dem Rentenwert und dem Zugangsfaktor.
- Herausforderungen: Demografische Veränderungen (mehr Rentner, weniger Beitragszahler) und steigende Lebenserwartung belasten die Rentenkasse langfristig.
- Ergänzung: Aufgrund des im Durchschnitt sinkenden Rentenniveaus empfiehlt sich eine private und betriebliche Vorsorge zusätzlich zur gesetzlichen Rente.
Inhaltsverzeichnis
- Was bedeutet gesetzliche Rente?
- Wie funktioniert die gesetzliche Rentenversicherung?
- Rentenarten und Leistungen
- Rentenberechnung und Rentenformel
- Finanzierung und Beitragssatz
- Herausforderungen des Systems
- Strategien zur Ergänzung der gesetzlichen Rente
- Praxis: Vorbereitung auf die Rente
- Fazit: Bedeutung und Perspektiven
1. Was bedeutet gesetzliche Rente?
1.1 Begriff und Kontext
Die Gesetzliche Rente ist in Deutschland Teil der gesetzlichen Rentenversicherung (GRV), einem staatlichen System zur Absicherung des Lebensunterhalts im Alter sowie bei Erwerbsminderung oder Tod des Versicherten. Dieses System wirkt nach sozialer Absicherungslogik und ist im Sozialgesetzbuch (SGB VI) geregelt.
Sie stellt sicher, dass Menschen, die im Erwerbsleben Beiträge geleistet haben, im Ruhestand eine regelmäßige finanzielle Leistung erhalten. Die gesetzliche Rente bildet damit eine der zentralen Säulen der Altersvorsorge im Drei-Schichten-Modell (staatlich, betrieblich, privat).
1.2 Rolle im sozialen Sicherungssystem
Im deutschen Sozialstaat besitzt die gesetzliche Rente eine grundlegende Schutzfunktion. Sie soll die häufigste Ursache für Existenzsicherung im Alter abdecken, Einkommensverluste im Falle von Erwerbsminderung abmildern und Hinterbliebene nach dem Tod eines Versicherten unterstützen. Darüber hinaus umfasst sie Rehabilitationsleistungen und kann Beiträge zur Krankenversicherung der Rentner erbringen.
2. Wie funktioniert die gesetzliche Rentenversicherung?
2.1 Umlageverfahren
Das Herzstück der Finanzierung ist das sogenannte Umlageverfahren. Anders als bei einer kapitalgedeckten Vorsorge, bei der Beiträge angespart und angelegt werden, erfolgt hier die sofortige Weitergabe der Beiträge an aktuelle Rentner. Es gilt damit als generationenvertragliche Finanzierung: Die Erwerbstätigen von heute finanzieren die Renten der heutigen Rentner.
Das hat zwei Wirkungen: Einerseits ermöglicht es eine flüssige Auszahlung der Renten, andererseits macht es das System anfällig für demografische Veränderungen – je weniger Beitragszahler auf mehr Rentenbezieher kommen, desto stärker gerät das System unter Druck.
2.2 Pflichtversicherung und Beitragszahler
In der gesetzlichen Rentenversicherung sind grundsätzlich arbeitnehmerähnliche Personen pflichtversichert. Dazu gehören Arbeitnehmer, Auszubildende und unter bestimmten Voraussetzungen auch Selbstständige. Die Versicherungspflicht bedeutet, dass monatliche Beiträge in die Rentenkasse abgeführt werden müssen – zur Hälfte vom Arbeitnehmer, zur Hälfte vom Arbeitgeber. Dies schafft eine gemeinsame Finanzierungsbasis.
3. Rentenarten und Leistungen
Das System unterscheidet verschiedene Rentenarten, die auf unterschiedliche Lebenssituationen zugeschnitten sind.
3.1 Altersrente
Die Altersrente ist die bekannteste Leistung. Sie wird gezahlt, wenn Beitragszahler die gesetzliche Altersgrenze erreichen und ausreichende Versicherungszeiten nachweisen. Diese Altersgrenze wurde in den letzten Jahren gestaffelt und liegt für die meisten bei etwa 67 Jahren.
Voraussetzung für eine Altersrente ist neben dem Erreichen des Mindestalters auch eine Mindestversicherungszeit (Wartezeit), die in der Regel fünf Jahre beträgt.
3.2 Erwerbsminderungsrente
Die Erwerbsminderungsrente sichert ab, wenn jemand aufgrund gesundheitlicher Einschränkungen nicht mehr (voll oder teilweise) arbeiten kann. Voraussetzung ist auch hier eine bestimmte Versicherungsdauer und ärztliche Feststellung der Erwerbsminderung.
3.3 Hinterbliebenenrente
Nach dem Tod eines Versicherten können Hinterbliebene – etwa Ehepartner, eingetragene Lebenspartner oder Kinder – Anspruch auf Witwen‑, Witwer- oder Waisenrenten haben. Diese Leistungen sollen finanzielle Lücken durch den Wegfall eines Einkommens ausgleichen.
3.4 Weitere Leistungen
Neben den klassischen Rentenzahlungen umfasst die gesetzliche Rentenversicherung auch Leistungen zur Rehabilitation und Wiedereingliederung in den Arbeitsmarkt, sowie Unterstützungen für Versicherte und Betriebe.
4. Rentenberechnung und Rentenformel
4.1 Entgeltpunkte und Rentenwert
Die Höhe der gesetzlichen Rente richtet sich nach einem komplexen System, das auf Entgeltpunkten basiert. Für jedes Jahr, in dem Beiträge auf Basis des eigenen Einkommens gezahlt werden, erhält der Versicherte einen Wertanteil – den Entgeltpunkt. Verdient man genau das Durchschnittseinkommen aller Versicherten, bekommt man für dieses Jahr einen Punkt. Verdient man mehr oder weniger, wird der Punktanteil entsprechend angepasst.
Diese gesammelten Entgeltpunkte werden später mit dem aktuellen Rentenwert multipliziert – einem Betrag, der die Umrechnung von Punkten in Euro definiert. Je höher die Entgeltpunktsumme, desto höher ist die spätere monatliche Rente.
4.2 Zugangsfaktor und Renteneintrittsalter
Ein weiterer Faktor bei der Berechnung ist der Zugangsfaktor, der sich nach dem Zeitpunkt des Renteneintritts richtet. Wer früher als zum regulären Rentenalter in Rente geht, erhält Abschläge auf die monatlichen Zahlungen; wer später in Rente geht, kann Zuschläge erhalten. Diese Mechanismen sollen Anreize setzen, länger im Erwerbsleben zu verbleiben.
5. Finanzierung und Beitragssatz
5.1 Beitragssystem
Der Beitragssatz zur gesetzlichen Rentenversicherung ist ein festgelegter Prozentsatz des Bruttoeinkommens – aktuell rund 18,6 % – der bis zu einer bestimmten Bemessungsgrenze erhoben wird. Arbeitnehmer und Arbeitgeber tragen diesen Beitrag je zur Hälfte.
Beiträge werden von allen versicherungspflichtigen Beschäftigten gezahlt und fließen in den Umlagehaushalt, der die laufenden Rentenzahlungen finanziert.
5.2 Beitragsbemessungsgrenzen
Bis zu einer definierten Einkommensgrenze (Beitragsbemessungsgrenze) müssen Beiträge gezahlt werden; Einkommen oberhalb dieser Grenze bleibt bei der Beitragsberechnung unberücksichtigt. Dies sorgt für eine Deckelung der Beitragspflicht und beeinflusst die spätere Rentenhöhe indirekt durch die maximale Beitragsgrundlage.
6. Herausforderungen des Systems
Das Umlageverfahren der gesetzlichen Rentenversicherung steht vor strukturellen Herausforderungen: Mit einer alternden Bevölkerung und sinkenden Geburtenraten gibt es immer weniger Beitragszahler für immer mehr Rentenbezieher. Diese demografische Entwicklung erhöht den Druck auf Beitragssätze und Leistungsniveau gleichermaßen.
Um die langfristige Tragfähigkeit sicherzustellen, werden Anpassungen diskutiert – etwa Gespräche über andere Beitragsgrundlagen oder Anhebung des Rentenalters, um die Finanzierung nachhaltig zu stabilisieren.
7. Strategien zur Ergänzung der gesetzlichen Rente
Da die gesetzliche Rente in vielen Fällen nicht ausreicht, um den gewohnten Lebensstandard im Alter vollständig zu sichern, ist es sinnvoll, zusätzliche Vorsorgemaßnahmen zu ergreifen. Dazu zählen:
- Betriebliche Altersvorsorge (bAV) – durch den Arbeitgeber geförderte Leistungen.
- Private Altersvorsorge (z. B. Riester, Rürup, Fonds- oder ETF-Sparen) – steuerlich begünstigte oder individuelle Sparformen.
- Kapitalmarktanlagen – ergänzende Investments zur Ertragssteigerung und Vermögensaufbau.
8. Praxis: Vorbereitung auf die Rente
8.1 Renteninformation und Planung
Die Deutsche Rentenversicherung stellt Versicherten regelmäßig eine Renteninformation zur Verfügung. Diese enthält eine Schätzung der zu erwartenden Rente basierend auf den bisher erworbenen Entgeltpunkten. Sie ist ein wichtiges Instrument zur Planung des finanziellen Ruhestands und zur Identifikation von Versorgungslücken.
8.2 Individuelle Vorsorge
Ein fundierter Finanzplan berücksichtigt nicht nur die gesetzliche Rente, sondern auch zusätzliche Vorsorgeschichten (betrieblich und privat). Eine frühzeitige Planung – etwa durch Sparpläne, Fonds oder Rentenprodukte – kann Versorgungslücken reduzieren und langfristig Sicherheit schaffen.
9. Fazit: Bedeutung und Perspektiven
Die Gesetzliche Rente ist das Rückgrat der Alterssicherung in Deutschland. Sie gewährleistet, dass Menschen nach dem Erwerbsleben, bei Erwerbsminderung oder für Hinterbliebene eine finanzielle Grundsicherung erhalten. Ihr Umlagefinanzierungsprinzip schafft Solidarität zwischen den Generationen, steht jedoch zugleich vor demografischen Herausforderungen.
Für eine vollständige und solide Altersvorsorge ist es daher ratsam, die gesetzliche Rente mit einer betrieblichen und privaten Vorsorge zu ergänzen. Nur so lassen sich Lebensstandard, finanzielle Unabhängigkeit und Planungssicherheit im Ruhestand wirkungsvoll sichern.
Verwandte Begriffe
Passende Ratgeber
- Private Rentenversicherung – lohnt sich das wirklich?
- Rürup, Riester oder private Rente – was lohnt sich?