Rentenfaktor
Das Wichtigste in Kürze
- Ein Rentenfaktor ist eine zentrale Rechengröße in der Altersvorsorge und Rentenplanung: Er bestimmt, wie viel monatliche Rente du aus einem vorhandenen Kapital erhältst.
- In der privaten Rentenversicherung gibt der Rentenfaktor an, wie viel Rente pro 10.000 Euro angespartem Kapital bei Rentenbeginn ausgezahlt wird.
- Es gibt in der Praxis garantierte und aktuelle Rentenfaktoren, die sich je nach Vertragsgestaltung und Kapitalmarktentwicklung unterscheiden können.
- Ein hoher Rentenfaktor bedeutet bei gleichem Kapital eine höhere Rente, ein niedrigerer Faktor entsprechend eine geringere Rentenzahlung.
- Der Rentenfaktor ist besonders relevant bei fondsgebundenen Rentenversicherungen, da dort das Kapital nicht garantiert ist und die Umrechnung in Rente planbar gemacht werden muss.
- In der gesetzlichen Rentenversicherung spielt ein ähnlicher Begriff eine Rolle – der sogenannte Rentenartfaktor –, der bei der Rentenformel verschiedene Rentenarten unterschiedlich bewertet.
- Bei der Auswahl von Rentenverträgen lohnt es sich, den Rentenfaktor bewusst zu vergleichen, weil er einen direkten Einfluss auf die Rentenhöhe im Alter hat.
Inhaltsverzeichnis
- Was ist ein Rentenfaktor?
- Warum ist der Rentenfaktor wichtig?
- Berechnung des Rentenfaktors in der privaten Vorsorge
- Garantierter vs. aktueller Rentenfaktor
- Einflussfaktoren auf den Rentenfaktor
- Rentenfaktor und Produktwahl
- Rentenfaktor in der gesetzlichen Rentenversicherung
- Rolle des Rentenartfaktors
- Rentenfaktor im Kontext der individuellen Finanzplanung
- Häufige Missverständnisse rund um den Rentenfaktor
- Praxis-Tipps: Worauf du achten solltest
- Fazit: Der Rentenfaktor als Entscheidungsschlüssel
1. Was ist ein Rentenfaktor?
Der Rentenfaktor ist ein Begriff aus der Altersvorsorge und beschreibt den Umrechnungswert, der angibt, wie hoch die späteren monatlichen Rentenzahlungen ausfallen, wenn zu Rentenbeginn ein bestimmtes Kapital zur Verfügung steht. Das ist insbesondere für private Rentenversicherungen oder fondsgebundene Vorsorgeverträge relevant, weil dort die Leistung am Ende der Ansparphase nicht automatisch feststeht. Der Rentenfaktor macht aus dem angesparten Kapital eine lebenslange Rente.
In zahlreichen Versicherungsverträgen wird dieser Faktor bereits bei Vertragsabschluss definiert, damit sich Versicherte eine Vorstellung davon machen können, wie ihre spätere Rente aussehen könnte. Ein typischer Wert ist zum Beispiel 30 pro 10.000 Euro Kapital, was bedeutet, dass aus 100.000 Euro Kapital eine monatliche Rente von 300 Euro resultiert.
2. Warum ist der Rentenfaktor wichtig?
Wenn Menschen für ihre Rente sparen – sei es über eine private Rentenversicherung, eine Riester‑, Rürup- oder betriebliche Altersvorsorge – dann wird im Laufe der Jahre Kapital aufgebaut. Dieses Kapital muss am Ende in eine monatliche Leistungszahlung umgewandelt werden. Genau dort greift der Rentenfaktor: Er definiert, wie hoch die monatliche Rente im Verhältnis zum bestehenden Vermögen sein wird. Ohne diesen Faktor wäre es schwierig, im Voraus die zu erwartenden Leistungen zu prognostizieren.
Ein höherer Rentenfaktor bedeutet, dass du aus dem gleichen Kapital mehr Rente herausbekommst. Für die langfristige Finanz- und Ruhestandsplanung ist das ein zentraler Aspekt, weil ein hoher Faktor einen größeren Planungsspielraum schafft.
3. Berechnung des Rentenfaktors in der privaten Vorsorge
Grundformel
Die Berechnung der monatlichen Rente auf Basis des Rentenfaktors ist in der Regel relativ einfach. Man nimmt das angesparte Kapital und setzt es in Beziehung zum Rentenfaktor. Die Formel lautet:
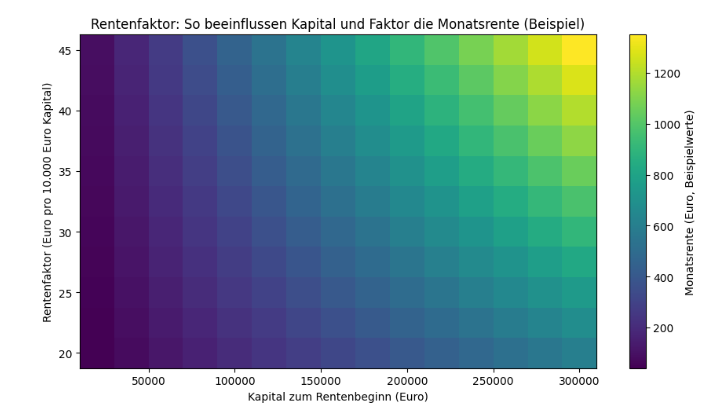
Monatliche Rente = (Kapital / 10.000) × Rentenfaktor
Dabei ist der Rentenfaktor ein Wert, der angibt, wie viele Euro monatliche Rente je 10.000 Euro Kapital gezahlt werden.
Beispielrechnung
Angenommen, du hast bis zum Rentenbeginn ein Kapital von 100.000 Euro angespart und der Rentenfaktor beträgt 30. Dann ergibt sich:
100.000 € / 10.000 × 30 = 300 € monatliche Rente
Dieses Beispiel zeigt, wie klar der Zusammenhang zwischen Kapital und Rentenfaktor ist: Ein höherer Faktor würde mehr Rente bringen, ein niedrigerer entsprechend weniger.
4. Garantierter vs. aktueller Rentenfaktor
Bei vielen Vorsorgeprodukten, besonders bei fondsgebundenen Rentenversicherungen, unterscheidet man zwischen dem garantierten Rentenfaktor und dem aktuellen Rentenfaktor:
- Garantierter Rentenfaktor: Dieser Wert wird bei Vertragsabschluss festgelegt und stellt sicher, dass du mindestens diese Rente je 10.000 Euro Kapital bekommst. Er bietet Planungssicherheit und dient als Minimum.
- Aktueller Rentenfaktor: Dieser kann zum Rentenbeginn höher oder niedriger ausfallen, abhängig von der Kapitalmarktentwicklung, Überschüssen und weiteren Vertragsbestandteilen. Er reflektiert die realen Marktverhältnisse zum Zeitpunkt des Übergangs von Ansparphase zu Rentenphase.
Die Unterscheidung ist für dich relevant, weil der garantierte Faktor die untere Grenze deiner späteren Rentenzahlungen markiert, der aktuelle Faktor aber dein tatsächliches Ergebnis beeinflussen kann.
5. Einflussfaktoren auf den Rentenfaktor
Der Rentenfaktor selbst wird von mehreren Faktoren beeinflusst:
- Statistische Lebenserwartung: Je länger die durchschnittliche Rentenbezugdauer erwartet wird, desto niedriger muss der Faktor sein, damit die Rentenzahlungen über die gesamte Lebenszeit finanzierbar bleiben.
- Zinssituation und Kapitalmarktrenditen: Besonders bei fondsgebundenen Produkten hängt der Rentenfaktor stark von der Entwicklung der Kapitalmärkte ab. Gut laufende Märkte führen oft zu einem höheren aktuellen Rentenfaktor.
- Vertragslaufzeit: Je länger die Sparphase, desto mehr Kapital kann sich ansammeln und desto günstiger kann unter bestimmten Umständen ein höherer Faktor realisiert werden.
All diese Einflussgrößen machen deutlich, dass der Rentenfaktor nicht ausschließlich eine fixe Zahl ist, sondern dynamisch im Zeitverlauf variieren kann.
6. Rentenfaktor und Produktwahl
Bei der Auswahl einer Altersvorsorge – etwa einer privaten Rentenversicherung – ist der Rentenfaktor ein entscheidender Vergleichsparameter. Zwei Produkte mit identischem angesparten Kapital können bei unterschiedlichem Rentenfaktor stark unterschiedliche monatliche Renten ergeben.
Wichtig ist dabei:
- Ein garantierter Rentenfaktor bietet Sicherheit, kann aber konservativ angesetzt sein.
- Ein aktueller Rentenfaktor zeigt mögliche Realisierungen, ist jedoch nicht garantiert.
- Versicherungsverträge sollten transparent darstellen, wie und wann der Faktor ermittelt wird.
Ein Vergleich verschiedener Angebote sollte daher nicht nur auf Beitragshöhe basieren, sondern zwingend den Rentenfaktor einbeziehen.
7. Rentenfaktor in der gesetzlichen Rentenversicherung
In der gesetzlichen Rentenversicherung taucht ein ähnlicher Begriff auf, der Rentenartfaktor. Dieser ist ein Bestandteil der Rentenformel und legt fest, wie bestimmte Rentenarten im Verhältnis zueinander bewertet werden. Bei einer normalen Altersrente beträgt dieser Faktor meist 1,0. Bei anderen Rentenarten, etwa bei teilweiser Erwerbsminderung, kann der Faktor niedriger sein, was die resultierende Rentenhöhe beeinflusst.
Diese Verwendung unterscheidet sich von der im privaten Kontext, aber das Grundprinzip bleibt: Es geht um einen Multiplikator, der die Rentenhöhe beeinflusst. In der gesetzlichen Rente erfolgt die Berechnung über die sogenannte EZRA-Formel (Entgeltpunkte × Zugangsfaktor × aktueller Rentenwert × Rentenartfaktor).
8. Rentenfaktor im Kontext der individuellen Finanzplanung
Für die individuelle Altersvorsorgeplanung ist der Rentenfaktor ein wichtiger Indikator: Er hilft zu verstehen, wie viel monatliche Rente du realistisch erwarten kannst. In Kombination mit Sparbeiträgen, erwarteten Kapitalerträgen und Rentenbeginn-Entscheidungen bildet er einen zentralen Bestandteil der langfristigen Finanzplanung.
- Ein niedriger Rentenfaktor bedeutet, dass du entweder mehr Kapital ansparen musst oder zusätzliche Vorsorgeformen nutzen solltest, um deine gewünschte Rentenhöhe zu erreichen.
- Ein hoher Rentenfaktor kann helfen, mit weniger Kapital eine angemessene Rentenhöhe zu erzielen.
9. Häufige Missverständnisse rund um den Rentenfaktor
Einige Irrtümer begegnen Finanzinteressierten häufig:
- „Der Rentenfaktor ist überall gleich“: Nein – verschiedene Versicherer setzen unterschiedliche Faktoren an, und auch innerhalb eines Vertrags können garantierte und aktuelle Faktoren abweichen.
- „Ein hoher Faktor garantiert automatisch hohe Rente“: Der Faktor ist nur ein Teil der Gleichung; auch die Höhe des angesparten Kapitals spielt die entscheidende Rolle.
- „Rentenfaktor gilt nur für klassische Rentenversicherungen“: Gerade dort, wo Kapitalmarktprodukte verwendet werden, ist der Faktor besonders wichtig, weil er Planbarkeit schafft.
10. Praxis-Tipps: Worauf du achten solltest
- Frage nach dem garantierten Rentenfaktor und dem aktuellen Prognosefaktor.
- Vergleiche unterschiedliche Angebote nicht nur nach Renditeprognosen, sondern nach dem konkreten Rentenfaktor.
- Beurteile den Rentenfaktor im Zusammenspiel mit der Vertragslaufzeit und den Kapitalmarktbedingungen.
- Achte darauf, dass der Faktor im Vertrag dokumentiert ist und nicht allein auf Treuhänderklauseln basiert.
11. Fazit: Der Rentenfaktor als Entscheidungsschlüssel
Der Rentenfaktor ist eine zentrale Rechengröße bei der Planung der Altersvorsorge. Er ordnet dem angesparten Kapital eine monatliche Rente zu und dient als wichtiger Vergleichs- und Planungsmaßstab. Ob du eine private Rentenversicherung, Riester- oder Rürup-Vertrag abschließt oder deine Vorsorge überprüfst – der Rentenfaktor sollte immer ein fester Bestandteil deiner Analyse sein.