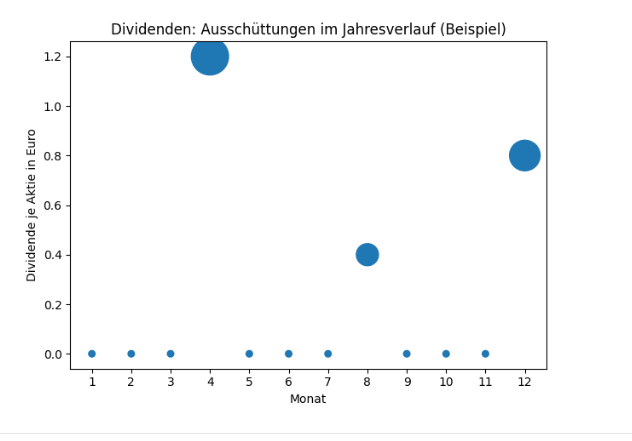
Dividenden
Dividenden – Erklärung, Bedeutung, Berechnung, Strategien
Das Wichtigste in Kürze
- Dividenden sind Gewinnbeteiligungen, die Unternehmen an ihre Aktionäre ausschütten.
- Sie stellen eine wichtige Einnahmequelle für Anleger neben Kursgewinnen dar.
- Die Höhe der Dividende hängt von Gewinn, Ausschüttungspolitik und Unternehmensstrategie ab.
- Schlüsselbegriffe: Dividendenrendite, Ex-Dividenden-Datum, Dividendenstichtag, Dividendenabschlag.
- Dividenden können sowohl als regelmäßiges Einkommen dienen als auch zur Reinvestition und langfristigem Vermögensaufbau genutzt werden.
- Dividenden haben steuerliche Auswirkungen und gehören in eine ganzheitliche Finanzplanung.
Inhaltsverzeichnis
- Was sind Dividenden?
- Wie entstehen Dividenden?
- Ablauf einer Dividendenausschüttung
- Dividendenhöhe und Ausschüttungspolitik
- Wichtige Begriffe rund um Dividenden
- Bedeutung von Dividenden für Anleger
- Dividendenstrategien
- Steuerliche Aspekte von Dividenden
- Dividenden in der Finanzplanung
- Chancen und Risiken von Dividendenanlagen
- Dividendenaktien vs. Wachstumsaktien
- Praxisbeispiele
- Fazit
1. Was sind Dividenden?
Dividenden sind regelmäßige Gewinnausschüttungen eines Unternehmens an seine Aktionäre. Wenn ein Unternehmen Gewinne erwirtschaftet, kann es entscheiden, einen Teil davon an die Eigentümer – die Aktionäre – auszuschütten. Diese Ausschüttung wird Dividende genannt. Dividenden stellen einen zentralen Bestandteil der Rendite einer Aktienanlage dar, weil sie laufende Erträge unabhängig von Kursveränderungen liefern.
Aktionäre erhalten Dividenden typischerweise in Form von Bargeld auf ihr Verrechnungskonto. Je nach Unternehmenspraxis und rechtlicher Struktur können Dividenden auch als zusätzliche Aktien oder andere Sachwerte ausgezahlt werden.
2. Wie entstehen Dividenden?
Dividenden entstehen aus dem jährlichen Geschäftsergebnis eines Unternehmens. Nach Abschluss des Geschäftsjahres erstellt die Geschäftsführung eine Gewinn- und Verlustrechnung. Auf dieser Basis schlägt der Vorstand eine mögliche Dividende vor. Dieser Vorschlag wird dann in der Hauptversammlung der Aktionäre zur Abstimmung gestellt.
Nur wenn die Hauptversammlung beschließt, dass ein Teil des Gewinns ausgeschüttet werden soll, kommt eine Dividende zustande. Unternehmen mit stabilen Gewinnen und einer langfristigen Ausschüttungspolitik zahlen häufig kontinuierliche Dividenden aus. In Jahren mit schlechten Ergebnissen kann die Dividende gekürzt oder ganz ausgesetzt werden.
3. Ablauf einer Dividendenausschüttung
Der Dividendenausschüttungsprozess umfasst mehrere Schritte:
- Jahresabschluss und Bilanz: Die finanzielle Lage des Unternehmens wird festgestellt.
- Vorschlag des Vorstands: Die Unternehmensleitung schlägt eine Dividendensumme vor.
- Beschluss in der Hauptversammlung: Aktionäre stimmen über die Dividende ab.
- Festlegung wichtiger Termine: Ex-Dividenden-Datum, Dividendenstichtag und der Zahlungstermin werden bestimmt.
- Ausschüttung: Die Dividende wird an Berechtigte ausgezahlt.
Diese Termine sind für Anleger relevant, weil nur wer die Aktie vor bestimmten Stichtagen hält, Anspruch auf die Dividendenzahlung hat.
4. Dividendenhöhe und Ausschüttungspolitik
Die Höhe der Dividende ist nicht gesetzlich festgelegt, sondern hängt von mehreren Faktoren ab:
- Gesamter Gewinn: Insgesamt erzielte Gewinne bestimmen den Spielraum.
- Ausschüttungsquote: Der Anteil des Gewinns, der ausgeschüttet wird, bestimmt die konkrete Summe.
- Strategische Unternehmensentscheidungen: Reinvestitionsbedarf, Wachstum oder wirtschaftliche Unsicherheiten beeinflussen, wie viel ausgeschüttet wird.
- Branche und Unternehmensphase: Etablierte, reife Unternehmen zahlen oft höhere stabile Dividenden, während wachstumsorientierte Firmen Gewinne einbehalten.
Unternehmen mit einer klaren, langfristigen Dividendenpolitik genießen bei einkommensorientierten Anlegern häufig ein höheres Vertrauen.
5. Wichtige Begriffe rund um Dividenden
5.1 Dividendenrendite
Die Dividendenrendite gibt Auskunft darüber, wie viel Prozent des aktuellen Aktienkurses ein Anleger als Dividende erhält. Sie ist eine zentrale Kennzahl zur Bewertung von Dividendenaktien.
Dividendenrendite = (Jährliche Dividende / Aktienkurs) × 100
Eine höhere Rendite bedeutet, dass ein Anteilseigner relativ mehr Einkommen pro investiertem Euro erhält.
5.2 Ex-Dividenden-Datum
Das Ex-Dividenden-Datum markiert den Zeitpunkt, ab dem ein Kauf der Aktie nicht mehr zum Anspruch auf die nächste Dividendenausschüttung berechtigt. Anleger, die die Aktie nach diesem Datum erwerben, erhalten die Dividende erst bei der nächsten Ausschüttung.
Am Ex-Dividenden-Datum wird der Aktienkurs in der Regel um den Dividendenbetrag reduziert, weil der Wert der Ausschüttung aus dem Unternehmenswert herausgerechnet wird.
5.3 Dividendenstichtag
Am Dividendenstichtag wird festgestellt, welche Aktionäre im Aktienregister eingetragen sind und Anspruch auf die Dividende haben. Aktionäre müssen vor diesem Stichtag im Register stehen, um die Zahlung zu erhalten.
5.4 Dividendenabschlag
Am Ex-Dividenden-Datum kommt es häufig zu einem Dividendenabschlag, bei dem der Börsenkurs um etwa den Betrag der Dividende fällt. Das ist ein natürlicher Effekt der Ausschüttung, da der Unternehmenswert um die ausgekehrte Summe reduziert wird. Anleger sollten diesen Mechanismus kennen, um nicht fälschlicherweise Kursverluste als wirtschaftlichen Verlust zu interpretieren.
6. Bedeutung von Dividenden für Anleger
Dividenden sind für Anleger aus mehreren Gründen von hoher Relevanz:
- Laufende Erträge: Sie liefern ein regelmäßiges Einkommen, ohne dass der Anleger Aktien verkaufen muss.
- Beitrag zur Gesamtrendite: Dividenden machen historisch einen erheblichen Anteil der Gesamtrendite von Aktien aus.
- Signalwirkung: Regelmäßige oder steigende Dividenden gelten als Zeichen von Stabilität und finanzieller Gesundheit eines Unternehmens.
Für Anleger, die auf Einkommensströme angewiesen sind – zum Beispiel im Ruhestand – können Dividenden ein wichtiger Baustein im Portfolio sein.
7. Dividendenstrategien
Investoren verfolgen unterschiedliche Strategien, um von Dividenden zu profitieren:
Income-Strategie
Fokus auf stabile, dividendenstarke Aktien, um laufende Erträge zu erzielen. Geeignet für Anleger mit Bedarf an regelmäßigen Ausschüttungen.
Dividendenwachstumsstrategie
Konzentration auf Unternehmen, die ihre Dividenden über Jahre hinweg kontinuierlich erhöhen. Dies kann helfen, das Einkommen über die Inflation hinaus zu steigern.
Reinvestitionsstrategie
Dividenden werden automatisch in zusätzliche Aktien reinvestiert – häufig über einen Dividend Reinvestment Plan (DRIP). Diese Strategie nutzt den Zinseszinseffekt für den langfristigen Vermögensaufbau.
8. Steuerliche Aspekte von Dividenden
Dividenden zählen in vielen Ländern zu den Kapitalerträgen und unterliegen der Steuerpflicht. Die tatsächliche Belastung hängt von individuellen Faktoren ab, wie dem persönlichen Steuersatz, Freibeträgen oder Quellensteuern bei internationalen Dividenden. Steuerliche Regeln können die Nettorendite erheblich beeinflussen und sollten bei der Anlageplanung berücksichtigt werden.
9. Dividenden in der Finanzplanung
Im Rahmen einer ganzheitlichen Finanzplanung haben Dividenden mehrere Funktionen:
- Einkommensbaustein bei laufenden Ausgaben oder im Ruhestand.
- Liquiditätspuffer ohne Verkauf von Anlagevermögen.
- Bestandteil einer diversifizierten Portfoliostrategie, die Rendite und Stabilität kombiniert.
Dividenden können helfen, finanzielle Ziele langfristig zu erreichen, wenn sie klug in eine Gesamtstrategie eingebettet werden.
10. Chancen und Risiken von Dividendenanlagen
Chancen
- Stetige Erträge unabhängig von Kursgewinnen.
- Reinvestitionsmöglichkeiten zur Beschleunigung des Vermögensaufbaus.
- Diversifikation durch Einkommensquelle neben Wachstumsanlagen.
Risiken
- Ausschüttungsschwankungen oder –kürzungen, insbesondere in wirtschaftlich schwierigen Zeiten.
- Markt- und Kursrisiken wirken auch auf dividendenstarke Aktien ein.
- Steuerliche Belastungen können die effektive Dividendenrendite mindern.
11. Dividendenaktien vs. Wachstumsaktien
Ein wichtiges Unterscheidungskriterium bei Aktieninvestitionen ist, ob ein Unternehmen traditionell hohe Dividenden zahlt oder Gewinne einbehält, um Wachstum zu finanzieren.
Dividendenaktien
Zahlen regelmäßig Dividenden und eignen sich für Anleger mit Fokus auf laufende Einnahmen und Stabilität.
Wachstumsaktien
Zahlen wenig oder keine Dividenden, weil Gewinne in Expansion und Zukunftstechnologien reinvestiert werden. Anleger setzen hier auf Kursgewinne.
Beide Kategorien können je nach Anlageziel und Risikotoleranz sinnvoll kombiniert werden.
12. Praxisbeispiele
Beispiel 1: Ruhestandseinkommen
Ein Anleger investiert in dividendenstarke Aktien mit einer durchschnittlichen Dividendenrendite von 4 %. Bei einem Depotwert von 250.000 € ergibt sich ein jährliches Dividendeneinkommen von 10.000 €, das zur Deckung laufender Kosten genutzt werden kann.
Beispiel 2: Reinvestition
Ein Anleger nutzt einen Dividend Reinvestment Plan (DRIP), um jede Dividende automatisch wieder in Aktien zu investieren. Über 20 Jahre erzeugt diese Strategie aufgrund des Zinseszinseffekts ein deutlich höheres Endvermögen als reine Kursgewinne.
13. Fazit
Dividenden sind ein zentraler Bestandteil der Rendite von Aktienanlagen und eine wichtige Einkommensquelle für Anleger. Sie bieten laufende Erträge, können zum langfristigen Vermögensaufbau beitragen und sind ein Indikator für die Stabilität eines Unternehmens. Gleichzeitig sind Dividenden nicht garantiert und hängen von Unternehmensentscheidungen sowie wirtschaftlichen Rahmenbedingungen ab. Eine kluge Dividendenstrategie – ergänzt durch Diversifikation und langfristige Planung – kann ein stabiler Pfeiler in einer soliden Finanz- und Vermögensstrategie sein.