Kursgewinn
Das Wichtigste in Kürze
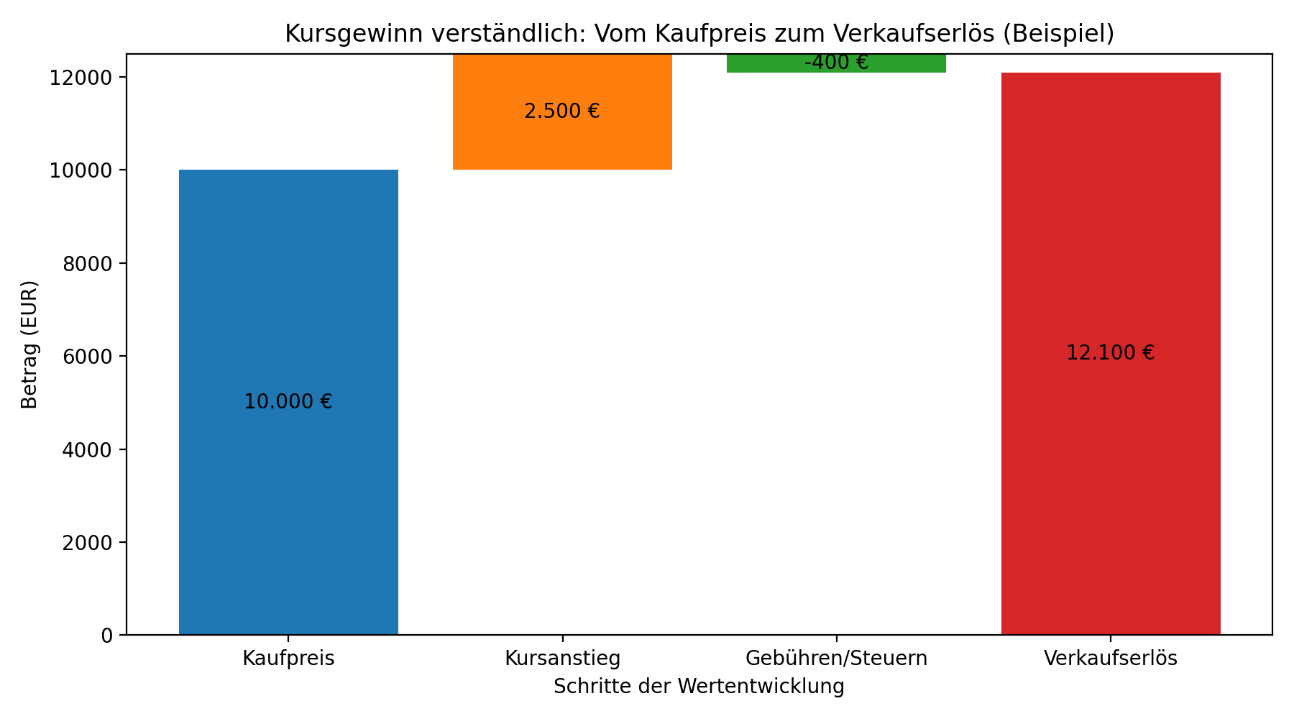
- Kursgewinn bezeichnet den positiven Unterschied zwischen dem Verkaufspreis und dem Kaufpreis eines Finanzinstruments wie einer Aktie oder eines anderen Vermögenswertes.
- Er entsteht, wenn der Marktpreis des Instruments gestiegen ist und der Anleger es teurer verkauft als er es erworben hat.
- Kursgewinn ist ein wesentlicher Bestandteil der Rendite einer Kapitalanlage und kann realisiert oder unrealisiert auftreten.
- Er hängt von Marktmechanismen, Angebot und Nachfrage, Unternehmensentwicklung, Konjunktur und Erwartungen der Marktteilnehmer ab.
- Kursgewinne sind in den meisten Rechtsordnungen steuerpflichtig, sobald sie realisiert werden.
- Zur Bewertung von Kursgewinnen nutzen Anleger Kennzahlen und Vergleichswerte wie das Kurs-Gewinn-Verhältnis (KGV), das eine Relation zwischen Kurs und Gewinn eines Unternehmens herstellt.
Inhaltsverzeichnis
- Was ist ein Kursgewinn?
- Realisierte vs. unrealisiere Kursgewinne
- Bedeutung von Kursgewinnen in der Finanzplanung
- Formel und Berechnung des Kursgewinns
- Einflussfaktoren auf Kursgewinne
- Kursgewinn und Rendite
- Steuerliche Aspekte von Kursgewinnen
- Kurs-Gewinn-Verhältnis (KGV) als Ergänzung
- Risiken und Verluste
- Praxisbeispiele
- Fazit
1. Was ist ein Kursgewinn?
Ein Kursgewinn entsteht, wenn eine Kapitalanlage, beispielsweise eine Aktie, ein Investmentfonds-Anteil, eine Anleihe oder eine andere handelbare Vermögensposition, zu einem höheren Preis verkauft wird als sie ursprünglich gekauft wurde. Dieser Unterschied zwischen Verkaufspreis und Kaufpreis ist der Kursgewinn und stellt einen zentralen Bestandteil der Erträge aus Kapitalanlagen dar. Er kann positiv sein (Kursgewinn) oder negativ, was als Kursverlust bezeichnet wird. Ein Kursgewinn ist damit ein Ausdruck von Wertzuwachs über die Haltedauer eines Vermögenswertes.
Der Kursgewinn wird nicht nur an Börsen ermittelt. Der Begriff findet in allen Märkten Anwendung, in denen Vermögenswerte einen Marktpreis haben und gehandelt werden, sei es in regulierten Börsen oder außerbörslichen Handelsplätzen.
2. Realisierte vs. unrealisiere Kursgewinne
Ein wichtiger Unterschied bei Kursgewinnen betrifft ihren Realisationsstatus:
- Unrealisierte Kursgewinne sind „Buchgewinne“. Sie entstehen, sobald sich der Marktpreis eines Vermögenswertes über den Kaufpreis erhöht, aber noch kein Verkauf stattgefunden hat. Diese Gewinne existieren nur in der Bewertung zum aktuellen Marktpreis und können sich jederzeit wieder verringern oder auflösen, wenn sich der Marktkurs ändert.
- Realisierte Kursgewinne treten auf, wenn der Anleger den Vermögenswert tatsächlich verkauft hat und somit den Gewinn „eingefroren“ hat. Erst mit dem Verkauf erhält der Anleger den Gewinn tatsächlich als Geldbetrag, der dann für weitere Investitionen oder andere Zwecke zur Verfügung steht.
Der Unterschied ist aus Sicht der persönlichen Finanzplanung wichtig: Unrealisierte Gewinne dürfen zwar psychologisch motivieren, rechtlich aber erst realisierte Gewinne zählen für steuerliche Zwecke und die tatsächliche Vermögensentwicklung.
3. Bedeutung von Kursgewinnen in der Finanzplanung
Kursgewinne spielen in der individuellen Finanzplanung eine herausragende Rolle, insbesondere im Kontext von Vermögensaufbau, Altersvorsorge und langfristigen Investments. Während Zinsen und Dividenden regelmäßig Erträge liefern, entstehen Kursgewinne aus der Wertzunahme eines Investments. Diese können insbesondere bei Anlageklassen wie Aktien oder Immobilien über längere Zeiträume einen erheblichen Teil der Gesamtrendite ausmachen.
In der Finanzplanung gilt es, Kursgewinne nicht isoliert zu betrachten, sondern im Zusammenspiel mit Risiko, Liquidität, Anlagehorizont und steuerlichen Auswirkungen. Kursgewinne können das Ergebnis positiver Unternehmensentwicklung, günstiger Marktbedingungen oder struktureller Wirtschaftstrends sein, gleichzeitig aber auch volatil und mit Verlustpotenzial versehen.
4. Formel und Berechnung des Kursgewinns
Die Berechnung eines Kursgewinns ist grundsätzlich einfach:
Kursgewinn = Verkaufspreis − Kaufpreis
Wenn ein Anleger eine Aktie für 50 Euro erworben und später für 80 Euro verkauft hat, beträgt der Kursgewinn 30 Euro pro Aktie. Dieser Wert kann absolut betrachtet werden oder in Relation zum Kaufpreis gesetzt werden, um eine prozentuale Betrachtung zu ermöglichen:
Prozentuale Kursgewinnquote = (Kursgewinn / Kaufpreis) × 100
Im genannten Beispiel beträgt die prozentuale Kursgewinnquote 60 %: (30 / 50 × 100).
Kursgewinne können über verschiedene Zeiträume betrachtet werden, und ihre Bedeutung kann je nach Anlageziel und ‑strategie variieren.
5. Einflussfaktoren auf Kursgewinne
5.1 Unternehmensspezifische Faktoren
Bei Aktien entstehen Kursgewinne aus Faktoren wie Gewinnwachstum, Umsatzsteigerungen, Produktinnovationen, Managemententscheidungen oder strategischen Erfolgen. Anleger bewerten diese Entwicklungen, indem sie Kennzahlen wie das Kurs-Gewinn-Verhältnis (KGV) nutzen, das den Marktpreis einer Aktie ins Verhältnis zum Gewinn des Unternehmens setzt. Ein niedrigeres Verhältnis kann auf eine vergleichsweise günstigere Bewertung hindeuten, ein höheres auf eine teurere Bewertung oder erwartetes Gewinnwachstum.
5.2 Markt- und konjunkturelle Einflüsse
Gesamtkonjunktur, Zinsniveau, Liquidität im Finanzsystem, geopolitische Ereignisse oder makroökonomische Daten beeinflussen die Stimmung an den Kapitalmärkten. Ein günstiges Umfeld mit niedrigem Zinsniveau kann etwa Aktienkurse unterstützen und so Kursgewinne begünstigen, während Rezessionen oder hohe Zinsen häufig Kursverluste auslösen.
5.3 Psychologie der Marktteilnehmer
Marktpreise entstehen aus Angebot und Nachfrage. Erwartungsbildungen, Stimmungslagen, Nachrichten und Trends steuern diese Nachfrage und damit die Preise. Manchmal führen positive Nachrichten zu stark steigenden Kursen, selbst wenn fundamentale Daten diese Entwicklung nicht eindeutig rechtfertigen.
6. Kursgewinn und Rendite
Im Kontext von Finanzanlagen ist der Kursgewinn ein wesentlicher Baustein der Rendite einer Kapitalanlage. Rendite umfasst alle Erträge, die ein Investment über eine Halteperiode erzielt – dazu zählen neben Kursgewinnen auch Dividenden, Zinsen oder sonstige Ausschüttungen.
Beispielsweise setzt sich die Rendite einer Aktie aus den Dividendenzahlungen und dem Kursgewinn oder −verlust zusammen. Somit beeinflusst der Kursgewinn die Gesamtrendite einer Anlage maßgeblich und ist entscheidend für den langfristigen Vermögensaufbau.
7. Steuerliche Aspekte von Kursgewinnen
In den meisten Rechtsordnungen, darunter Deutschland, sind realisierte Kursgewinne steuerpflichtig. Sobald ein Anleger den Gewinn durch Verkauf realisiert, fällt in der Regel eine Form der Kapitalertragsteuer an. Diese wird häufig automatisch von Banken oder Brokern einbehalten und an die Finanzbehörden abgeführt.
Nicht realisierte Kursgewinne bleiben in der Regel steuerneutral, weil sie erst bei Verkauf realisiert werden. Steuerliche Regeln können je nach Anlageklasse variieren; es lohnt sich, sie im Rahmen der persönlichen Finanzplanung explizit zu berücksichtigen, insbesondere wenn es um langfristige Strategien oder die Nutzung von Freibeträgen geht.
8. Kurs-Gewinn-Verhältnis (KGV) als Ergänzung
Das Kurs-Gewinn-Verhältnis (KGV) ist eine verwandte, aber nicht identische Kennzahl: Sie setzt den Aktienkurs ins Verhältnis zum Gewinn des Unternehmens pro Aktie. Ein niedrigeres KGV kann bedeuten, dass der Markt die Aktie im Vergleich zum Gewinn günstig bewertet, während ein hohes KGV auf eine teurere Bewertung hindeuten kann. Das KGV hilft Anlegern bei der Einordnung von Kursen und Bewertung gegenüber Wettbewerbern oder historischen Durchschnittswerten.
Wichtig ist: Das KGV selbst ist keine Aussage über den Kursgewinn, sondern ein Bewertungsmaßstab, der helfen kann zu verstehen, wie hoch ein Kurs im historischen oder branchenbezogenen Vergleich erscheint.
9. Risiken und Verluste
Kursgewinne können sich jederzeit in Kursverluste umkehren, wenn Marktpreise fallen. Ein Anleger, der unrealisierten Kursgewinne nachjagt, aber den Markt falsch timt, kann am Ende real negative Ergebnisse erzielen. Deshalb ist eine solide Strategie, die Diversifikation, Risikomanagement und langfristige Perspektiven kombiniert, essenziell, um Schwankungen auszugleichen.
10. Praxisbeispiele
Beispiel 1 – Aktienkursgewinn:
Ein Anleger kauft 100 Aktien eines Unternehmens für je 40 €. Nach drei Jahren steigt der Kurs auf 70 €. Der Kursgewinn beträgt in Summe 3.000 € (30 € Gewinn × 100 Aktien). Hält der Anleger die Aktien weiter, bleibt der Gewinn unrealisiert.
Beispiel 2 – Investmentfonds:
Ein Investmentfonds steigt von 100 € NAV (Nettoinventarwert) pro Anteil auf 130 €. Der Kursgewinn pro Anteil beträgt 30 €, die Gesamtrendite kann durch zusätzliche Ausschüttungen weiter gesteigert werden.
11. Fazit
Ein Kursgewinn ist ein elementarer Begriff in der Finanzwelt und bildet eine zentrale Komponente der Rendite bei Kapitalanlagen. Er entsteht, wenn ein Vermögenswert zu einem höheren Preis verkauft wird als bei Erwerb. Kursgewinne beeinflussen maßgeblich die Entwicklung von Vermögen über Zeit und sind deshalb ein Schlüsselbegriff für Anleger, Finanzplaner und Investoren jeder Erfahrungsstufe. Ihr Verständnis, insbesondere von realisierten vs. unrealisierten Gewinnen, steuerlichen Konsequenzen und ihrer Einordnung in Bewertungskonzepte wie dem Kurs-Gewinn-Verhältnis, ist entscheidend für erfolgreiche Anlageentscheidungen und eine nachhaltige Finanzplanung.