Private Altersvorsorge
1. Was ist private Altersvorsorge?
1.1 Begriff und Struktur im Vorsorgesystem
Die private Altersvorsorge ist Teil des dreiteiligen Altersvorsorgesystems. Dieses System kombiniert staatliche Leistungen (gesetzliche Rentenversicherung), betriebliche Vorsorge und private Vorsorge, um den Lebensunterhalt im Alter abzusichern.
Private Vorsorge umfasst dabei alle freiwilligen Spar- und Anlageformen, mit denen Personen eigenverantwortlich Kapital für den Ruhestand aufbauen. Dabei kann es sich um klassische Versicherungen, fondsbasierte Lösungen oder andere Anlageformen handeln.
1.2 Warum sie notwendig ist
Die gesetzliche Rente alleine reicht in vielen Fällen nicht aus, um den gewohnten Lebensstandard im Alter zu sichern. Sinkende Rentenniveaus, steigende Lebenserwartung und individuelle Lebenssituationen (z. B. Kindererziehung, Teilzeit, Selbstständigkeit) führen dazu, dass zusätzliche Vorsorgemaßnahmen erforderlich sind. Die private Altersvorsorge schließt genau diese Versorgungslücke.
2. Ziele und Funktionen der privaten Altersvorsorge
Die private Altersvorsorge verfolgt mehrere zentrale Ziele:
- Ergänzung der gesetzlichen und betrieblichen Leistungen: Sie soll zusätzliche Einkünfte im Ruhestand generieren.
- Vermögensaufbau und Renditechancen: Durch Kapitalmarktanlagen können unter Risiko- und Zeitplanung höhere Erträge möglich werden.
- Flexibilität in der Auszahlungsphase: Abhängig vom Produkt können unterschiedliche Auszahlungsformen (Rente oder Einmalzahlung) gewählt werden.
- Absicherung individueller Risiken: Bei langer Lebenserwartung, keiner oder geringer gesetzlicher oder betrieblich zugesicherter Rentenleistungen sorgt private Vorsorge für Sicherheit.
3. Formen der privaten Altersvorsorge
Es gibt unterschiedliche Wege, privat für das Alter vorzusorgen. Sie unterscheiden sich in Risiko, Renditechance, Flexibilität und steuerlichen Aspekten.
3.1 Private Rentenversicherung
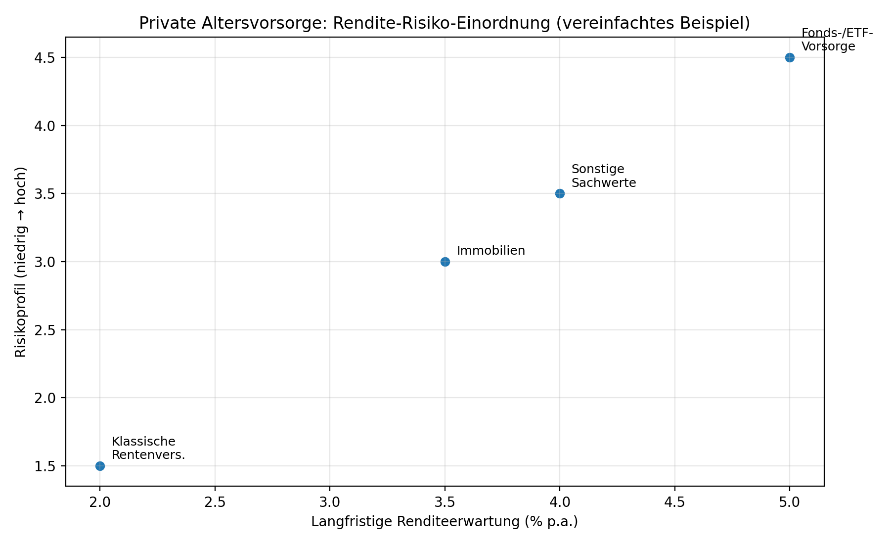
Eine private Rentenversicherung ist eine vertragliche Altersvorsorge, bei der Beiträge über die Zeit eingezahlt werden und später eine monatliche Rente oder auch eine Kapitalauszahlung erfolgt. Diese kann klassisch mit Garantien oder fondsgebunden mit Investmentanteil gestaltet sein, was potenziell höhere Renditen, aber auch mehr Risiko ermöglicht.
Diese Form eignet sich besonders für Personen, die Wert auf eine planbare, lebenslange Rentenzahlung legen. Die Ausgestaltung kann als aufgeschobene Rente (Ansparphase vor Rentenbeginn) oder als sofort beginnende Rente (Einmalzahlung wird direkt in laufende Rentenleistung umgewandelt) erfolgen.
3.2 Staatlich geförderte Modelle (Riester, Rürup)
Ein Teil der privaten Vorsorge wird staatlich gefördert:
- Riester-Rente: Ein staatlich unterstütztes Produkt mit Zulagen und ggf. Steuervergünstigungen. Die Förderung richtet sich an sozialversicherungspflichtige Personen und kann über Zulagen und Sonderausgabenabzug zusätzliches Kapital generieren.
- Rürup-Rente (Basisrente): Besonders für Selbstständige oder Personen mit hohem Erwerbseinkommen geeignet, da Beiträge bis zu bestimmten Höchstbeträgen steuerlich absetzbar sind. Die Leistung wird als lebenslange Rente ausgezahlt.
Beide Formen sind Teil der privaten Vorsorge, weil sie individuell abgeschlossen werden und nicht zur gesetzlichen oder betrieblichen Pflichtvorsorge gehören.
3.3 Kapitalmarktbasierte Vorsorge (ETFs, Fonds, Wertpapiere)
Neben klassischen Versicherungen können auch fondsbasierte Anlagen oder direkte Investments in ETFs und Wertpapiere Teil der privaten Altersvorsorge sein. Diese Formen bieten oft höhere Renditechancen, da sie stärker am Kapitalmarkt partizipieren, tragen aber auch größere Risiken.
Solche Anlagen eignen sich besonders für Anleger mit langfristigem Horizont und einem gewissen Risikoappetit, da über ausreichend lange Laufzeiten die Volatilität reduziert werden und Renditechancen steigen können.
3.4 Sachwerte (z. B. Immobilien)
Auch Sachwerte wie Immobilien oder Beteiligungen können in eine private Altersvorsorge einbezogen werden. Immobilien generieren potenziell Miet- oder Pachteinnahmen und können langfristige Wertsteigerungen bieten. Allerdings sind sie weniger liquide und erfordern oft ein größeres Anfangskapital.
4. Steuerliche und staatliche Förderung
4.1 Riester-Zulagen
Produkte wie die Riester-Rente werden durch Zulagen direkt vom Staat unterstützt, was die Effektivrendite verbessern kann. Zusätzlich können Beiträge teilweise steuerlich geltend gemacht werden.
4.2 Sonderausgabenabzug (Rürup)
Bei der Rürup-Rente können Beiträge als Sonderausgaben vom zu versteuernden Einkommen abgezogen werden – bis zu bestimmten Höchstbeträgen. Das macht diese Form besonders für Personen mit höherem Einkommen interessant.
5. Vor- und Nachteile unterschiedlicher Modelle
Private Altersvorsorgeprodukte unterscheiden sich stark:
Vorteile
- Individuelle Gestaltung nach Risiko- und Renditeprofil.
- Möglichkeit, Versorgungslücken gezielt zu schließen.
- Staatliche Förderung kann Erträge steigern (Riester/Rürup).
- Flexibilität bei Auszahlung und Kombination verschiedener Produkte.
Nachteile
- Kosten und Gebühren können Rendite schmälern, besonders bei Versicherungsprodukten.
- Risiko bei kapitalmarktbezogenen Anlagen, insbesondere bei kurzfristiger Perspektive.
- Vertragslaufzeiten und gebundene Formen können Flexibilität einschränken.
6. Risikoprofile und Auswahlkriterien
Bei der Wahl der passenden privaten Altersvorsorge spielen mehrere Faktoren eine Rolle:
- Alter und Zeithorizont: Je früher begonnen wird, desto stärker wirken Zinseszinseffekte.
- Risikobereitschaft: Klassische Versicherungen bieten mehr Sicherheit, kapitalmarktnahe Lösungen höhere Renditechancen bei mehr Risiko.
- Steuerliche Situation: Bestimmte Produkte lassen sich besser steuerlich nutzen (z. B. Rürup).
- Liquiditätsanforderungen: Manche Produkte binden Kapital langfristig.
7. Praxis: Aufbau einer privaten Altersvorsorge
Ein sinnvoller Aufbau orientiert sich an folgenden Schritten:
- Analyse der bestehenden Vorsorge: Ermittlung der erwarteten Rentenlücke aus gesetzlicher und betrieblicher Vorsorge.
- Festlegung von Zielen: Bestimmung benötigter Rentenhöhe im Alter.
- Auswahl der Produkte: Kombination von Versicherungs‑, Fonds- oder Sachwertkomponenten.
- Regelmäßige Überprüfung: Überprüfung und Anpassung an Lebensverhältnisse und Marktbedingungen.
8. Fazit: Rolle im persönlichen Vorsorgeplan
Die private Altersvorsorge ist ein essenzieller Bestandteil der langfristigen finanziellen Absicherung im Ruhestand. Sie ergänzt gesetzliche und betriebliche Leistungen und bietet individuelle Gestaltungsmöglichkeiten, staatliche Förderung und Renditechancen. Wer frühzeitig und strategisch vorgeht, kann Versorgungslücken gezielt schließen und einen stabilen finanziellen Lebensstandard im Alter sichern – angepasst an persönliche Risiko- und Ertragsziele.
Verwandte Begriffe
Passende Ratgeber
- Private Rentenversicherung – lohnt sich das wirklich?
- Rürup, Riester oder private Rente – was lohnt sich?
Die wichtigsten Zahlen
| Förderweg | Förderung | Grundlage |
|---|---|---|
| Riester – Grundzulage | 175 € pro Jahr | § 84 S. 1 EStG |
| Riester – Kinderzulage | 300 € (Kind ab 2008), sonst 185 € | § 85 Abs. 1 EStG |
| Riester – Mindesteigenbeitrag | 4 % des Vorjahresbruttos, höchstens 2.100 € abzgl. Zulagen | § 86 Abs. 1, § 10a Abs. 1 EStG |
| Rürup – Sonderausgabenabzug | Beiträge zu 100 % absetzbar bis zum Höchstbetrag | § 10 Abs. 1 Nr. 2, Abs. 3 EStG |
| bAV – steuerfreie Entgeltumwandlung | bis 8 % der Beitragsbemessungsgrenze | § 3 Nr. 63 EStG |