Nachgelagerte Besteuerung
Das Wichtigste in Kürze
- Nachgelagerte Besteuerung ist ein steuerliches Prinzip, bei dem Beiträge zur Altersvorsorge in der Ansparphase steuerfrei oder steuerlich begünstigt sind – während die späteren Leistungszahlungen (z. B. Renten) in der Auszahlungsphase der Einkommensteuer unterliegen.
- Dieses Modell folgt dem E‑E-T-Ansatz (Einzahlungen und Erträge steuerfrei, Auszahlung steuerpflichtig) und wird in Deutschland seit dem Alterseinkünftegesetz 2005 schrittweise umgesetzt.
- Beiträge zur gesetzlichen Rente, Rürup-Rente und vielen betrieblichen Vorsorgeformen können steuerlich absetzbar sein – dafür sind die Auszahlungen später steuerpflichtig.
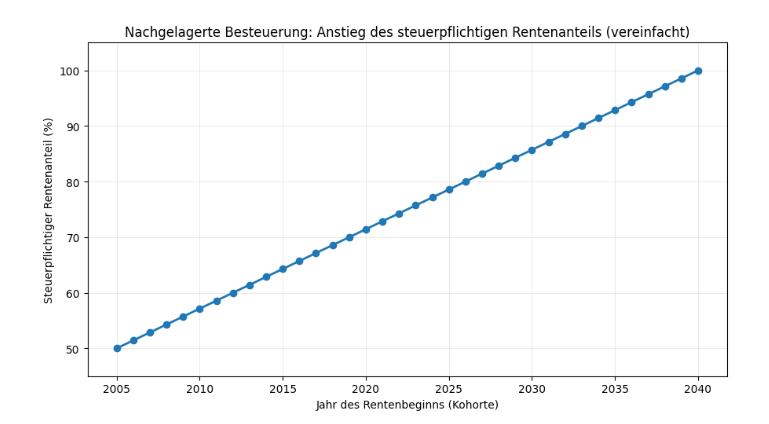
- Der steuerpflichtige Anteil der Renten steigt für Neurentnerjahrgänge bis 2040 schrittweise auf 100 %.
- Nachgelagerte Besteuerung soll Steuergerechtigkeit schaffen und staatliche Förderung von Vorsorge mit einer Verschiebung der Steuerlast in die Nutzungsphase verbinden.
- Sie betrifft besonders Menschen mit Ansprüchen aus gesetzlichen Renten, betrieblichen Altersvorsorgeverträgen, Pensionskassen, Direktversicherungen und Basisrenten.
- Die genaue steuerliche Wirkung hängt vom individuellen Renteneintrittsjahr und den jeweiligen Vertragsformen ab.
Inhaltsverzeichnis
- Was bedeutet „nachgelagerte Besteuerung“?
- Hintergrund und Entstehung des Prinzips
- Wie funktioniert nachgelagerte Besteuerung?
- Gesetzliche Grundlagen und Übergangsregeln
- Beispiele aus der Praxis
- Steuersatz und steuerpflichtiger Anteil im Alter
- Zielsetzung und wirtschaftliche Logik des Prinzips
- Auswirkungen auf persönliche Finanzplanung
- Vor- und Nachteile der nachgelagerten Besteuerung
- Häufige Missverständnisse
- Fazit: Bedeutung für Vorsorge und Ruhestandsplanung
1. Was bedeutet „nachgelagerte Besteuerung“?
Die nachgelagerte Besteuerung ist ein steuerliches Modell, das in vielen modernen Altersvorsorgesystemen Anwendung findet. Es beschreibt den Grundsatz, dass steuerliche Vorteile in der Ansparphase – zum Beispiel durch Sonderausgabenabzug oder Steuerbefreiung von Beiträgen – gewährt werden, während die späteren Renten- oder Versorgungsleistungen in der Auszahlungsphase voll oder weitgehend versteuert werden müssen.
Im Kern geht es also um eine zeitliche Verlagerung der Besteuerung: Während des Erwerbslebens entlasten Steuervergünstigungen die aktiven Beitragszahler, im Ruhestand erfolgt die Besteuerung der Rentenzahlungen. Dieses Prinzip unterscheidet sich von anderen Steuerlogiken, bei denen Beiträge schon früh versteuert werden und Auszahlungen steuerfrei sind.
2. Hintergrund und Entstehung des Prinzips
In Deutschland wurde die nachgelagerte Besteuerung mit dem Alterseinkünftegesetz (AltEinkG) eingeführt, das zum 1. Januar 2005 in Kraft trat. Ziel war eine einheitliche und gerechte steuerliche Behandlung von Altersvorsorgeaufwendungen und leistungen. Vor dieser Reform wurden verschiedene Vorsorgeformen uneinheitlich behandelt: einige Rentenarten waren weitgehend steuerfrei, andere fast vollständig steuerpflichtig. Diese Ungleichheit wurde von Rechtsprechung und Gesetzgeber als ungerecht empfunden, weshalb der Übergang zur nachgelagerten Besteuerung beschlossen wurde.
Das Gesetz sah eine schrittweise Umsetzung vor, um Steuerausfälle zu vermeiden und Doppelbesteuerungen zu reduzieren. Die Übergangsfrist erstreckt sich über mehrere Jahrzehnte, mit Zieljahr 2040 bzw. 2058, in dem die Rentenleistungen vollständig versteuert sein sollen.
3. Wie funktioniert nachgelagerte Besteuerung?
Ansparphase: Steuervergünstigungen
In der Ansparphase, also in der Zeit, in der Beiträge zur Altersvorsorge geleistet werden, gelten steuerliche Vorteile. Diese können aussehen wie:
- Steuerfreie oder steuerlich absetzbare Beiträge,
- Sonderausgabenabzug bestimmter Vorsorgebeiträge,
- Steuervergünstigungen oder Zulagen, zum Beispiel bei geförderten Altersvorsorgeprodukten.
Diese Begünstigungen reduzieren das zu versteuernde Einkommen in der aktiven Lebensphase, in der häufig ein höherer Steuersatz gilt als im Ruhestand.
Auszahlungsphase: Steuerpflicht
In der Auszahlungsphase wird das zuvor angesparte Vorsorgekapital oder die Rentenleistung als Einkommen versteuert. Das bedeutet:
- Renten und Versorgungsleistungen werden ganz oder teilweise der Einkommensteuer unterworfen,
- Der steuerpflichtige Anteil hängt vom Jahr des Renteneintritts ab und steigt über die Übergangszeit.
Beispielsweise war der steuerpflichtige Anteil der gesetzlichen Rente in früheren Jahren niedriger und steigt mit jedem Neurentnerjahrgang, bis er vollständig besteuert ist. Diese Staffelung ermöglicht einen gleitenden Übergang.
4. Gesetzliche Grundlagen und Übergangsregeln
Die nachgelagerte Besteuerung ist in Deutschland eng mit dem Alterseinkünftegesetz verknüpft, das die Rahmenbedingungen für Altersvorsorgebeiträge und leistungen regelt. Ziel des Gesetzgebers war es, steuerliche Gerechtigkeit zwischen Beitrags- und Leistungsphase herzustellen, wobei die Förderung des Sparens und der Vorsorge im Mittelpunkt stand.
Die Umsetzung erfolgt über einen langen Zeitraum, um den Staatshaushalt zu entlasten und die steuerlichen Belastungen im Ruhestand an das Einkommensniveau der Rentner anzupassen. Dabei bleiben steuerfreie Anteile für frühere Jahrgänge lebenslang konstant, während für nachfolgende Rentner Jahr für Jahr ein höherer Anteil der Rentenzahlungen steuerpflichtig wird.
5. Beispiele aus der Praxis
Gesetzliche Rente
Ein klassisches Beispiel ist die gesetzliche Rentenversicherung: Die Beiträge sind im Rahmen der Sonderausgaben steuerlich begünstigt. Sobald der Versicherte in Rente geht, wird seine Rente nachgelagert besteuert – der Anteil steigt abhängig vom Renteneintrittsjahr. Im Jahr 2021 zum Beispiel betrug der steuerpflichtige Anteil etwa 81 %.
Private und betriebliche Vorsorge
Auch viele private Vorsorgeprodukte wie die Rürup-Rente (Basisrente) oder Direktversicherungen in der betrieblichen Altersversorgung folgen diesem Prinzip: Die Beiträge sind teilweise oder vollständig steuerlich absetzbar, und die späteren Leistungen werden besteuert.
6. Steuersatz und steuerpflichtiger Anteil im Alter
Ein zentrales Element der nachgelagerten Besteuerung ist die Schrittweise Erhöhung des steuerpflichtigen Rentenanteils im Alter. Während in der Anfangsphase eines Rentenbezugs ein Teil der Rente steuerfrei bleibt, steigt dieser Anteil mit jedem Jahrgang, bis bis 2040 bzw. darüber hinaus 100 % der Leistung der Einkommensteuer unterliegen.
Diese Regelung soll sicherstellen, dass eine einheitliche Besteuerung erreicht wird, während gleichzeitig ältere Rentner, die bereits früher in die Übergangsregelung gefallen sind, einen Teil ihrer Rente dauerhaft steuerfrei behalten.
7. Zielsetzung und wirtschaftliche Logik des Prinzips
Die Grundidee hinter der nachgelagerten Besteuerung ist eine Steuerlogik, die:
- Steuergerechtigkeit zwischen aktiver Erwerbsphase und Ruhestand herstellt,
- den Anreiz zur Altersvorsorge stärkt,
- die Steuerbelastung zeitlich verschiebt, insbesondere in eine Phase, in der das Einkommen tendenziell niedriger ist.
Aus ökonomischer Perspektive gilt die nachgelagerte Besteuerung als neutraler gegenüber dem klassischen Einkommensteuerprinzip, da sie den Konsum über das Leben hinweg nicht steuerlich verzerrt und gleichzeitig Vorsorgesparen begünstigt.
8. Auswirkungen auf persönliche Finanzplanung
Für die individuelle Planung bedeutet nachgelagerte Besteuerung, dass:
- Der aktuelle Steueraufwand während der Ansparphase sinken kann,
- im Ruhestand mit einer Steuerpflicht für Rentenzahlungen gerechnet werden muss,
- die Höhe der Steuerbelastung stärker vom Zeitpunkt des Renteneintritts abhängt als vom konkreten Betrag der Rente.
Das beeinflusst die Entscheidung bei der Wahl von Vorsorgeprodukten, da bei der späteren Auszahlung sowohl Rentenhöhe als auch steuerliche Effekte im Ruhestand berücksichtigt werden müssen.
9. Vor- und Nachteile der nachgelagerten Besteuerung
Vorteile
- Steuerliche Entlastung während der Einzahlungsphase verbessert die Aktivphase-Liquidität.
- Förderung der Altersvorsorge durch steuerliche Anreize.
- Steuerlast wird häufig in eine Phase mit niedrigerem Einkommen verlagert.
Nachteile
- Im Ruhestand kann die Steuerlast höher erscheinen, wenn eine große Portion der Rentenzahlungen steuerpflichtig ist.
- Die lange Übergangsregelung macht das System komplex und für Laien schwer verständlich.
- Kritik besteht daran, dass bei vollständiger Besteuerung der Renten in der Leistungsphase mehr Steuer gezahlt wird als früher – zum Teil als Doppelbesteuerung empfunden.
10. Häufige Missverständnisse
- „Renten sind steuerfrei“: Das war historisch teilweise so, heute jedoch gilt bei den meisten Vorsorgeformen die nachgelagerte Besteuerung mit steigenden steuerpflichtigen Anteilen.
- „Steuerersparnis ist garantiert höher als spätere Steuer“: Das hängt stark von individuellem Einkommen, Rentenhöhe und anderen Einkünften ab; eine pauschale Aussage ist nicht möglich.
- „Alle Altersvorsorgeprodukte folgen diesem Prinzip“: Nicht unbedingt – bei nicht geförderten Kapitalanlagen gelten andere steuerliche Regeln.
11. Fazit: Bedeutung für Vorsorge und Ruhestandsplanung
Die nachgelagerte Besteuerung ist ein zentrales steuerliches Prinzip im deutschen Altersvorsorgesystem. Sie verschiebt die Steuerbelastung von der Anspar- in die Auszahlungsphase und schafft Anreize für eine private und betriebliche Vorsorge. Für die individuelle Finanzplanung bedeutet sie, dass neben Rentenhöhe und Leistung auch die steuerlichen Effekte im Ruhestand berücksichtigt werden müssen. Ein fundiertes Verständnis der nachgelagerten Besteuerung ist daher wesentlich für eine erfolgreiche und nachhaltige Vorsorgestrategie.
Verwandte Begriffe
Passende Ratgeber
- Private Rentenversicherung – lohnt sich das wirklich?
- Rürup, Riester oder private Rente – was lohnt sich?