Kosten im Versicherungsmantel
Das Wichtigste in Kürze
- Definition: „Kosten im Versicherungsmantel“ bezeichnet jene laufenden und einmaligen Gebühren, die bei Finanzanlagen in Versicherungsstrukturen entstehen, z. B. fondsgebundene Renten- oder Lebensversicherungen.
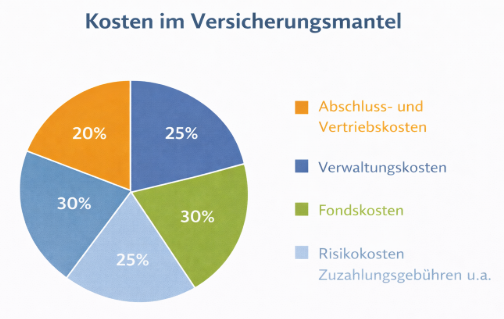
- Hauptkostenarten: Abschluss- und Vertriebskosten, Verwaltungskosten, Fondskosten und eventuelle Risiko- oder Zusatzleistungskosten.
- Effekt auf Rendite: Diese Kosten reduzieren die Nettorendite des angesparten Kapitals erheblich, weshalb sie bei der Produktwahl kritisch zu bewerten sind.
- Effektivkostenquote: Eine zentrale Kennzahl, die alle anfallenden Kosten gemeinsam als prozentualen Renditeabzug darstellt.
- Steuer- und Kostentransparenz: Durch Produktinformationsblätter und regulatorische Vorgaben müssen Versicherer Kosten offenlegen, aber nicht alle Kapitalanlagekosten separat ausgewiesen werden.
- Kostenvergleich: Versicherungsmantel-Kosten liegen meist über vergleichbaren Direktanlagen (z. B. ETF-Sparplan), jedoch mit ergänzenden Leistungen wie steuerlichen Vorteilen oder Risikoschutz.
- Praxisimplikationen: Vor allem bei langfristigen Strategien für Altersvorsorge oder Erbschaftsplanung spielen die Kosten über Jahre oder Jahrzehnte eine maßgebliche Rolle für Endergebnis und Entscheidungsqualität.
Inhaltsverzeichnis
- Begriff und Kontext: Was ist ein Versicherungsmantel?
- Warum Kosten im Versicherungsmantel relevant sind
- Hauptkostenarten im Versicherungsmantel
- Effektivkosten und Renditewirkung
- Kosten im Vergleich: Versicherungsmantel vs. Direktanlage
- Kostenwahrheit vs. Produktnutzen
- Transparenz und rechtliche Grundlagen
- Praxis: Wie Kosten die Finanzplanung beeinflussen
- Fazit und Handlungsempfehlungen
1. Begriff und Kontext: Was ist ein Versicherungsmantel?
Ein Versicherungsmantel bezeichnet die rechtliche Verpackung einer Geldanlage in einer Versicherungsstruktur, meist einer Lebens- oder Rentenversicherung, statt in einem klassischen Wertpapierdepot. Diese Struktur kann steuerliche und rechtliche Vorteile bieten – etwa steuerfreie Umschichtungen innerhalb des Produktes oder günstige Erbschaftsregelungen – bringt aber gleichzeitig zusätzliche Kostenkomponenten mit sich, die in herkömmlichen Depots nicht anfallen.
2. Warum Kosten im Versicherungsmantel relevant sind
Kosten sind bei langfristigen Anlageprodukten ein entscheidender Faktor für die spätere Netto-Rendite. Anders als bei einfachen Depotanlagen, wo typischerweise nur Depot- und Transaktionsgebühren anfallen, entstehen im Versicherungsmantel zusätzliche, oft über Jahre und Jahrzehnte kumulierende Kosten. Selbst scheinbar geringe jährliche Prozentsätze können über lange Laufzeiten die Endleistung spürbar reduzieren, weil sie fortlaufend vom Kapital abgezogen werden.
Ein typisches Beispiel: Effektivkostenquoten um 1,9 % p. a. können in einem 30-jährigen Sparszenario den Unterschied zwischen einem Ergebnis von 98 000 € und nur 70 000 € bedeuten.
3. Hauptkostenarten im Versicherungsmantel
Die Kosten im Versicherungsmantel lassen sich typischerweise in mehrere Kategorien einteilen.
3.1 Abschluss- und Vertriebskosten
Diese einmaligen Anfangskosten entstehen beim Vertragsabschluss und dienen der Vergütung der Vertriebspartner sowie der Produktgestaltung. Sie werden meist direkt vom Beitrag abgezogen, bevor überhaupt investiert wird. Beispiel: Bei einem monatlichen Beitrag von 100 € können mehrere Euro bereits an der Basis wegfallen, bevor Kapital aufgebaut wird.
3.2 Verwaltungskosten
Verwaltungskosten fallen jährlich an und decken die laufende Verwaltung des Versicherungsvertrags ab. Sie werden oft als prozentualer Anteil am Vertragsguthaben oder als fester Betrag berechnet. Diese Kosten können je nach Anbieter variieren und sich auf mehrere zehntel Prozentpunkte p. a. summieren.
3.3 Fondskosten / Kapitalanlagekosten
Wenn der Versicherungsmantel in Investmentfonds oder ETFs investiert, entstehen Fonds- oder Kapitalanlagekosten. Diese setzen sich aus der Verwaltungsvergütung der Fonds selbst und möglichen Zusatzgebühren zusammen. Besonders bei aktiv gemanagten Fonds können die Kosten deutlich über passiven Indexfonds liegen.
3.4 Risiko- und Zusatzleistungskosten
Ein Vorteil vieler Versicherungsmäntel ist der kombinierte Risikobaustein – etwa ein Todesfallschutz oder Garantien über Mindestleistungen. Diese Leistungen werden über Risikokosten finanziert, die separat vom Anlagevermögen abgezogen werden.
3.5 Unterjährigkeitszuschläge und Stückkosten
Bei manchen Produkten fallen zusätzliche Gebühren an, etwa Unterjährigkeitszuschläge bei monatlicher statt jährlicher Beitragszahlung oder jährliche Stückkosten pro Vertrag. Gerade bei niedrigeren Beiträgen können solche fixen Kosten den Effekt der Anlage stark schmälern.
4. Effektivkosten und Renditewirkung
4.1 Effektivkostenquote als Schlüsselkennzahl
Die Effektivkostenquote fasst alle Kosten eines Produkts als Prozentsatz des Kapitals zusammen, so dass Anleger auf einen Blick sehen, wie teuer ein Produkt im laufenden Betrieb wirklich ist. Sie berücksichtigt sowohl laufende Verwaltungskosten als auch andere regelmäßig anfallende Gebühren.
4.2 Reduction in Yield–Konzept
Ein erweitertes Kostenverständnis nutzt das Konzept der „Reduction in Yield“ (RIY) – die effektive Renditeminderung eines Produkts durch sämtliche Kosten. Diese Kennzahl macht transparent, wie stark Kosten den Ertrag über die Zeit drücken, und ist besonders im Vergleich zwischen Versicherungsmantel und Direktanlage hilfreich.
4.3 Beispielrechnung
Nehmen wir an, ein fondsgebundener Vertrag hat eine Effektivkostenquote von 1,2 % p. a. Das bedeutet konkret: Von der nominalen Rendite deiner Anlagen gehen jährlich 1,2 % an Kosten ab – bevor der Nettoertrag für dich übrig bleibt. Bei einer angenommene Bruttorendite von 6 % reduziert das deine Rendite auf effektiv 4,8 %. Das kann über Jahrzehnte zu deutlich weniger Endkapital führen als bei einer günstigeren Struktur.
5. Kosten im Vergleich: Versicherungsmantel vs. Direktanlage
Im Vergleich zu klassischen Depotanlagen wie ETF-Sparplänen oder Investmentfonds auf Depotbasis fallen im Versicherungsmantel regelmäßig zusätzliche Kosten an. Direkte Anlagen zeichnen sich häufig durch niedrige Verwaltungs- und Transaktionskosten aus, während der Versicherungsmantel neben Kapitalanlagekosten zusätzlich Verwaltungs- und Risikokosten integriert.
Ein ETF-Sparplan kann Kosten von unter 0,5 % p. a. erreichen, während ein ETF-Versicherungsmantel auch inklusive aller Kosten bei 0,7 % – 1,2 % und mehr liegen kann. Dabei ist zu bedenken, dass Versicherungsmäntel zusätzliche Leistungen wie steuerfreie Umschichtungen oder Todesfallschutz bieten, die separat bewertet werden müssen.
6. Kostenwahrheit vs. Produktnutzen
Kosten sind ein entscheidender, aber nicht der einzige Faktor bei der Produktwahl. Ein Versicherungsmantel kann – trotz höherer Kosten – Vorteile bieten:
- Steuerliche Effekte: Innerhalb des Versicherungsmantels können Umschichtungen steuerneutral stattfinden, was langfristig Effekte auf Renditen haben kann.
- Risikomanagement: Eingebaute Risikoleistungen (z. B. Todesfallschutz oder Rentengarantie) müssen separat bewertet werden.
- Erbschaftsplanung: In einigen Rechtsräumen ermöglicht der Mantel bestimmte Vermögensübertragungsstrategien mit geringerer Steuerbelastung.
Die Herausforderung besteht darin, Kosten und Nutzen sachlich zu gewichten, ohne pauschale Urteile über Produkte zu treffen.
7. Transparenz und rechtliche Grundlagen
Aufgrund regulatorischer Anforderungen müssen Versicherer vor Vertragsabschluss bestimmte Produktinformationsblätter bereitstellen, die Kostenbestandteile wie Abschluss- und Verwaltungskosten ausweisen. Allerdings zeigen diese nicht immer alle internen Kapitalanlagekosten der eingesetzten Fonds separat auf – ein Punkt, den Anleger kritisch hinterfragen sollten.
8. Praxis: Wie Kosten die Finanzplanung beeinflussen
In der Praxis hat die Struktur der Kosten im Versicherungsmantel direkten Einfluss auf zentrale Entscheidungen:
- Laufzeit und Beitragsplanung: Je länger die Laufzeit, desto stärker kumulieren Kosten.
- Fondsauswahl: Kostengünstige passive Fonds (ETFs) im Mantel reduzieren den Gesamtaufwand.
- Steuerliche Optimierung: Je nach persönlicher Situation kann der steuerliche Vorteil die Kosten kompensieren.
- Flexibilitätsanforderungen: Weniger flexible Versicherungsprodukte können höhere Opportunitätskosten verursachen.
Anleger sollten daher unterschiedliche Szenarien mit Kostenannahmen durchrechnen und die langfristige Wirkung auf das Vermögen berücksichtigen.
9. Fazit und Handlungsempfehlungen
Kosten im Versicherungsmantel sind ein zentraler Faktor bei der Beurteilung der Attraktivität solcher Produkte. Sie können die Nettorendite erheblich schmälern und müssen in Relation zu den gebotenen Zusatzleistungen bewertet werden. Eine transparente, ganzheitliche Betrachtung – inklusive Effektivkostenquoten, langfristiger Wirkungsmodelle und individueller Kosten-Nutzen-Analyse – ist unerlässlich, um fundierte Entscheidungen in der Altersvorsorge- und Vermögensplanung zu treffen.
Verwandte Begriffe
Passende Ratgeber
- Private Rentenversicherung – lohnt sich das wirklich?
- Gesetzliche vs. private Altersvorsorge – wo liegt der Unterschied?