Kapitalwahlrecht
Das Wichtigste in Kürze
- Kapitalwahlrecht bezeichnet das vertraglich eingeräumte Recht, am Ende einer Spar- oder Vorsorgephase in einer Lebens- oder Rentenversicherung zwischen einer einmaligen Kapitalauszahlung und einer laufenden Rentenzahlung zu wählen.
- Das Wahlrecht schafft Flexibilität bei der Auszahlungsform, z. B. zur Finanzierung besonderer Lebensziele oder zur Sicherstellung regelmäßiger Einkünfte im Alter.
- Es tritt typischerweise zum Vertragsende oder zu einem definierten Zeitpunkt vor Rentenbeginn in Kraft und muss innerhalb einer Frist ausgeübt werden.
- Nicht alle Vorsorgeformen enthalten ein Kapitalwahlrecht; etwa fördern gesetzlich geförderte Altersvorsorgeformen wie Rürup vertraglich kein Wahlrecht.
- Der Entschluss zwischen Kapital und Rente kann steuerliche und finanzielle Konsequenzen haben und sollte im Rahmen einer ganzheitlichen Finanz- und Altersvorsorgeplanung getroffen werden.
Inhaltsverzeichnis
- Einführung: Was ist das Kapitalwahlrecht?
- Entstehung und rechtlicher Rahmen
- Wie funktioniert das Kapitalwahlrecht?
- Typische Vertragsformen mit Kapitalwahlrecht
- Vor- und Nachteile des Kapitalwahlrechts
- Zeitpunkt und Fristen zur Ausübung
- Finanzielle und steuerliche Aspekte
- Kapitalwahlrecht und individuelle Finanzplanung
- Kapitalwahlrecht im internationalen Kontext
- Praxisbeispiele und Entscheidungskriterien
- Fazit: Flexibilität statt Automatismus
1. Einführung: Was ist das Kapitalwahlrecht?
Das Kapitalwahlrecht ist ein Vertragselement, das den Versicherungsnehmern von kapitalbildenden Lebens- und Rentenversicherungen die Flexibilität gibt, am Ende einer Spar- oder Versicherungsphase die Form der Auszahlung selbst zu bestimmen. Im Kern bedeutet dies, dass der Versicherte die Wahl hat zwischen:
- Einmaliger Kapitalauszahlung: Auszahlung des gesamten angesparten Guthabens auf einen Schlag,
- Laufender Rentenzahlung: Umwandlung des Guthabens in eine monatliche oder regelmäßige Rente über die Lebenszeit.
Ziel des Kapitalwahlrechts ist es, den Versicherten Handlungsspielraum zu geben, wie sie ihre späteren Bezüge strukturieren – abhängig von Lebensplanung, finanziellen Zielen oder persönlicher Risikobereitschaft.
Das Kapitalwahlrecht ist kein gesetzlich zwingender Grundbestandteil aller Versicherungsverträge, sondern eine vertraglich vereinbarte Option, die in vielen Privatverträgen enthalten ist.
2. Entstehung und rechtlicher Rahmen
Historisch entwickelte sich das Kapitalwahlrecht mit der Verbreitung kapitalbildender Lebensversicherungen und privater Rentenversicherungen im 20. Jahrhundert. Es spiegelt die Wissens- und Erwartungshaltung der Verbraucher wider, die Wert auf individuelle Wahlfreiheit legen – insbesondere im Kontext der Altersvorsorge.
Rechtlich ist das Kapitalwahlrecht heute in den Allgemeinen Versicherungsbedingungen der jeweiligen Produkte geregelt. Ob und wie es genutzt werden kann, hängt vom konkreten Vertragswortlaut ab und ist an gesetzliche Vorschriften des Versicherungsvertragsrechts gebunden.
3. Wie funktioniert das Kapitalwahlrecht?
Auszahlungsoptionen
Wenn ein Vertrag ein Kapitalwahlrecht umfasst, kann der Versicherungsnehmer zu einem vorgegebenen Zeitpunkt wählen zwischen:
1. Einmalige Kapitalauszahlung:
Das gesamte Guthaben wird in einer Summe ausgezahlt. Diese Option verschafft dem Versicherten maximale Liquidität, die er für größere Anschaffungen, Schuldentilgung, Immobilienfinanzierung oder vorgezogene Altersplanung nutzen kann.
2. Monatliche (oder regelmäßige) Rente:
Das Guthaben wird in eine lebenslange oder befristete Rentenzahlung umgewandelt, die dem Versicherten eine laufende Einkommensquelle im Alter sichert. Dies reduziert das Risiko, das Kapital zu schnell zu verbrauchen, und bietet mehr Planungssicherheit für die Lebensphase ohne Erwerbseinkommen.
Zeitliche Voraussetzungen
Damit der Versicherungsnehmer sein Kapitalwahlrecht ausüben kann, sieht der Vertrag in der Regel bestimmte Fristen und Termine vor. Meist ist die Ausübung zum Vertragsende oder kurz vor dem geplanten Rentenbeginn vorgesehen, und sie muss schriftlich und fristgerecht erklärt werden. Fristversäumnisse können dazu führen, dass die standardmäßig vereinbarte Auszahlung (z. B. Rentenzahlung) automatisch in Kraft tritt.
4. Typische Vertragsformen mit Kapitalwahlrecht
Das Kapitalwahlrecht ist besonders verbreitet in folgenden Produktformen:
Kapitallebensversicherung
In klassischen kapitalbildenden Lebensversicherungen besteht das Kapitalwahlrecht häufig: Eine versprochene Leistung am Ende der Laufzeit kann entweder als Einmalzahlung oder als laufende Rente in Anspruch genommen werden. Diese Flexibilität erlaubt es Versicherungsnehmern, ihre Auszahlung auf Lebensereignisse wie Wohnungsbau, Ausbildung der Kinder oder Ruhestandsplanung auszurichten.
Private Rentenversicherung
Auch in privaten Rentenversicherungen steht oft ein Kapitalwahlrecht. Anstelle der vereinbarten Rentenzahlung kann am Rentenbeginn eine Kapitalabfindung verlangt werden. Diese Option gibt dem Versicherten die Kontrolle darüber, wie er das Kapital strategisch einsetzen möchte.
Weitere Vorsorgeprodukte
In manchen Fällen findet sich das Kapitalwahlrecht auch bei betrieblichen Altersvorsorgeverträgen oder fondsgebundenen Produkten, sofern dies im Vertrag vereinbart wurde. Allerdings enthalten öffentlich geförderte Vorsorgeformen wie bestimmte staatlich unterstützte Renten (z. B. Rürup-Rente) meist keine freie Wahl zwischen Kapital und Rente, sondern schreiben eine Rentenform vor.
5. Vor- und Nachteile des Kapitalwahlrechts
Vorteile
Flexibilität:
Das Kapitalwahlrecht erlaubt dem Versicherungsnehmer, auf individuelle Lebenssituationen zu reagieren – etwa bei Finanzierung von Bildung, Immobilien oder anderen Projekten.
Liquidität:
Durch die Kapitalauszahlung steht eine einmalige Liquide Summe zur Verfügung, die sofort eingesetzt werden kann.
Gestaltungsraum:
Die Option, Kapital oder Rente frei zu wählen, schafft Spielraum bei individuellen Finanzentscheidungen und Liquiditätsplanung.
Nachteile
Fehlende laufende Sicherheit:
Wählt der Versicherte die Einmalzahlung, verzichtet er auf eine lebenslange Rente, was das Risiko birgt, das Kapital früher zu verbrauchen.
Steuerliche/finanzielle Implikationen:
Die einmalige Zahlung kann unter bestimmten steuerlichen Rahmenbedingungen weniger vorteilhaft sein als eine Rentenzahlung über die Zeit – je nach individueller Situation. Dies kann insbesondere relevant bei der Altersvorsorge und Einkommensbesteuerung im Ruhestand sein.
6. Zeitpunkt und Fristen zur Ausübung
Die Möglichkeit zur Ausübung des Kapitalwahlrechts ist eng an den vertraglich definierten Leistungszeitpunkt gekoppelt. In der Regel müssen Versicherte ihr Wahlrecht innerhalb einer bestimmten Frist vor dem Vertragsende oder vor Rentenbeginn erklären.
Versäumt der Versicherungsnehmer diese Frist, gilt in vielen Fällen die Standardauszahlung – z. B. Umwandlung in eine Rente – als automatisch gewählt. Diese Fristen können je nach Anbieter variieren und sollten daher im Vorfeld genau geprüft werden.
7. Finanzielle und steuerliche Aspekte
Die Entscheidung zwischen Kapital- und Rentenleistung hat nicht nur eine finanzielle, sondern oft auch eine steuerliche Komponente. Beispielsweise kann die steuerliche Behandlung der Auszahlung unterschiedlich sein, je nachdem, ob es sich um eine Einmalzahlung oder laufende Rentenzahlungen handelt. Diese können sich auf die Gesamtsteuerlast im Ruhestand auswirken.
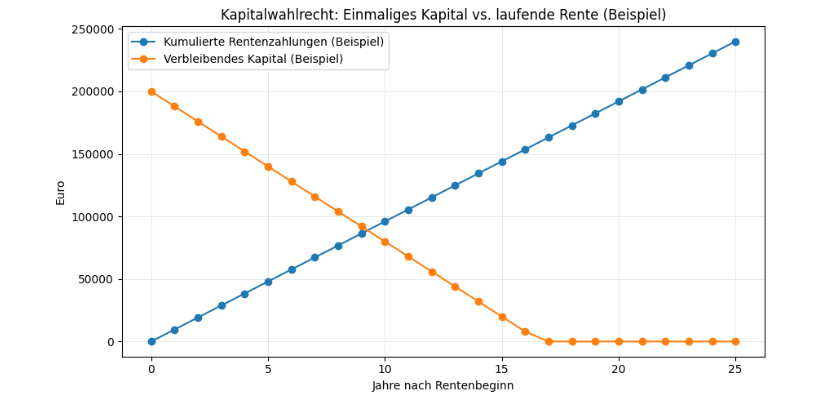
Ebenso beeinflusst die Wahl den Gesamtertrag über die Laufzeit: Eine monatliche Rente kann durch den Zinseszinseffekt über viele Jahre höhere kumulierte Zahlungen erreichen als die einmalige Summe – abhängig von der persönlichen Lebenserwartung und den Renditeerwartungen.
8. Kapitalwahlrecht und individuelle Finanzplanung
Das Kapitalwahlrecht sollte immer im Rahmen einer umfassenden Finanz- und Altersvorsorgeplanung bewertet werden. Dabei gilt es, die Liquiditätsbedürfnisse, den finanziellen Bedarf im Ruhestand, andere Einkommensquellen (z. B. gesetzliche Renten, betriebliche Vorsorge) sowie steuerliche Aspekte in Einklang zu bringen.
Eine sorgfältige Analyse hilft zu entscheiden, ob eine einmalige Kapitalauszahlung oder eine lebenslange Rentenzahlung – oder in manchen Fällen sogar ein kombinierter Ansatz – besser zur persönlichen Situation passt.
9. Kapitalwahlrecht im internationalen Kontext
Auch außerhalb Deutschlands existieren ähnliche Wahlrechte in Vorsorge- und Rentensystemen, etwa bei Pensionsplänen oder Vorsorgefonds in anderen Ländern, wo Versicherte oder Rentner zwischen einmaliger Auszahlung und Rentenbezug wählen können. Während die genaue rechtliche Ausgestaltung unterschiedlich ist, bleibt das Grundprinzip der Wahlfreiheit zwischen Liquidität und laufender Sicherheit bestehen.
10. Praxisbeispiele und Entscheidungskriterien
- Fall 1 – Lebensphasewechsel: Ein Versicherter plant eine einmalige Kapitalauszahlung, um ein Haus zu modernisieren. Das Kapitalwahlrecht gibt ihm diese Möglichkeit, ohne die Rentenleistung zu verlieren, solange die vertraglichen Fristen eingehalten wurden.
- Fall 2 – Altersbudget: Ein anderer Versicherter bevorzugt eine stabile monatliche Rente, weil er seine Lebenshaltungskosten im Ruhestand genau kalkulieren möchte. Das Wahlrecht ermöglicht diese Sicherheit.
- Fall 3 – Kombination: In manchen Verträgen ist es möglich, eine Teil-Rente zu wählen und gleichzeitig einen Teil des Kapitals auszahlen zu lassen, um bestimmte kurzfristige Projekte zu finanzieren.
Solche Praxisbeispiele zeigen, wie Kapitalwahlrecht die Vorsorgegestaltung an die Lebensrealität der Versicherten anpassen kann.
11. Fazit: Flexibilität statt Automatismus
Das Kapitalwahlrecht ist ein wichtiges Element privater Vorsorgeverträge, das Versicherungsnehmern maximale Flexibilität bei der Auszahlungsform ihrer Leistungen bietet. Ob einmalige Auszahlung oder lebenslange Rente – die Wahl hängt von individuellen Zielen, steuerlichen Aspekten und finanziellen Rahmenbedingungen ab. Eine fundierte Entscheidung berücksichtigt nicht nur die unmittelbaren Bedürfnisse, sondern auch längerfristige Planungsperspektiven.
Verwandte Begriffe
Passende Ratgeber
- Private Rentenversicherung – lohnt sich das wirklich?
- Rürup, Riester oder private Rente – was lohnt sich?
Die wichtigsten Zahlen
| Auszahlungsform | Steuerliche Behandlung | Grundlage |
|---|---|---|
| Lebenslange Rente | nur der Ertragsanteil ist steuerpflichtig (mit 67: 17 %) | § 22 Nr. 1 S. 3 a) bb) EStG |
| Kapitalauszahlung, Laufzeit ≥ 12 Jahre und Alter ≥ 62 | die Hälfte des Ertrags zum persönlichen Steuersatz | § 20 Abs. 1 Nr. 6 S. 2 EStG, § 52 Abs. 28 S. 7 EStG |
| Kapitalauszahlung ohne diese Voraussetzungen | voller Ertrag, 26,375 % (25 % Abgeltungsteuer + 5,5 % Solidaritätszuschlag) | § 20 Abs. 1 Nr. 6 S. 1 EStG |
| Zusatzfreistellung bei fondsgebundenen Policen | 15 % des Ertrags steuerfrei | § 20 Abs. 1 Nr. 6 S. 9 EStG |