Cost Average Effekt
Das Wichtigste in Kürze
- Der Cost Average Effekt (auch Durchschnittskosteneffekt) beschreibt eine Anlagestrategie, bei der über einen langen Zeitraum regelmäßig gleiche Beträge investiert werden und so ein durchschnittlicher Kaufpreis entsteht.
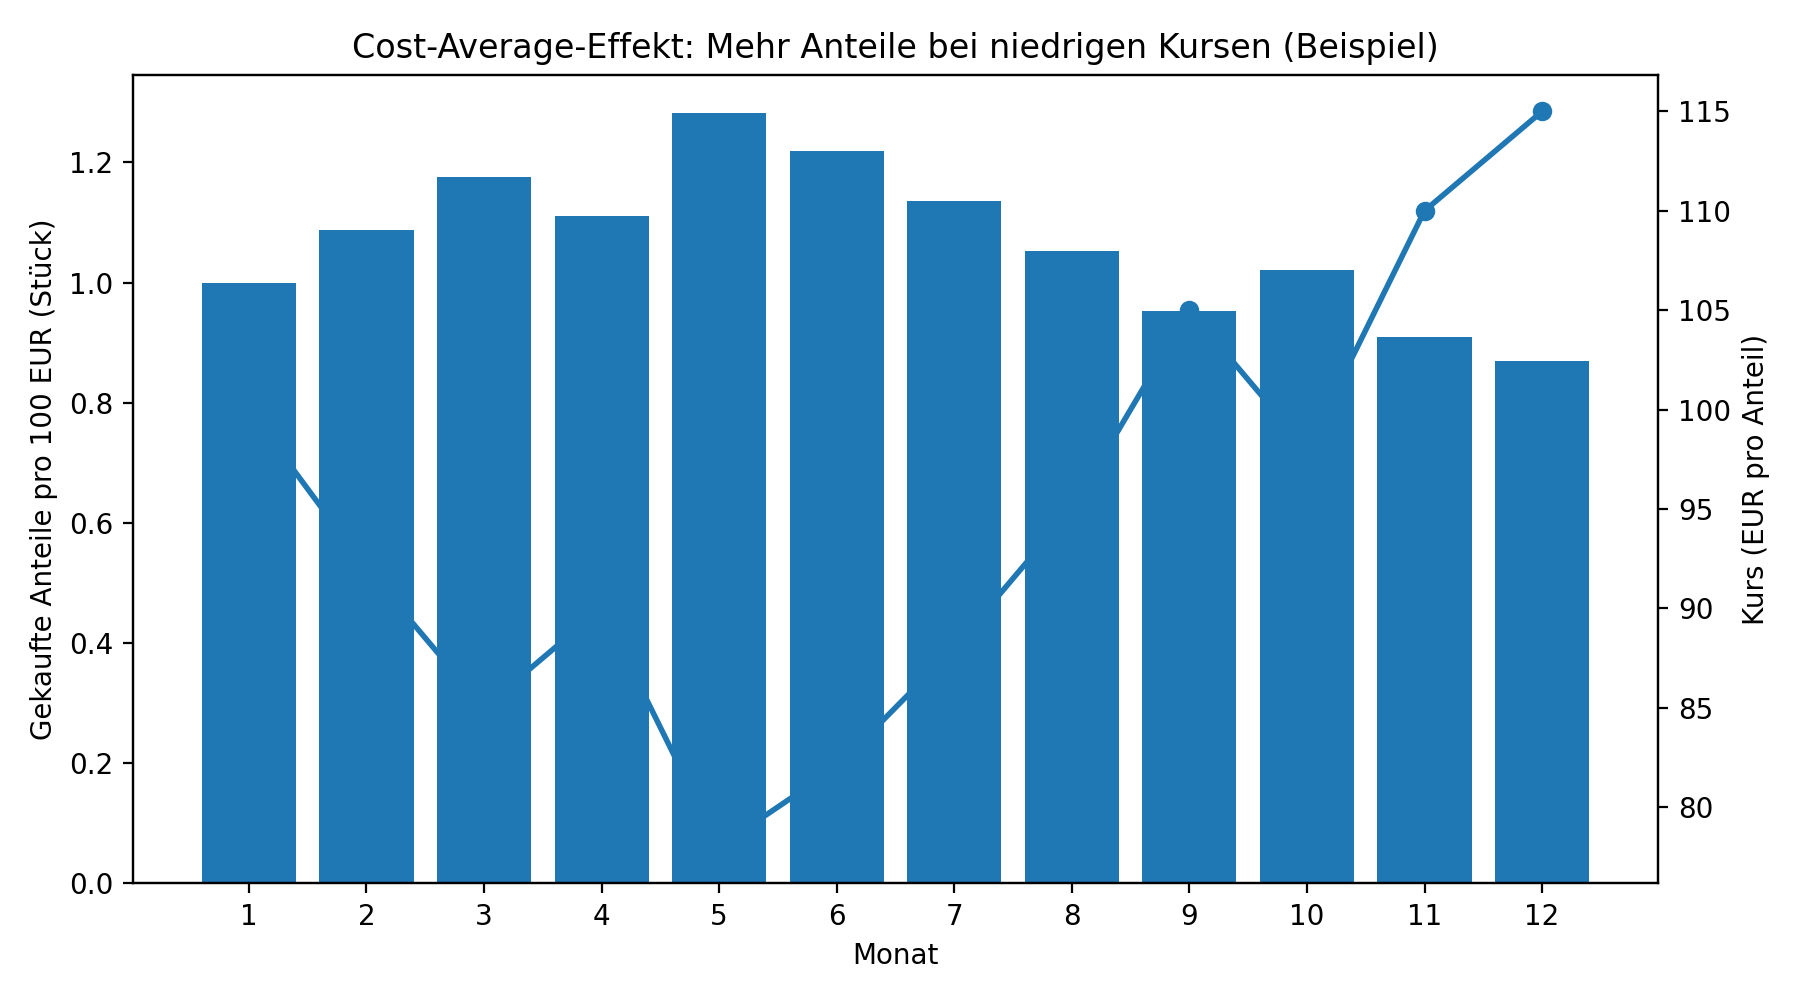
- Bei fallenden Kursen werden mit gleichem Geld mehr Anteile gekauft, bei steigenden Kursen entsprechend weniger.
- Diese Methode soll helfen, Timing-Risiken des Marktes zu reduzieren und durch ein „automatisches Kaufen“ einen günstigen durchschnittlichen Einstiegskurs zu erzielen.
- Der Effekt funktioniert besonders gut in volatilen Märkten und wird häufig über Sparpläne umgesetzt.
- Er ist kein Garant für höhere Rendite als eine Einmalanlage, kann aber helfen, psychologische Anlagefehler zu vermeiden und systematisch am Markt zu bleiben.
Inhaltsverzeichnis
- Was ist der Cost Average Effekt?
- Begriff und Definition
- Funktionsweise
- Mathematische Grundlagen
- Marktvolatilität und Timingrisiko
- Cost Average Effekt in der Praxis
- Psychologische Aspekte
- Vergleich mit Einmalanlage
- Vor- und Nachteile
- Kritische Perspektiven
- Geeignete Anlegertypen
- Fazit
1. Was ist der Cost Average Effekt?
Der Cost Average Effekt, zu Deutsch Durchschnittskosteneffekt, beschreibt eine Anlagestrategie, bei der über einen längeren Zeitraum hinweg regelmäßige, gleich hohe Beträge in dieselbe Kapitalanlage investiert werden, unabhängig von der Kursentwicklung. Dadurch entsteht für den Anleger ein durchschnittlicher Kaufpreis pro Anteil, der durch die Schwankungen des Marktes entsteht.
Kernidee ist es, systematisch bei verschieden hohen Kursen zu kaufen: Bei niedrigen Kursen werden mit einem festen Betrag mehr Anteile erworben, bei hohen Kursen weniger Anteile. So verteilt sich das Risiko des Einstiegzeitpunkts über mehrere Perioden und reduziert die Bedeutung „richtiger“ oder „falscher“ Zeitpunkte.
Der Begriff wird häufig im Zusammenhang mit Fondssparplänen, ETF-Sparplänen oder regelmäßigen Investments in Wertpapiere benutzt. Er beschreibt nicht nur eine statistische Erscheinung, sondern wird von vielen Anlegern auch bewusst als Disziplinierungs- und Risikostrategie eingesetzt.
2. Begriff und Definition
Formal bezeichnet der Cost Average Effekt eine Strategie, bei der ein Anleger in regelmäßigen Abständen – etwa monatlich oder vierteljährlich – den gleichen Betrag investiert, ungeachtet der aktuellen Marktpreise.
Diese Technik zielt darauf ab, den Effekt von Marktschwankungen zu glätten und so einen durchschnittlichen Einstandspreis zu erzielen. In vielen Fällen wird der Effekt im Kontext von Sparplänen erläutert, da dort die regelmäßigen, automatisierten Käufe ihn besonders gut sichtbar machen.
Für Anleger bedeutet das: Man kauft nicht gezielt zum „günstigsten“ Zeitpunkt, sondern systematisch und diszipliniert. So wird das Timing-Risiko reduziert – also das Risiko, den schlechtesten Zeitpunkt für einen Einmalkauf zu erwischen.
3. Funktionsweise
Die Funktionsweise lässt sich am einfachsten mit einem Beispiel darstellen: Ein Anleger legt jeden Monat einen festen Betrag in einen Fonds-Sparplan ein. Steigt der Kurs des Fonds, erhält er dafür weniger Anteile, fällt der Kurs, erhält er mehr Anteile. Über mehrere Kaufzeitpunkte verteilt ergibt sich so ein gewichteter Durchschnittspreis für die Anteile.
- Steigende Märkte: Bei hohen Kursen kauft der Anleger weniger Anteile für den gleichen Betrag.
- Fallende Märkte: Bei niedrigen Kursen bekommt der Anleger mehr Anteile.
- Der Effekt: Über Zeit entsteht ein durchschnittlicher Einstandspreis, der tendenziell niedriger sein kann, als wenn immer zum höchsten Kurs gekauft worden wäre.
Diese Verteilung über Zeit führt dazu, dass sich der Anleger nicht um das „Markttiming“ kümmern muss und nicht darauf angewiesen ist, den absoluten Tiefstkurs zu treffen.
4. Mathematische Grundlagen
Der Cost Average Effekt lässt sich formal als eine Rechnung über mehrere Kaufzeitpunkte darstellen. Wenn ein Anleger Mal einen festen Betrag investiert, wird die Gesamtanzahl der Anteile durch summierte Einzelkäufe bei unterschiedlichen Kursen ermittelt.
Je nach Kursverlauf kann der tatsächliche Durchschnittspreis pro Anteil niedriger ausfallen, insbesondere wenn Kursschwankungen stark ausgeprägt sind, weil mehr Anteile in Tiefstphasen und weniger in Hochphasen gekauft wurden. Das heißt nicht automatisch, dass die Rendite immer besser ist als bei einer anderen Strategie, aber der durchschnittliche Einstandskurs entsteht über Zeit.
5. Marktvolatilität und Timingrisiko
Ein Grundnutzen des Cost Average Effekts liegt nicht darin, die Rendite eines Investments zu maximieren, sondern darin, Timingrisiken zu reduzieren. Marktvolatilität – also das Auf und Ab der Preise – macht es schwierig, den idealen Kaufzeitpunkt zu erwischen. Versucht ein Anleger, „den Markt zu timen“, besteht stets die Gefahr, zu einem ungünstigen Zeitpunkt zu kaufen und dadurch Verluste oder geringere Gewinne zu erleiden.
Durch regelmäßige Käufe wird dieses Risiko verteilt: Jedes Mal erfolgt ein Kauf zu einem anderen Preis, und im Durchschnitt entsteht so ein repräsentativer Einstiegskurs über mehrere Perioden hinweg.
Das reduziert die psychologische Belastung und die Notwendigkeit, einzelne Kaufentscheidungen taktisch perfekt setzen zu müssen.
6. Cost Average Effekt in der Praxis
6.1 Sparpläne und ETFs
In der Praxis wird die Strategie häufig über Sparpläne auf ETFs oder Fonds umgesetzt, bei denen automatisierte Käufe stattfinden. Anleger zahlen regelmäßig denselben Betrag ein, und die Bank oder der Broker kauft entsprechend Anteile zum aktuellen Kurs.
Gängige Beispiele sind monatliche Sparpläne, bei denen z. B. 100 €, 200 € oder eine andere feste Summe investiert wird. Über Jahre hinweg entsteht so ein Portfolio mit vielen kleinen Kaufzeitpunkten, und der Durchschnittskosteneffekt kann sichtbar werden.
6.2 Aktien und Investmentfonds
Auch bei direkten Aktien oder klassischen Investmentfonds kann der Effekt genutzt werden: Wer regelmäßige Käufe plant, profitiert vom gleichen Prinzip: mehr Anteile bei niedrigen Kursen, weniger bei hohen Kursen.
7. Psychologische Aspekte
Ein nicht zu unterschätzender Vorteil dieser Strategie ist ihr Beitrag zur Anlegerpsychologie: Viele Anleger scheuen sich davor, große Summen auf einmal zu investieren, weil sie Angst haben, kurz danach einen Marktrückgang zu erleben. Durch kleine, regelmäßige Investitionen wird diese Angst reduziert und ein automatisierter Anlageprozess etabliert, der Emotionen herausnimmt.
Regelmäßiges Investieren kann so zur disziplinierten Gewohnheit werden, die langfristig mehr zur Vermögensbildung beitragen kann als unregelmäßige, emotionale Entscheidungen.
8. Vergleich mit Einmalanlage
Ein zentraler Aspekt beim Cost Average Effekt ist der Vergleich mit der Einmalanlage – der klassischen Methode, bei der ein großer Betrag sofort investiert wird.
Vorteile der Einmalanlage:
- Kapital wird sofort vollständig am Markt investiert.
- Bei langfristig steigenden Märkten kann das insgesamt zu höheren Renditen führen, weil das gesamte Kapital länger arbeitet.
Vorteile des Cost Average Effekts:
- Risiko des falschen Einstiegszeitpunkts wird reduziert.
- Regelmäßige Investitionen schaffen Disziplin und Struktur.
- Emotionale Fehlentscheidungen werden reduziert.
Die Entscheidung zwischen diesen beiden Ansätzen hängt vom Anlegerziel, Risikoprofil und Marktbetrachtungen ab.
9. Vor- und Nachteile
Vorteile:
- Reduziert Timing-Risiko.
- Unterstützt disziplinierte Anlagestrategien.
- Automatische Investitionen erleichtern den Prozess.
- Besonders geeignet bei Marktschwankungen.
Nachteile:
- Kann in stetig steigenden Märkten unterperformen, da Kapital über Zeit verteilt statt sofort investiert wird.
- Transaktionskosten können bei häufigen Käufen höher ausfallen, wenn sie nicht pauschal abgerechnet werden.
- Kein Garantieeffekt: Der Durchschnittskurs kann niedriger sein, aber die Gesamtrendite hängt weiterhin von der Marktentwicklung ab.
10. Kritische Perspektiven
Finanzwissenschaftliche Untersuchungen zeigen, dass der Cost Average Effekt nicht automatisch eine höhere Rendite garantiert als andere Strategien. In stark langfristig steigenden Märkten kann eine Einmalanlage statistisch häufig besser abschneiden, da das gesamte Kapital sofort in den Markt investiert ist.
Darüber hinaus zeigen Studien, dass der „Effekt“ in einigen Fällen eher eine Erzählung für Anlegerpsychologie und Disziplin ist als ein mathematisch überlegener Ansatz. Die tatsächliche Wirksamkeit hängt stark von Marktbedingungen, Anlagehorizont und anderen Faktoren ab.
11. Geeignete Anlegertypen
Der Cost Average Effekt eignet sich besonders für:
- Langfristige Anleger, die regelmäßig sparen wollen.
- Personen ohne große Einmalbeträge, die dennoch investieren möchten.
- Anleger, die emotionale Entscheidungen beim Investieren vermeiden wollen.
12. Fazit
Der Cost Average Effekt ist eine Strukturierungsmethode für regelmäßige Investitionen, die helfen kann, Marktschwankungen zu glätten und Timingrisiken zu reduzieren. Er ist kein Allheilmittel und garantiert keine überlegene Rendite gegenüber anderen Anlagestrategien, doch in vielen Situationen – insbesondere in volatilen Märkten oder bei Anlegern, die regelmäßig sparen möchten – kann er ein wertvolles Element einer langfristigen Strategie sein.