Betriebliche Altersvorsorge (bAV)
Das Wichtigste in Kürze
- Definition: Die betriebliche Altersvorsorge (bAV) ist eine Form der Altersvorsorge, die über den Arbeitgeber organisiert wird und ergänzend zur gesetzlichen Rente eine Zusatzversorgung im Alter schafft. Arbeitnehmer haben einen gesetzlichen Anspruch darauf.
- Zweck: Sie soll helfen, die Rentenlücke zu schließen, indem sie zusätzliche Rentenzahlungen oder Kapitalleistungen bietet, die über die gesetzliche Rente hinausgehen.
- Finanzierung: Die bAV kann durch den Arbeitgeber, den Arbeitnehmer oder beide gemeinsam finanziert werden – häufig durch Entgeltumwandlung (Teil des Bruttogehalts wird umgewandelt).
- Durchführungswege: Zu den wichtigen Wegen gehören Direktversicherung, Pensionskasse, Pensionsfonds, Unterstützungskasse und Direktzusage.
- Steuervorteile: Beiträge sind in der Ansparphase oft steuer- und sozialabgabenbegünstigt, was die effektive Sparleistung erhöht.
- Besteuerung: Leistungen aus der bAV werden erst in der Auszahlungsphase versteuert und unterliegen in der Regel auch Beiträgen zur Kranken- und Pflegeversicherung.
- Arbeitgeberzuschuss: Arbeitgeber sind bei Entgeltumwandlung zu einem Zuschuss von mindestens 15 % verpflichtet.
- Vorteile und Nachteile: Vorteile umfassen steuerliche Förderung und zusätzliche Rente; Nachteile können etwa eingeschränkte Flexibilität oder spätere Abgaben sein.
Inhaltsverzeichnis
- Was ist betriebliche Altersvorsorge?
- Ziele der bAV
- Finanzierung und Entgeltumwandlung
- Durchführungswege der bAV
- Direktversicherung
- Pensionskasse
- Pensionsfonds
- Unterstützungskasse
- Direktzusage und andere Modelle
- Steuerliche und sozialversicherungsrechtliche Aspekte
- Vorteile der bAV
- Nachteile und Risiken
- Praxis: bAV und Arbeitgeberwechsel
- Fazit: bAV in der Finanzplanung
1. Was ist betriebliche Altersvorsorge?
1.1 Begriff und rechtlicher Kontext
Die betriebliche Altersvorsorge (bAV) bezeichnet in Deutschland jene Altersversorgung, die ein Arbeitgeber seinem Arbeitnehmer im Rahmen des Arbeitsverhältnisses zusagt und organisiert – zusätzlich zur staatlichen Rente. Diese Zusage kann Leistungen im Alter, bei Berufsunfähigkeit oder für Hinterbliebene umfassen.
Die rechtliche Grundlage ist das sogenannte Betriebsrentengesetz (BetrAVG). Es regelt nicht nur die Durchführung, sondern auch Pflichten des Arbeitgebers, Anspruchsrechte der Beschäftigten, Unverfallbarkeit von Ansprüchen, Übertragbarkeit oder Absicherung bei Insolvenz des Arbeitgebers.
1.2 Rolle im Altersvorsorgesystem
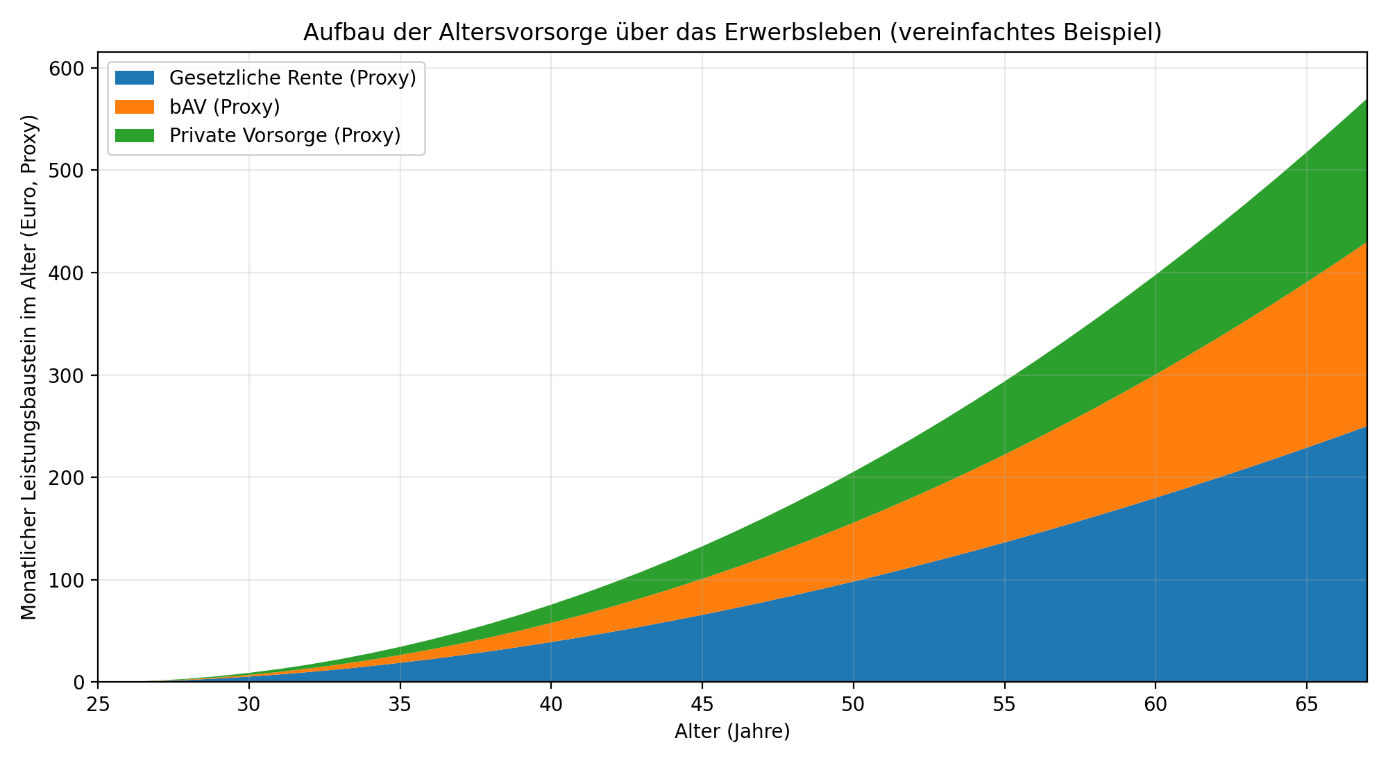
In Deutschland ist die Altersvorsorge traditionell als dreiteiliges System organisiert:
- Staatliche Rente (erste Säule)
- Betriebliche Altersvorsorge (zweite Säule)
- Private Vorsorge (dritte Säule)
Die bAV ergänzt also die gesetzliche Rente und kann helfen, die Lücke zwischen dem gesetzlich gesicherten Einkommen und dem tatsächlichen Bedarf im Alter zu schließen.
2. Ziele der bAV
Das zentrale Ziel der betrieblichen Altersvorsorge ist die finanzielle Absicherung im Alter. Da die gesetzliche Rente allein oft nicht ausreicht, um den bisherigen Lebensstandard zu halten, schafft die bAV zusätzliche Leistungsansprüche. Diese können als lebenslange Rente oder – je nach Vertrag – auch als Kapitalleistung erfolgen.
Darüber hinaus kann die bAV auch Leistungen bei erhöhter Erwerbsminderung oder für Hinterbliebene nach dem Tod des Versicherten vorsehen.
3. Finanzierung und Entgeltumwandlung
3.1 Beiträge des Arbeitnehmers
Ein klassischer Finanzierungsweg ist die Entgeltumwandlung: Ein Arbeitnehmer verzichtet auf einen Teil seines Bruttogehalts, der stattdessen in die bAV eingezahlt wird. Dieser umgewandelte Betrag wird nicht versteuert und unterliegt oft nicht der vollen Sozialabgabenpflicht in der Ansparphase.
Dadurch reduziert sich das zu versteuernde Einkommen, was eine sofortige Steuer- und Sozialabgabenerleichterung bedeutet.
3.2 Beiträge des Arbeitgebers
Neben eigenfinanzierten Beiträgen können Arbeitgeber eigene Beiträge leisten oder Zuschüsse zur Entgeltumwandlung geben. Seit der Einführung durch das Betriebsrentengesetz sind Unternehmen bei Entgeltumwandlung verpflichtet, einen Zuschuss von mindestens 15 % der umgewandelten Beiträge zu leisten.
Arbeitgeberbeiträge können auch vollständig übernommen werden – sie werden häufig als Teil der betrieblichen Personalpolitik genutzt, um Fachkräfte zu binden.
4. Durchführungswege der bAV
Die bAV kennt mehrere rechtlich anerkannte Modelle, die sich in Struktur, Risiko und Verwaltung unterscheiden.
4.1 Direktversicherung
Die Direktversicherung ist einer der häufigsten Wege. Der Arbeitgeber schließt für den Arbeitnehmer eine Lebens- oder Rentenversicherung ab, in die Beiträge fließen. Im Alter zahlt der Versicherer die Rente oder eine vereinbarte Kapitalleistung aus.
4.2 Pensionskasse
Eine Pensionskasse ist ein rechtlich selbstständiges Versicherungsunternehmen, das betriebliche Altersversorgung für mehrere Unternehmen anbietet. Die Beiträge werden hier angespart und später als Rente oder Kapital ausgezahlt.
4.3 Pensionsfonds
Pensionsfonds sind ebenfalls rechtlich unabhängig und investieren häufig stärker am Kapitalmarkt. Sie eignen sich für langfristige Vorsorge, können aber marktabhängiger sein als klassische Versicherungen.
4.4 Unterstützungskasse
Eine Unterstützungskasse ist eine Versorgungseinrichtung mit Sondervermögen. Sie gewährt Leistungen, ist aber nicht unmittelbar versicherungsaufsichtlich reguliert.
4.5 Direktzusage
Bei der Direktzusage erklärt der Arbeitgeber, die spätere Rentenleistung direkt aus eigenen Mitteln zu erbringen. Diese Form schafft für das Unternehmen bilanzielle Verpflichtungen, die häufig mit einer Rückdeckungsversicherung abgesichert werden.
5. Steuerliche und sozialversicherungsrechtliche Aspekte
Ein wesentliches Merkmal der bAV ist die Steuer- und Sozialabgabenbegünstigung in der Ansparphase: Beiträge aus Entgeltumwandlung werden oft nicht sofort versteuert und unterliegen nicht voll den Sozialabgaben, was die Sparleistung effektiv erhöht.
In der Auszahlungsphase – also im Rentenalter – werden die Leistungen versteuert. Dies geschieht zum persönlichen Einkommensteuersatz, der im Ruhestand häufig niedriger ist als im Erwerbsleben. Zusätzlich fallen in der Regel Beiträge zur gesetzlichen Kranken- und Pflegeversicherung auf die ausgezahlten Leistungen an.
6. Vorteile der bAV
Die bAV bietet zahlreiche Vorteile für Arbeitnehmer und Arbeitgeber gleichermaßen:
- Steuer- und Abgabenvorteile: Beiträge mindern das zu versteuernde Einkommen und sparen Sozialabgaben.
- Zusatzrente im Alter: Aufbau einer zusätzlichen Versorgung neben der staatlichen Rente.
- Arbeitgeberzuschuss: Mindestzuschuss von 15 % kann die Sparleistung für den Arbeitnehmer erhöhen.
- Geringerer Aufwand für Arbeitnehmer: Der Arbeitgeber organisiert die Durchführung und Verwaltung.
- Motivation und Bindung: Für Arbeitgeber ist die bAV ein Instrument zur Mitarbeiterbindung und Arbeitgeberattraktivität.
7. Nachteile und Risiken
Trotz vieler Vorteile gibt es auch Aspekte, die beachtet werden sollten:
- Besteuerung im Alter: Zwar werden Beiträge begünstigt, aber Leistungen im Ruhestand versteuert und mitunter sozialversicherungspflichtig.
- Einfluss auf Sozialleistungen: Entgeltumwandlung kann zu geringeren Leistungen in anderen Sozialversicherungsbereichen führen.
- Flexibilitätsverlust: Bei Arbeitgeberwechsel kann nicht immer problemlos zum neuen Arbeitgeber übertragen werden.
- Komplexität: Unterschiedliche Durchführungswege und Vertragsmodelle machen die Wahl und Bewertung anspruchsvoll.
8. Praxis: bAV und Arbeitgeberwechsel
Beim Wechsel des Arbeitgebers können die bAV-Ansprüche unter bestimmten Voraussetzungen übertragen werden. Allerdings gelten dafür Fristen und Grenzen – ein häufiger Arbeitgeberwechsel kann die direkte Mitnahme erschweren oder Bedingungen verändern.
Für Arbeitnehmer, die innerhalb von zwölf Monaten wechseln, besteht oft die Möglichkeit, die alte bAV fortzuführen oder den Vertrag beitragsfrei zu stellen. Allerdings nimmt nicht jeder neue Arbeitgeber automatisch den bestehenden bAV-Vertrag an, was Planung erfordert.
9. Fazit: bAV in der Finanzplanung
Die betriebliche Altersvorsorge ist ein zentrales, gesetzlich verankertes Element der Altersvorsorge in Deutschland. Sie hilft dabei, die gesetzliche Rente zu ergänzen und so eine breitere finanzielle Absicherung im Alter zu erreichen. Steuerliche Vorteile, Arbeitgeberzuschüsse und die Integration in das Arbeitsverhältnis machen sie für viele Arbeitnehmer attraktiv.
Gleichzeitig sollten Risiken wie steuerliche Belastungen im Ruhestand und die Bedingungen bei Arbeitgeberwechseln berücksichtigt werden. Eine fundierte Finanzplanung kombiniert daher bAV, gesetzliche Rente und gegebenenfalls private Vorsorge, um langfristig den gewohnten Lebensstandard zu sichern.
Verwandte Begriffe
Passende Ratgeber
- Private Rentenversicherung – lohnt sich das wirklich?
- Gesetzliche vs. private Altersvorsorge – wo liegt der Unterschied?