Sondervermögen
Das Wichtigste in Kürze
- Definition: Sondervermögen bezeichnet in der öffentlichen Finanzwirtschaft ein wirtschaftlich verselbständigtes Vermögen, das von einem allgemeinen Haushalt getrennt verwaltet wird, um bestimmte, eng definierte Aufgaben zu erfüllen.
- Zweck: Finanzielle Mittel werden gezielt für langfristige Projekte, Krisenbewältigung oder strukturelle Aufgaben gebündelt.
- Rechtliche Grundlage: Sondervermögen werden durch Gesetz errichtet und unterliegen der Kontrolle durch Parlament und Haushaltsorgane.
- Trennung vom Kernhaushalt: Sie werden getrennt vom Bundeshaushalt bilanziert, aber nach haushaltsrechtlichen Vorgaben geführt.
- Eigene Wirtschaftsführung: Einnahmen, Ausgaben und – ggf. Kreditaufnahmen – werden getrennt verwaltet.
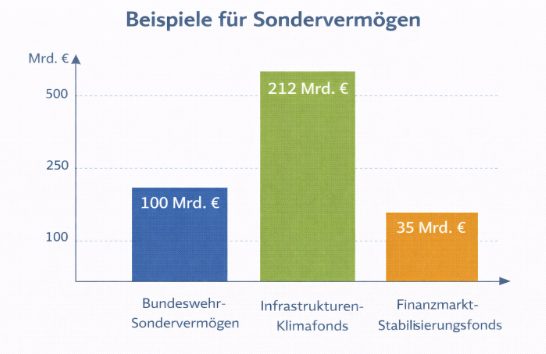
- Beispiele: Bundeswehr-Sondervermögen, Infrastruktur- und Klimafonds, Finanzmarktstabilisierungsfonds.
- Haushaltsrechtliche Besonderheit: Sondervermögen sind eine Ausnahme vom Prinzip der Haushaltsplanung und können zusätzliche finanzielle Spielräume schaffen.
- Kontrolle: Sie unterliegen parlamentarischer und externer Kontrolle, z. B. durch Bundestag, Bundesrat und Rechnungshof.
Inhaltsverzeichnis
- Was ist ein Sondervermögen?
- Ziele und Zweck von Sondervermögen
- Rechtliche Rahmenbedingungen und Haushaltsstruktur
- Arten von Sondervermögen
- Sondervermögen im Finanzsystem Deutschlands
- Vorteile und Herausforderungen
- Sondervermögen im Vergleich zu anderen Finanzinstrumenten
- Fazit und Bedeutung für die Finanzplanung
1. Was ist ein Sondervermögen?
1.1 Grundlegende Definition
Ein Sondervermögen ist ein abgesonderter Teil des Vermögens eines öffentlichen Trägers (z. B. Bund, Länder oder Gemeinde), der wirtschaftlich und organisatorisch getrennt vom regulären Haushalt geführt wird, um ausschließlich bestimmte Aufgaben zu erfüllen. Es handelt sich um eine Form des wirtschaftlich verselbständigten Nebenhaushalts. Anders als der allgemeine Haushaltsplan, der sämtliche Einnahmen und Ausgaben bündelt, wird das Sondervermögen separat bilanziert und verwaltet.
1.2 Abgrenzung zum Kernhaushalt
Im klassischen Haushaltsrecht gilt der Grundsatz der Vollständigkeit und Haushaltseinheit: Alle Einnahmen und Ausgaben eines öffentlichen Haushalts müssen im gemeinsamen Plan dargestellt werden. Ein Sondervermögen ist eine gesetzlich zugelassene Ausnahme von dieser Regel, weil es gezielt auf einen engen Aufgabenbereich beschränkt ist.
1.3 Rechtliche Grundlagen
Sondervermögen dürfen nur durch Gesetz errichtet werden. Das heißt, ihre Einrichtung und ihr Zweck sind juristisch festgelegt, und sie müssen ebenfalls haushaltsrechtliche Prinzipien erfüllen – etwa in der Haushaltsführung oder Berichtspflicht gegenüber den zuständigen Parlamenten.
2. Ziele und Zweck von Sondervermögen
2.1 Konkrete Aufgaben und Einsatzfelder
Sondervermögen dienen der gezielten Finanzierung einzelner Aufgaben, die über den normalen Haushalt hinausgehen oder langfristige, mehrjährige Maßnahmen erfordern. Dazu gehören etwa Investitionen in Infrastruktur, Krisenbewältigung oder die Modernisierung staatlicher Leistungen. Durch die Abgrenzung vom allgemeinen Haushalt können Mittel mit zusätzlicher Planungssicherheit eingesetzt werden.
Ein Beispiel ist das Sondervermögen, das für die Stärkung der Bundeswehr eingerichtet wurde, um langfristige Beschaffungsprojekte und Modernisierungen zu finanzieren.
2.2 Zielgerichtete Investitionen und Krisenreaktion
Durch Sondervermögen können Regierungen auf außergewöhnliche Herausforderungen reagieren – sei es in der Gesundheitsversorgung, im Finanzmarkt oder bei strukturellen Investitionsbedarfen wie Infrastruktur, Bildung oder Klimaprojekten. Die Einrichtung neuer Sondervermögen erleichtert oft schnelle, großvolumige Maßnahmen, die im Rahmen des normalen Haushalts schwer zu stemmen wären.
3. Rechtliche Rahmenbedingungen und Haushaltsstruktur
3.1 Errichtung durch Gesetz
Jedes Sondervermögen wird formal über ein Gesetz verabschiedet, das seinen Zweck, seine Struktur, seine Dauer und seine finanzielle Ausstattung definiert. Damit ist sichergestellt, dass die Einrichtung demokratisch legitimiert ist und der parlamentarischen Kontrolle unterliegt.
3.2 Kontrolle und parlamentarische Verantwortung
Sondervermögen stehen unter der Kontrolle gesetzgebender Institutionen wie Bundestag, Bundesrat oder den zuständigen Landesparlamenten. Zudem können externe Prüforgane wie der Bundesrechnungshof die Verwendung der Mittel überprüfen, um Transparenz und ordnungsgemäße Haushaltsführung zu gewährleisten.
3.3 Rahmen der Bundeshaushaltsordnung
Auch wenn Sondervermögen getrennt verwaltet werden, gelten für sie weiterhin viele haushaltsrechtliche Vorschriften, etwa im Rahmen der Bundeshaushaltsordnung (BHO). Diese legt Grundsätze wie Wirtschaftlichkeit, Zweckbindung oder Berichtspflichten fest.
4. Arten von Sondervermögen
4.1 Bundes-Sondervermögen
Auf Bundesebene existieren mehrere Sondervermögen, die auf unterschiedliche politische oder wirtschaftliche Ziele ausgerichtet sind. Sie können finanziert werden durch Zuschüsse aus Haushaltmitteln oder eigene Einnahmen – und in manchen Fällen auch durch Kredite, wenn das Gesetz dies vorsieht.
Beispiele sind Infrastruktur- und Klimafonds, Verteidigungs-Sondervermögen und Stabilisierungsfonds.
4.2 Landes- und kommunale Sondervermögen
Auch Länder und Gemeinden können Sondervermögen einrichten, um lokale Aufgaben gezielt zu finanzieren. Diese Funktion ist oft durch Landesverfassungen, Gemeindeordnungen oder spezielle Satzungen definiert.
4.3 Kreditermächtigte Sondervermögen
Einige Sondervermögen verfügen über eigene Kreditaufnahmebefugnisse, wenn dies gesetzlich vorgesehen ist. Das heißt, sie können über Kredite investieren und finanzieren, ohne den engen Rahmen des regulären Haushaltsplans zu überschreiten. Diese Struktur wurde etwa bei einigen großen Bundes-Sondervermögen genutzt.
5. Sondervermögen im Finanzsystem Deutschlands
5.1 Beispiele aktueller Sondervermögen
Deutschland setzt Sondervermögen für unterschiedliche Zwecke ein: von der Stärkung der Verteidigungsfähigkeit über den Klimaschutz bis hin zu Infrastrukturmaßnahmen. Das Sondervermögen für Infrastruktur und Klimaneutralität ist ein bedeutendes Beispiel für ein langfristig angelegtes Finanzierungsinstrument mit großem Volumen und klaren Investitionszielen.
5.2 Finanzielle Bedeutung und Umfang
Der finanzielle Umfang von Sondervermögen kann erheblich sein. In Deutschland erreichen größere unter ihnen ein Budgetvolumen im dreistelligen Milliardenbereich. Die Einrichtung und Verwendung dieser Mittel beeinflusst deshalb die gesamtstaatliche Finanzlage und kann fiskalpolitisch wirksame Impulse setzen.
6. Vorteile und Herausforderungen
6.1 Finanzpolitische Vorteile
Sondervermögen bieten mehrere Vorteile:
- Zielgerichtete Finanzierung: Sie bündeln Mittel für klar definierte Aufgaben.
- Planungssicherheit: Langfristige Projekte werden über Jahre finanziell abgesichert.
- Entlastung des Kernhaushalts: Sie schaffen zusätzlichen finanziellen Spielraum, ohne den regulären Haushalt zu belasten.
6.2 Kritikpunkte und Risiken
Kritiker sehen in Sondervermögen auch Herausforderungen:
- Haushaltsregeln umgehen: Da sie teilweise außerhalb des regulären Haushalts stehen, können sie haushaltsrechtliche Prinzipien wie Einheit oder Vollständigkeit umgehen.
- Transparenzfragen: Große Volumina erfordern klare Berichtspflichten, damit politische Kontrolle möglich bleibt.
- Verschuldungseffekte: Bei kreditermächtigen Sondervermögen kann die Staatsverschuldung steigen, was fiskalpolitische Spannungen erzeugt.
7. Sondervermögen im Vergleich zu anderen Finanzinstrumenten
Im Unterschied zu klassischen Haushaltsmitteln oder Sonderrechnungen in Unternehmen zeichnen sich Sondervermögen durch ihre rechtliche Verankerung, Zweckbindung und getrennte Wirtschaftsführung aus. Sie sind nicht einfach ein zusätzlicher Haushaltstitel, sondern ein strukturelles Instrument zur gezielten Finanzierung besonderer Aufgaben.
8. Fazit und Bedeutung für die Finanzplanung
Sondervermögen sind ein zentrales Instrument moderner Haushaltsführung, das Regierungen erlaubt, finanzielle Mittel über den normalen Haushalt hinaus für klar definierte Aufgaben bereitzustellen. Sie schaffen Planungssicherheit, fokussieren Ressourcen und können fiskalpolitische Handlungsspielräume erweitern. Gleichzeitig erfordern sie eine transparente, rechtlich fundierte Verwaltung und angemessene parlamentarische Kontrolle, um ihre Einsatzwirkung effektiv und verantwortungsvoll zu gestalten.
Verwandte Begriffe
Die wichtigsten Zahlen
| Vergleich | Schutzumfang | Grundlage |
|---|---|---|
| Fondsanteile als Sondervermögen | vollständig getrennt vom Vermögen der Fondsgesellschaft, keine betragsmäßige Grenze | § 92 KAGB |
| Bankguthaben (Tages-/Festgeld) | gesetzlich geschützt bis 100.000 € je Kunde und Institut | § 8 EinSiG |
| Guthaben in Versicherungsverträgen | über Sicherungsvermögen und Protektor AG abgesichert | § 125 VAG |