Beitragsgarantie
Das Wichtigste in Kürze
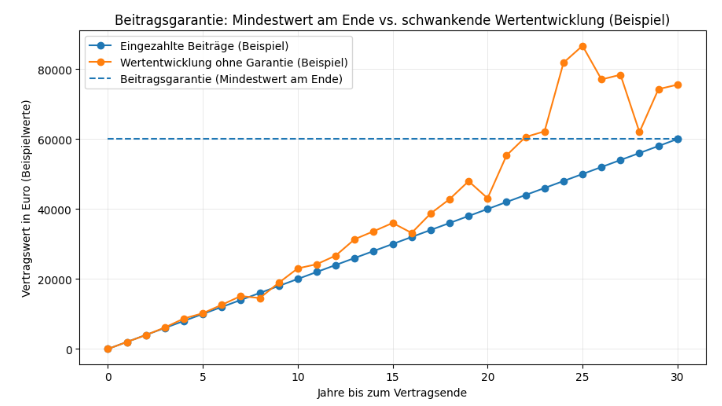
- Beitragsgarantie bedeutet, dass ein Versicherer zum Rentenbeginn zumindest das eingezahlte Kapital grundlegend schützt.
- Sie ist ein Risikoparameter in Altersvorsorge- und Sparverträgen, der die Sicherheit des angesparten Kapitals gegenüber Kurs- und Marktschwankungen betont.
- Die Garantie kann sich auf Beiträge, Garantiekapital oder Kapitalerhalt beziehen – je nach Vertragsausgestaltung und Produkt.
- In vielen Fällen wird bei Erreichen einer Beitragsgarantie das Garantiekapital zu einem vorab definierten Garantiewert angesetzt.
- Beiträge können über die Jahre selbst Schwankungen und Kosten ausgesetzt sein; die Garantie wirkt insbesondere auf den Endwert der Spar- bzw. Vorsorgephase.
- Beitragsgarantien können die Flexibilität und Renditeerwartung einschränken, weil sie finanzielle Sicherheit zulasten von Marktchancen organisieren.
- Für Verbraucher ist wichtig, die Bedingungen, Grenzen und Zeitpunkte der Garantie genau zu verstehen, insbesondere im Kontext von Altersvorsorge oder fondsgebundenen Produkten.
Inhaltsverzeichnis
- Was ist eine Beitragsgarantie?
- Warum ist die Beitragsgarantie relevant?
- Wie funktioniert eine Beitragsgarantie?
- Garantien in verschiedenen Produktformen
- Beitragsgarantie im Detail – Was wird garantiert?
- Garantien und Renditechancen: Ein Spannungsfeld
- Kosten, Risiken und Nebenwirkungen von Beitragsgarantien
- Fallstricke und Verbrauchertipps
- Beitragsgarantie im Vergleich zu anderen Sicherheiten
- Beitragsgarantie in der individuellen Finanzplanung
- Fazit: Sicherheit vs. Rendite – Die Rolle der Beitragsgarantie
1. Was ist eine Beitragsgarantie?
Die Beitragsgarantie ist ein vertraglich vereinbarter Mechanismus in Spar‑, Vorsorge- und Versicherungsprodukten, der sicherstellt, dass zu einem bestimmten Zeitpunkt – häufig dem Ende der Ansparphase – zumindest die eingezahlten Beiträge als Mindestkapital zur Verfügung stehen. Das bedeutet nicht zwingend, dass alle bisherigen Überschüsse oder Erträge ebenfalls gesichert sind, aber der sogenannte Garantiekern des Produktes schützt das eingebrachte Kapital gegen Verlust.
Einfach ausgedrückt: Wenn ein Produkt eine Beitragsgarantie aufweist, kannst du davon ausgehen, dass du zumindest das Bruttokapital zurückerhältst, das du über die Laufzeit eingezahlt hast, ohne dabei Verluste im Sinne von unter dem Einzahlungsniveau zu landen.
2. Warum ist die Beitragsgarantie relevant?
In der Finanz- und Vorsorgewelt ist Sicherheit ein zentrales Element – gerade dort, wo es um Lebensalterssicherung, Rentenplanung oder langfristige Sparziele geht. Viele Menschen sind nicht bereit, einen nominalen Verlust ihrer eingezahlten Beiträge zu akzeptieren, insbesondere wenn es um den Ruhestand geht.
Eine Beitragsgarantie dient genau diesem psychologischen und finanziellen Sicherheitsbedürfnis. Sie vermittelt dem Anleger oder Versicherungsnehmer die Gewissheit, dass ein Minimumbetrag mindestens gesichert ist – und zwar unabhängig davon, wie turbulent Märkte oder Zinsumfelder zwischen Ein- und Auszahlungszeitpunkt verlaufen.
Beitragsgarantien sind daher häufig in klassischen Versicherungsprodukten, aber auch in hybriden oder strukturierten Vorsorgelösungen zu finden.
3. Wie funktioniert eine Beitragsgarantie?
Garantierte Werte vs. nicht garantierte Überschüsse
Eine Beitragsgarantie unterscheidet klar zwischen zwei Größen:
- Garantiertes Kapital: Das ist der Mindestwert, den du mindestens rückerhältst. Er entspricht häufig der Summe der eingezahlten Beiträge oder einem vertraglich definierten Mindestniveau.
- Nicht garantierte Überschüsse: Zusätzliche Erträge, die z. B. aus Marktperformance, Überschuss- oder Gewinnbeteiligungen entstehen, sind nicht Teil der Garantie und können im Extremfall geringer ausfallen oder sogar wegfallen – ohne die Garantiewirkung zu gefährden.
Diese Unterscheidung ist zentral: Die Garantie schützt nur den definierten Mindestbetrag, nicht zwingend alle peripheren Ansprüche oder Erwartungen.
Zeitliche Dimension der Garantie
Eine Beitragsgarantie wird typischerweise für einen bestimmten Zeitpunkt oder Zeitraum vereinbart, häufig für das Ende der Spar- oder Vorsorgephase (z. B. zum Rentenbeginn). Du musst unterscheiden zwischen:
- Garantien für das Vertragsende: Der Schutz gilt nur, wenn du den Vertrag tatsächlich bis zu dem festgelegten Enddatum hältst.
- Zwischenzeitliche Garantien: In seltenen Fällen bestehen Garantien auch für Zwischenwerte, z. B. bei Teilentnahmen oder bei bestimmten Meilensteinen im Produktverlauf.
Ebenso entscheidend ist, dass der Garantiewert häufig durch verzinsliche Komponenten und administrative Faktoren beeinflusst wird. Das heißt: Beiträge können über Jahre Verzinsung, Kosten, Überschussanteile oder Bewertungsfaktoren unterliegen. Die Garantie wirkt dann auf den Nettobetrag, der nach Kosten und Abzügen verbleibt.
4. Garantien in verschiedenen Produktformen
Beitragsgarantien tauchen in unterschiedlichen Produktarten auf – je nach rechtlicher Struktur und Zielsetzung:
Klassische Renten- und Lebensversicherungen
In klassischen Versicherungsprodukten ist die Beitragsgarantie ein Kernmerkmal des Produktversprechens. Der Versicherer verpflichtet sich, mindestens das eingezahlte Kapital als Garantiewert zur Verfügung zu stellen, auch wenn Zinsen oder Kapitalmärkte niedrig laufen. Diese klassische Garantie ist oft gekoppelt an eine festgelegte Mindestverzinsung.
Fondsgebundene Lösungen
In fondsgebundenen Vorsorgeprodukten, also dort, wo Kapital in Investmentfonds angelegt wird, kann eine Beitragsgarantie ebenfalls vereinbart werden – allerdings ist hier die Garantie häufig teilweise oder zeitlich begrenzt. Sie kann etwa bedeuten, dass das angesammelte Kapital bei Rentenbeginn mindestens den eingezahlten Beiträgen entspricht, auch wenn die Fondsentwicklung negativ war.
In der Praxis wird das dadurch erreicht, dass während der Laufzeit bestimmte Sicherungsmechanismen, Bewertungsreserven oder Puffer eingesetzt werden – mit dem Ziel, den Endwert zu stabilisieren.
Sonstige Anlage- und Vorsorgeprodukte
Auch in strukturierten Produkten, Sparplänen mit Garantieteil oder hybriden Produkten können Beitragsgarantien enthalten sein. Dort ist die Garantie oft ein Verkaufsargument, das allerdings genau geprüft werden muss – insbesondere hinsichtlich der Bedingungen und Kosten.
5. Beitragsgarantie im Detail – Was wird garantiert?
Die Essenz einer Beitragsgarantie ist der Kapitalerhalt: Du erhältst mindestens das zurück, was du eingezahlt hast. Doch wie genau wird das definiert?
Wesentliche Elemente einer Beitragsgarantie sind:
- Bezugsgröße: Dient als Ausgangspunkt der Garantie (meist Summe der eingezahlten Beiträge).
- Zeitpunkt der Garantie: Wann wird geprüft, ob die Garantie greift (z. B. bei Rentenbeginn, Vertragsende).
- Garantieformel: Vertraglich definierte Formel, die häufig es ermöglicht, Überschüsse über die Mindestgarantie hinaus zu realisieren.
- Auszahlungsmechanismus: Wie die Garantie technisch umgesetzt wird (z. B. als Mindestkapital bei Rentenbeginn oder als zugesicherter Rückkaufswert).
Es ist wichtig zu verstehen, dass Beitragsgarantien keine absolute Wertsteigerung garantieren. Sie sichern nur das Niveau, das du definiert hast (typischerweise die Einzahlungen). Alles darüber hinaus hängt von Markt, Produkt und Kapitalanlage ab.
6. Garantien und Renditechancen: Ein Spannungsfeld
Eine zentrale Frage in der Finanzplanung lautet: Wie viel Sicherheit ist optimal? Beitragsgarantien bieten Sicherheit, aber sie können zugleich Renditechancen begrenzen.
Warum?
- Anbieter, die Garantien geben, müssen Kapital zum Schutz des Garantieniveaus zwischenfinanzieren, absichern oder reservieren.
- Diese Absicherungsmaßnahmen binden Kapital, das ansonsten renditeträchtig investiert werden könnte.
- In Niedrigzinsphasen kann der Spielraum für Überschüsse stark eingeschränkt sein – was bedeutet: Du erhältst zwar dein Kapital zurück, aber kaum zusätzliche Erträge.
Das Spannungsfeld von Sicherheit und Rendite ist deshalb nicht nur ein theoretisches Thema, sondern ein konkreter Einflussfaktor auf jeden Vorsorgeplan.
7. Kosten, Risiken und Nebenwirkungen von Beitragsgarantien
Beitragsgarantien können eine Reihe von impliziten und expliziten Kosten haben:
- Höhere Verwaltungskosten: Produkte mit Garantien sind oft komplexer und teurer in der Verwaltung.
- Geringere Ertragschancen: Durch Sicherheitsmechanismen sind die potenziellen Überschussbeteiligungen geringer.
- Opportunitätskosten: Das gebundene Kapital hätte in weniger stark gesicherten, dafür wachstumsorientierten Anlagen höhere Erträge erzielen können.
- Komplexe Vertragsbedingungen: Garantien sind oft an feine Bedingungen geknüpft (z. B. Mindestlaufzeiten, Sperrfristen, eingeschränkte Teilentnahmen).
Verbraucher sollten diese Aspekte bewusst abwägen, bevor sie sich allein auf eine Beitragsgarantie verlassen.
8. Fallstricke und Verbrauchertipps
Auch wenn Beitragsgarantien wie ein “Sicherheitsnetz” wirken, gibt es typische Fallstricke:
- Verständnis der Bedingungen: Nicht jeder Vertrag mit dem Begriff „Garant“ hat die gleiche Garantieform. Lies die Klauseln zur Berechnung, Ausübung und Einschränkung.
- Kosten-Nutzen-Relation: Garantien können teuer erkauft sein – prüfe, ob das Preis-Leistungs-Verhältnis stimmt.
- Verlust der Flexibilität: Manche Garantien sind nur bei voller Laufzeit wirksam; bei vorzeitiger Kündigung oder Teilentnahme entfällt die Garantie.
- Marktentwicklung: Garantien sind kein Schutz vor Inflationsrisiken oder Kaufkraftverlusten – sie betreffen nur nominale Kapitalwerte.
Tipp: Vergleiche mehrere Angebote nicht nur nach dem Garantieprozentsatz, sondern nach dem Effektivwert bei unterschiedlichen Marktszenarien.
9. Beitragsgarantie im Vergleich zu anderen Sicherheiten
Im Kontext von Finanzsicherheit gibt es verschiedene Mechanismen:
- Kapitalgarantie: Ein Mindestkapital wird unabhängig vom Einzahlungsstand garantiert – oft höher als reine Beitragsgarantien.
- Zinsgarantie: Eine Mindestverzinsung über die Laufzeit wird zugesichert.
- Rückkaufswertgarantie: Garantiert einen Mindestbetrag bei vorzeitiger Vertragsbeendigung.
Beitragsgarantien unterscheiden sich, weil sie primär den Einzahlungswert sichern, nicht unbedingt einen bestimmten Ertragswert.
10. Beitragsgarantie in der individuellen Finanzplanung
In einer individuellen Finanz- und Vorsorgeplanung kann eine Beitragsgarantie sinnvoll sein, wenn Sicherheit ein vorrangiges Ziel ist – etwa bei der Altersvorsorge, bei der Planung eines Kapitalbedarfs im Rentenalter oder in Situationen, in denen ein Kapitalverlust nicht tragbar wäre.
Aber sie sollte nicht isoliert betrachtet werden. Eine ganzheitliche Planung berücksichtigt stets:
- Deine Risikoakzeptanz
- Den Zeithorizont bis zur Nutzung des Kapitals
- Die Zielrendite-Erwartung
- Deine Liquiditätsbedürfnisse
Damit lässt sich bestimmen, ob eine Garantie als Instrument zur Risikobegrenzung oder als Renditebremse wirkt – und welche Balance zwischen Sicherheit und Wachstum für deine Ziele richtig ist.
11. Fazit: Sicherheit vs. Rendite – Die Rolle der Beitragsgarantie
Die Beitragsgarantie ist ein wichtiges Element in der Welt der Spar- und Vorsorgeprodukte. Sie bietet Anlegern und Versicherten ein Vertrauensfundament, indem sie das Risiko eines nominalen Kapitalverlusts minimiert. Gleichzeitig kann sie aber Renditechancen reduzieren und – wenn sie nicht verstanden wird – zu enttäuschenden Ergebnissen führen.
Für eine fundierte Entscheidung ist es daher essenziell, die Garantiebestandteile, Kostenstrukturen und realistischen Renditeerwartungen eines Produkts zu kennen. Eine Beitragsgarantie ist kein Allheilmittel, sondern ein Werkzeug – und wie bei jedem Werkzeug kommt es auf den richtigen Einsatz an.
Verwandte Begriffe
Passende Ratgeber
- Gesetzliche vs. private Altersvorsorge – wo liegt der Unterschied?
- 7 häufige Fehler bei der Altersvorsorge