Inflationsausgleich
Das Wichtigste in Kürze
- Inflationsausgleich bezeichnet Maßnahmen, die den Kaufkraftverlust durch Inflation kompensieren.
- Er tritt in verschiedenen Kontexten auf: Lohnverhandlungen, Indexierung von Zahlungen, Vertragsklauseln und Sonderzahlungen.
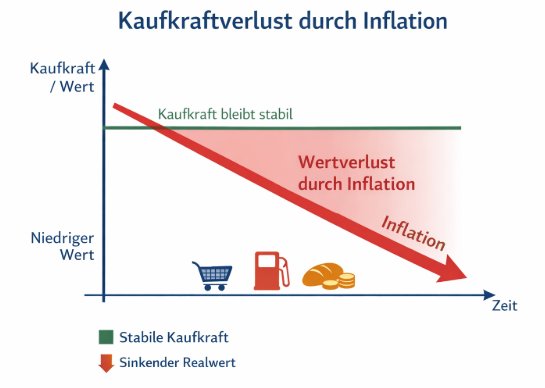
- Inflation selbst ist der anhaltende Anstieg des allgemeinen Preisniveaus und führt zu sinkender Kaufkraft.
- Inflationsausgleich kann über Lohnerhöhungen, Preisgleitklauseln, Vertragsanpassungen oder Einmalzahlungen erfolgen.
- Ein praktisches Beispiel im Arbeitsmarkt ist die Inflationsausgleichsprämie, steuerfrei bis zu einer definierten Obergrenze.
- Inflationsbereinigung ist ein analytisches Verfahren, das nominale Werte in reale umrechnet, um die wahre Kaufkraft zu zeigen.
Inhaltsverzeichnis
- Definition: Was bedeutet Inflationsausgleich?
- Warum ist Inflationsausgleich relevant?
- Kontexte des Inflationsausgleichs
- Mechanismen und Messgrößen der Inflation
- Reale vs. nominale Werte
- Methoden des Inflationsausgleichs
- Praktische Beispiele und Anwendungen
- Chancen und Risiken von Inflationsausgleich
- Zusammenfassung und Ausblick
1. Definition: Was bedeutet Inflationsausgleich?
Der Begriff Inflationsausgleich beschreibt finanzielle Maßnahmen und Mechanismen, die darauf abzielen, den Kaufkraftverlust auszugleichen, der durch steigende Preise (Inflation) entsteht. Wenn das allgemeine Preisniveau in einer Volkswirtschaft steigt, verliert Geld über die Zeit an Wert: Mit derselben nominalen Summe lassen sich weniger Waren und Dienstleistungen erwerben als zuvor. Der Inflationsausgleich soll diese realen Verluste teilweise oder vollständig kompensieren.
Im arbeitsökonomischen Kontext versteht man darunter die Forderung, dass Lohnerhöhungen mindestens so hoch sein müssen wie die Inflationsrate, sodass Reallöhne stabil bleiben. In Verträgen bezieht es sich auf Anpassungsklauseln, die Zahlungen an einen Preisindex koppeln, damit diese mit dem Kaufkraftniveau Schritt halten. In der wirtschaftlichen Analyse bezieht sich Inflationsausgleich darauf, nominale Daten in inflationsbereinigte oder reale Größen umzuwandeln.
2. Warum ist Inflationsausgleich relevant?
Inflation betrifft jeden Bereich der Wirtschaft: Verbraucher, Arbeitnehmer, Unternehmer und Investoren. Eine höhere Inflation bedeutet, dass die reale Kaufkraft sinkt. Einkommen, Vermögen und Vertragswerte verlieren an Wert, wenn sie nicht zumindest teilweise inflationsangepasst werden. Ohne Inflationsausgleich können Löhne real sinken, Altersvorsorge entwertet werden und Verträge fiktive Werte annehmen, die in Wirklichkeit weniger bedeuten.
Inflationsausgleich ist damit ein Schutzmechanismus: Er sorgt dafür, dass die Wirtschaftsteilnehmer auf der Grundlage realer Werte entscheiden und planen können – seien es Konsumentscheidungen, Finanzplanung oder Vertragsabschlüsse.
3. Kontexte des Inflationsausgleichs
3.1 Inflationsausgleich im Arbeitsmarkt
In Tarifverhandlungen oder individuellen Arbeitsverträgen fordern Gewerkschaften und Arbeitnehmervertretungen oft Lohnzuwächse, die mindestens der Inflationsrate entsprechen. Der Zweck: Reallöhne stabil halten, also die Kaufkraft der Arbeitnehmer sichern. Diese Forderung wird im wirtschaftlichen Sprachgebrauch als Inflationsausgleich bezeichnet. Ein klassisches Beispiel ist die Forderung nach einer jährlichen Lohnsteigerung in Höhe der Teuerungsrate.
Darüber hinaus gibt es Sonderformen wie die Inflationsausgleichsprämie: Unternehmen zahlen ihren Beschäftigten einmalige Beträge, um hohe Lebenshaltungskosten auszugleichen. In Deutschland ist diese Prämie unter bestimmten Voraussetzungen steuer- und sozialversicherungsfrei bis zu einem festgelegten Betrag. Sie ist keine verpflichtende Leistung, sondern eine freiwillige, pragmatische Reaktion auf starke Preissteigerungen.
3.2 Vertragswirtschaft: Preis- und Lohnklauseln
In längerfristigen Verträgen – etwa Mietverträgen, Dienstleistungsvereinbarungen oder Lieferkontrakten – werden oft Preisgleitklauseln oder Inflationsanpassungsklauseln vereinbart. Diese legen fest, dass Zahlungen oder Preise periodisch anhand eines Preisindexes angepasst werden. Das kann der Verbraucherpreisindex (VPI) oder ein anderer verlässlicher Maßstab sein.
Solche Klauseln sind besonders wichtig, wenn Zahlungshöhen über Jahre festgeschrieben werden, da sie sicherstellen, dass die realen Werte im Zeitablauf nicht entwertet werden. Ohne solche Vereinbarungen droht, dass der Vertragspartner in realen Begriffen weniger erhält als ursprünglich vereinbart, selbst wenn der nominale Betrag gleich bleibt.
3.3 Analytische Inflationsbereinigung
Wirtschaftsstatistiker und Analysten wenden Inflationsausgleich an, indem sie nominale Werte in reale Werte umrechnen. Das ist essentiell, um Zeitreihen vergleichbar zu machen. Beispielsweise müssen Jahreseinkommen, BIP oder Unternehmensgewinne inflationsbereinigt werden, um zu erkennen, ob tatsächlich ein Wachstum in realer Kaufkraft vorliegt.
Das geschieht durch Division des nominalen Werts durch einen Preisindex und Multiplikation mit einem Basiswert, so dass Größen auf ein gemeinsames Preisniveau gebracht werden. Diese Anpassung erlaubt echte Vergleiche über Zeiträume hinweg.
4. Mechanismen und Messgrößen der Inflation
Bevor man Inflationsausgleich sinnvoll gestalten kann, muss verstanden werden, wie Inflation gemessen wird. Inflation ist der Anstieg des allgemeinen Preisniveaus in einer Volkswirtschaft. Dieser Anstieg wird in der Regel über Preisindizes ermittelt, wie etwa den Verbraucherpreisindex (VPI), der die Preisentwicklung eines repräsentativen Korbes von Waren und Dienstleistungen misst.
Die Inflationsrate gibt den prozentualen Anstieg dieses Preisniveaus über eine definierte Periode an, typischerweise ein Jahr. Steigt der Index von einem Jahr auf das nächste um einen bestimmten Prozentsatz, so spricht man von der Inflationsrate.
5. Reale vs. nominale Werte
In wirtschaftlicher Analyse unterscheidet man zwischen nominalen und realen Werten. Nominale Werte sind die unbereinigten Beträge, wie sie auf dem Papier stehen. Reale Werte sind inflationsbereinigt, also in konstanten Preisen ausgedrückt.
Wenn beispielsweise ein Gehalt über fünf Jahre nominal um 10 Prozent steigt, die Inflation aber 15 Prozent beträgt, dann ist das reale Gehalt gesunken. Ohne Inflationsausgleich wäre die Kaufkraft geringer geworden, selbst wenn auf dem Papier eine Gehaltserhöhung steht. Dies ist ein zentrales Argument für konkrete Inflationsanpassungen in Verträgen und sozialen Sicherungssystemen.
6. Methoden des Inflationsausgleichs
Je nach Zielsetzung und Kontext gibt es verschiedene Methoden des Inflationsausgleichs:
- Lohnindexierung: Gehälter und Löhne werden automatisch an die Inflation gekoppelt.
- Preisgleitklauseln: Verwendungsinstrument in Verträgen zur Anpassung von Preisen und Zahlungen über Zeit.
- Einmalzahlungen/Sonderprämien: Direkte Kompensation eines Kaufkraftverlusts, z. B. Inflationsausgleichsprämie.
- Inflationsbereinigung in Analysen: Umrechnung von historischen Daten in reale Werte für Vergleich und Planung.
Jede Methode hat Vor- und Nachteile, abhängig von der Flexibilität des Vertrags, der Häufigkeit von Anpassungen und der verwendeten Preisbasis.
7. Praktische Beispiele und Anwendungen
Ein Beispiel im Alltag ist die Anpassung von Mietpreisen oder Mieten an einen Preisindex, sodass die reale Miete trotz steigender Preise stabil bleibt. Dasselbe wirkt bei staatlichen Renten: Viele Sozialsysteme koppeln Renten an Preisindices, um Kaufkraftverluste zu vermeiden.
Im Arbeitsmarkt sehen wir inflationsbedingte Sonderzahlungen: Arbeitgeber können ihren Beschäftigten einen einmaligen Betrag zahlen, der dazu dient, die unmittelbaren Effekte hoher Inflation auf die Lebenshaltungskosten abzufedern. In Deutschland wurde die Inflationsausgleichsprämie eingeführt, um genau diese Situation zu adressieren. Sie ist bis zu einer definierten steuerfreien Obergrenze möglich und war Reaktion auf außergewöhnlich hohe Preissteigerungen in Energie- und Konsumbereichen.
8. Chancen und Risiken von Inflationsausgleich
Inflationsausgleich kann helfen, soziale Spannungen zu mindern und Planungssicherheit zu schaffen. Er kann Vertrauen in die Stabilität von Einkommen und Verträgen stärken und dafür sorgen, dass langfristige Verpflichtungen im realen Sinn eingehalten werden.
Allerdings ist ein automatischer Inflationsausgleich nicht ohne Risiken. Unternehmenskosten können steigen, wenn Löhne automatisch an hohe Inflationsraten gekoppelt werden. Preisgleitklauseln können Vertragskosten dynamisch erhöhen. Außerdem können Anpassungen träge sein, wenn sie nicht regelmäßig überprüft werden.
Aus analytischer Sicht: Wenn Inflationsausgleich nicht sauber vorgenommen wird, verzerren nominale Daten die wirtschaftliche Realität – etwa wenn Unternehmen Wachstumszahlen in nominalen Beträgen präsentieren, der reale Wert jedoch sinkt.
9. Zusammenfassung und Ausblick
Der Inflationsausgleich ist ein zentrales Konzept, um Kaufkraftveränderungen in Folge von Preissteigerungen zu adressieren. Er reicht von konkreter Lohnanpassung über Vertragsklauseln bis zur analytischen Bereinigung von Daten. Er hilft dabei, reale Werte zu verstehen und stabile wirtschaftliche Entscheidungen zu treffen.
Für Finanzplanung, Vermögensaufbau, Altersvorsorge und Vertragsgestaltung ist es essentiell, zwischen nominalen und realen Größen zu unterscheiden und Inflationsausgleich konsequent zu berücksichtigen. Nur so lassen sich reale Ziele erreichen und Risiken minimieren. In Zeiten hoher Inflation gewinnt dieses Verständnis noch mehr Bedeutung, da ohne geeignete Ausgleichsmechanismen reale Verluste in Einkommen und Vermögen drohen.
Verwandte Begriffe
Passende Ratgeber
- Gesetzliche vs. private Altersvorsorge – wo liegt der Unterschied?
- 7 häufige Fehler bei der Altersvorsorge