Anlagehorizont
Anlagehorizont – Definition, Bedeutung, Planung und praktische Umsetzung
Das Wichtigste in Kürze
- Der Anlagehorizont beschreibt die Zeitspanne, über die ein Anleger sein Geld investieren möchte.
- Er ist ein zentrales Kriterium für die Auswahl der geeigneten Anlageformen und der Risikostrategie.
- Anlagehorizonte lassen sich grob in kurzfristig, mittelfristig und langfristig einteilen.
- Ein längerer Anlagehorizont ermöglicht in der Regel höhere Renditechancen bei gleichzeitig niedrigeren Wertschwankungsrisiken.
- Die Festlegung des Anlagehorizonts hängt von Zielen, Liquiditätsbedarf, Risikobereitschaft und Lebensplanung ab.
- Anlagehorizont beeinflusst den Asset-Mix, Diversifikation und steuerliche Betrachtungen in der Finanzplanung.
Inhaltsverzeichnis
- Was versteht man unter dem Anlagehorizont?
- Anlagehorizont vs. Anlagedauer – was ist der Unterschied?
- Klassische Einteilung: Kurzfristig, Mittelfristig, Langfristig
- Warum der Anlagehorizont wichtig ist
- Anlagehorizont und Risikoprofil
- Anlagehorizont und Anlageklassen
- Anlagehorizont in der Finanzplanung
- Anlagehorizont und Steuern
- Anpassung des Anlagehorizonts im Lebensverlauf
- Typische Fehler und Missverständnisse
- Praxisbeispiele für Anlagehorizonte
- Fazit
1. Was versteht man unter dem Anlagehorizont?
Der Anlagehorizont ist die zeitliche Perspektive, die ein Anleger für seine Investitionen wählt – also der Zeitraum, über den das Kapital investiert bleiben soll, bevor es wieder benötigt wird. Er ist nicht identisch mit einer kurzfristigen Betrachtungsperiode, sondern ein strategischer Planungshorizont.
Ein klar definierter Anlagehorizont dient als Grundlage für sämtliche Anlageentscheidungen: Welche Risiken werden eingegangen? Welche Anlageinstrumente kommen in Frage? Wie wird das Portfolio strukturiert? Antworten auf diese Fragen hängen maßgeblich vom Anlagehorizont ab.
2. Anlagehorizont vs. Anlagedauer – was ist der Unterschied?
Oft werden die Begriffe Anlagehorizont und Anlagedauer synonym verwendet, doch es gibt eine feine Unterscheidung:
- Die Anlagedauer beschreibt die tatsächliche Zeitspanne, in der ein Investment gehalten wurde oder werden soll.
- Der Anlagehorizont hingegen ist die geplante bzw. ideale Zeitspanne, die der Anleger bei der Entscheidung über eine Geldanlage festlegt.
Während Anlagedauer ein ex post (rückblickender) Begriff ist, bezieht sich der Anlagehorizont ex ante (vorausschauend) auf die Planung und Zielsetzung.
3. Klassische Einteilung: Kurzfristig, Mittelfristig, Langfristig
Ein Anlagehorizont lässt sich typischerweise in drei Kategorien gliedern:
Kurzfristig (bis 3 Jahre)
- Ziel: Kapitalerhalt, hohe Liquidität
- Beispiele: Notfallreserve, kurzfristige Sparziele
- Möglich: Tagesgeld, Geldmarktanlagen, kurzlaufende Anleihen
Mittelfristig (3–10 Jahre)
- Ziel: moderates Wachstum mit ausgewogenem Risiko
- Beispiele: größere Anschaffungen, Puffer für mittelfristige Planung
- Möglich: ausgewogene Mischfonds, defensivere ETFs
Langfristig (über 10 Jahre)
- Ziel: Kapitalwachstum, langfristige Vermögensbildung
- Beispiele: Altersvorsorge, langfristiger Vermögensaufbau
- Möglich: Aktienfonds, breit gestreute ETFs, langfristige ETFs/ETFs
Diese Einteilung ist nicht starr, sondern hängt von persönlichen Zielen, Lebenssituation und individuellen Präferenzen ab.
4. Warum der Anlagehorizont wichtig ist
Der Anlagehorizont beeinflusst praktisch alle Aspekte der Geldanlage:
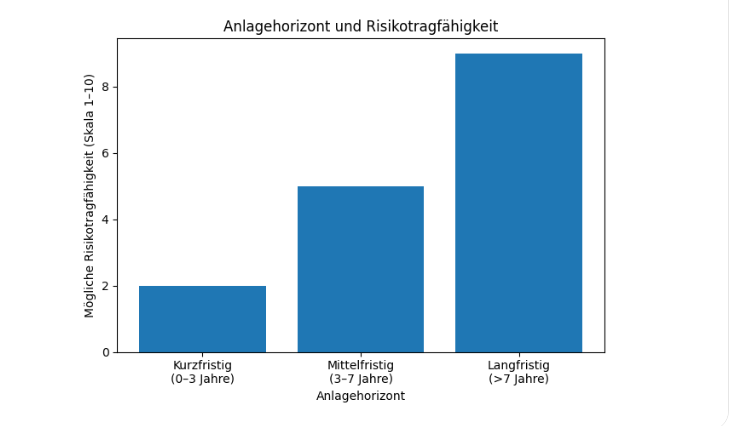
- Risikotoleranz: Je länger der Anlagehorizont, desto mehr Schwankungen kann ein Anleger in der Regel verkraften, weil kurzfristige Verluste über Zeit ausgeglichen werden können.
- Erwartete Rendite: Langfristige Anlagen in wachstumsorientierten Instrumenten wie Aktien neigen historisch zu höheren Renditen – aber auch höheren Schwankungen.
- Portfolio-Strategie: Der Anlagehorizont steuert die Gewichtung von Anlageklassen (Aktien vs. Anleihen, Immobilien, Rohstoffe usw.).
- Liquiditätsplanung: Kurzfristiger Bedarf schränkt die Auswahl wachstumsorientierter Produkte ein, weil Liquidität priorisiert wird.
Ohne klaren Anlagehorizont droht eine fehlgeleitete Asset Allocation, die nicht zu den tatsächlichen finanziellen Zielen oder zur Risikobereitschaft des Anlegers passt.
5. Anlagehorizont und Risikoprofil
Der Anlagehorizont ist ein Schlüsselbestandteil bei der Bestimmung des Risikoprofils eines Anlegers – zusätzlich zu der Bereitschaft, Schwankungen zu akzeptieren. Anleger mit einem langen Horizont können typischerweise mehr Risiko eingehen, weil sie Zeit haben, Marktschwankungen auszusitzen und mögliche Verluste zu überwinden.
Kurzfristige Anleger hingegen müssen häufig sicherere, weniger volatile Anlagen wählen, da sie ihr Kapital innerhalb kurzer Zeit benötigen und keine längeren Schwankungsphasen tragen können. Dadurch ist die risikoarme Ausrichtung zentral.
6. Anlagehorizont und Anlageklassen
Die Wahl der Anlageklassen hängt eng mit dem Anlagehorizont zusammen:
- Aktien und Aktienfonds: eignen sich eher für langfristige Anlagehorizonte wegen hoher Schwankungsbreite, aber potenziell hoher Renditechancen.
- Renten- und festverzinsliche Wertpapiere: bieten in mittelfristigen bis langfristigen Szenarien Stabilität.
- Tages- und Festgeld: passen oft zu kurzfristigen Zielen, weil sie Liquidität und Planbarkeit bieten.
- Immobilien- und Sachwerte: sind langfristige Engagements, häufig mit Illiquiditätsaspekten verbunden.
Eine strategische Asset Allocation bezieht den Anlagehorizont mit ein, um ein Portfolio zu bauen, das zu den Zielen und zur Risikobereitschaft des Anlegers passt.
7. Anlagehorizont in der Finanzplanung
In der individuellen Finanzplanung ist der Anlagehorizont ein zentraler Baustein. Er wird meist in Verbindung mit Zielen und Meilensteinen festgelegt:
- Notfallreserve: kurzfristiger Horizont
- Mittelfristige Anschaffungen (z. B. Auto, Renovierung): mittelfristiger Horizont
- Ruhestand: langfristiger Horizont
Ein strukturiertes Finanzkonzept berücksichtigt neben dem Anlagehorizont auch Liquidität, Steueraspekte, Inflationsschutz und Risikomanagement.
8. Anlagehorizont und Steuern
Auch steuerliche Aspekte können vom Anlagehorizont beeinflusst werden. Einige Anlageformen erzielen jährliche Erträge, die versteuert werden müssen, während andere auf langfristige Wertsteigerung ausgerichtet sind und erst beim Verkauf steuerlich relevant werden. Die Kombination aus Anlagehorizont und steuerlicher Planung kann deshalb die Entscheidung für bestimmte Produkte beeinflussen.
9. Anpassung des Anlagehorizonts im Lebensverlauf
Ein Anlagehorizont ist kein statischer Wert, er kann sich im Lebensverlauf verändern. Ereignisse wie:
- Änderung des Beschäftigungsverhältnisses
- Familiengründung
- Immobilienkauf
- Vorruhestand oder Ruhestand
können dazu führen, dass der ursprüngliche Anlagehorizont neu bewertet werden muss. Finanzplanung ist ein dynamischer Prozess, der regelmäßig überprüft und an Lebensumstände angepasst werden sollte.
10. Typische Fehler und Missverständnisse
Einige häufige Fehlannahmen rund um den Anlagehorizont sind:
- „Langes Halten bedeutet automatisch mehr Gewinn“: Eine lange Anlagedauer erhöht oft die Chancen auf mehr Rendite, garantiert aber keinen Gewinn. Ein Risiko bleibt immer bestehen.
- „Kurzfristige Anlagen sind risikofrei“: Kurzfristige Anlagen können auch Risiken tragen, z. B. wenn Inflation den realen Wert mindert.
- „Zielzeitraum = Anlagehorizont“: Der Anlagehorizont ist strategisch und kann von der tatsächlichen Zielzeit abweichen.
Die Auseinandersetzung mit diesen Missverständnissen hilft dabei, Fehlentscheidungen zu vermeiden.
11. Praxisbeispiele für Anlagehorizonte
Beispiel 1 – Kurzfristig
Ein Anleger plant, in zwei Jahren ein Auto zu kaufen. Der Anlagehorizont ist daher kurzfristig, und die Strategie fokussiert sich auf Kapitalerhalt und Liquidität – z. B. Tages- oder Festgeld.
Beispiel 2 – Mittelfristig
Eine Familie möchte in fünf Jahren die Ausbildung des Kindes finanzieren. Hier bietet sich ein mittelfristiger Anlagehorizont an mit einem ausgewogenen Mix aus Anleihen und Fonds.
Beispiel 3 – Langfristig
Ein 30-jähriger Anleger plant den Ruhestand mit 65. Sein Anlagehorizont von über 30 Jahren erlaubt es ihm, wachstumsorientierte Anlageklassen wie Aktien und breit gestreute ETFs stärker zu gewichten.
12. Fazit
Der Anlagehorizont ist mehr als nur eine Zeitangabe – er ist ein strategischer Leitfaden für alle Anlageentscheidungen. Er beeinflusst Risiko, Anlageklassen, Diversifikation, Liquidität und sogar steuerliche Aspekte. Ein klar definierter Anlagehorizont sorgt für Klarheit und Struktur in der Finanzplanung.
Ob kurzfristig, mittelfristig oder langfristig – die bewusste Entscheidung über den Anlagehorizont ermöglicht es Anlegern, ihre Ziele realistisch zu planen, Risiken einzuschätzen und passende Anlageprodukte zu wählen. Anlagehorizont ist somit ein zentrales Element jeder nachhaltigen und individuellen Finanzstrategie.