Abgeltungssteuer
Das Wichtigste in Kürze
- Definition: Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge, die in Deutschland seit 2009 erhoben wird. Sie „begleicht“ (daher der Begriff) die Steuerpflicht auf Kapitalerträge direkt an der Quelle, ohne dass Anleger diese Einkünfte in ihrer Einkommensteuererklärung einzeln angeben müssen.
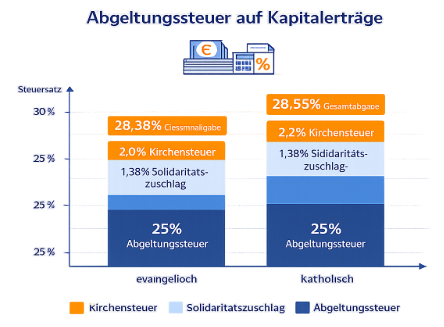
- Steuersatz: Der Grundsatzsteuersatz beträgt 25 % auf Kapitalgewinne wie Zinsen, Dividenden oder realisierte Kursgewinne. Zusätzlich fallen Solidaritätszuschlag (5,5 % der Steuer) und ggf. Kirchensteuer an.
- Anwendungsbereich: Die Steuer wird bei Privatanlegern auf Kapitalerträge aus Geldanlagen, Aktien, Fonds, Zinszahlungen, Zertifikaten etc. erhoben.
- Quellensteuer: Die Abgeltungssteuer wird in der Regel direkt von der Bank oder dem Finanzinstitut an das Finanzamt abgeführt, bevor die Erträge dem Anleger ausgezahlt werden.
- Sparerpauschbetrag: Es gibt einen jährlichen Freibetrag für Kapitalerträge (Sparerpauschbetrag), bis zu dessen Höhe keine Steuer fällig wird.
- Vorteil: Durch die pauschale Regelung wird die steuerliche Abwicklung von Kapitalerträgen vereinfacht.
- Ausnahme: In Einzelfällen kann eine Veranlagung nach dem persönlichen Einkommensteuersatz erfolgen, z. B. wenn dieser unter dem pauschalen Satz liegt oder bei ausländischen Erträgen.
Inhaltsverzeichnis
- Was ist die Abgeltungssteuer?
- Wie funktioniert die Abgeltungssteuer?
- Welche Einkünfte unterliegen der Abgeltungssteuer?
- Steuersatz, Zuschläge und Freibetrag
- Basis-Steuersatz
- Solidaritätszuschlag
- Kirchensteuer
- Sparerpauschbetrag
- Praktische Abwicklung
- Besondere Fälle und Ausnahmen
- Vor- und Nachteile der Abgeltungssteuer
- Fazit und Bedeutung
1. Was ist die Abgeltungssteuer?
1.1 Grundlegende Definition
Die Abgeltungssteuer ist eine pauschale, einheitliche Steuer auf Kapitalerträge, die Anleger in Deutschland auf bestimmte Formen von Einkommen aus Geldanlagen zahlen müssen. Sie wird direkt an der Quelle der Kapitalerträge einbehalten und abgeführt, wodurch sie als Abgeltung der Steuerpflicht gilt und für viele Anleger keine weitere Erklärung dieser Einkünfte im Rahmen der Einkommensteuererklärung erforderlich ist.
In Deutschland wurde dieses System im Jahr 2009 eingeführt, um das frühere, komplexere System der Kapitalertragsbesteuerung durch eine einheitliche pauschale Steuer zu ersetzen.
1.2 Gründe für die Einführung
Die Einführung der Abgeltungssteuer verfolgte mehrere Ziele:
- Vereinfachung der Besteuerung von Kapitalerträgen, indem viele Formen der Geldanlage künftig direkt besteuert werden.
- Reduzierung von Steuererklärungsaufwand für Anleger, da die Steuer an der Quelle abgeführt wird.
- Besserer Schutz vor Steuerhinterziehung, da Finanzinstitute die Steuer automatisiert abführen.
1.3 Abgrenzung zu anderen Steuerarten
Die Abgeltungssteuer ist formal eine Form der Kapitalertragsteuer (oft synonym verwendet), die als Quellensteuer erhoben wird. Sie unterscheidet sich von der regulären Einkommensteuer darin, dass sie pauschal und unabhängig vom individuellen Steuersatz erhoben wird.
2. Wie funktioniert die Abgeltungssteuer?
2.1 Quellensteuerprinzip und automatische Abführung
Die Abgeltungssteuer wird zumeist als Quellensteuer erhoben. Das bedeutet, dass die Stelle, die den Kapitalertrag auszahlt – meist Banken oder Finanzdienstleister – die Steuer unmittelbar bei Auszahlung einbehält und an das Finanzamt abführt. Für den Anleger gilt die Steuer dadurch als abgegolten.
Dieses Prinzip ähnelt der Lohnsteuer: Der Steuerabzug erfolgt direkt am Ort der Zahlung, wodurch der Aufwand für den Anleger sinkt.
2.2 Steuerliche Abgeltungswirkung
Wird die Abgeltungssteuer korrekt einbehalten und abgeführt, entsteht in der Regel keine weitere Steuerschuld auf diese Kapitalerträge im Rahmen der Einkommensteuererklärung. Das heißt: Der Quellenabzug „erledigt“ die Steuerpflicht, sofern keine Sonderfälle greifen.
3. Welche Einkünfte unterliegen der Abgeltungssteuer?
Die Abgeltungssteuer bezieht sich auf eine Reihe von Einkünften aus Kapitalvermögen. Dazu zählen:
3.1 Zinsen
Einkünfte, die durch Zinszahlungen auf Sparguthaben, Festgelder, Schuldverschreibungen oder andere zinstragende Anlagen entstehen, unterliegen der Abgeltungssteuer.
3.2 Dividenden
Dividenden aus Aktien, Fonds oder ähnlichen Beteiligungen zählen ebenfalls zu den steuerpflichtigen Kapitalerträgen.
3.3 Kursgewinne
Gewinne, die beim Verkauf von Wertpapieren oder Investmentanteilen realisiert werden – also wenn der Verkaufspreis über dem Kaufpreis liegt – fallen unter die Abgeltungssteuer.
3.4 Sonstige Kapitalerträge
Auch andere Kapitalerträge wie Ausschüttungen aus Fonds, Zertifikate oder bestimmte sonstige regelmäßige Zahlungen aus Finanzanlagen können steuerpflichtig sein.
4. Steuersatz, Zuschläge und Freibetrag
4.1 Basis-Steuersatz
Der Grundsatzsteuersatz der Abgeltungssteuer beträgt 25 % auf den steuerpflichtigen Kapitalertrag.
4.2 Solidaritätszuschlag
Zusätzlich zur Abgeltungssteuer wird ein Solidaritätszuschlag erhoben, der 5,5 % der eingeforderten Abgeltungssteuer beträgt.
4.3 Kirchensteuer
Wenn der Steuerpflichtige kirchensteuerpflichtig ist, wird auf die Abgeltungssteuer zusätzlich Kirchensteuer erhoben, meist 8 % oder 9 % der Abgeltungssteuer.
4.4 Sparerpauschbetrag (Freibetrag)
Privatanleger genießen einen Sparerpauschbetrag, der eine bestimmte Summe an Kapitalerträgen jährlich steuerfrei stellt. Bis zu dieser Grenze wird keine Abgeltungssteuer fällig. Derzeit für unverheiratete 1.000 EUR pro Jahr, bei Verheirateten 2.000 EUR
5. Praktische Abwicklung
5.1 Bank als Zahlstelle
Die meisten Kreditinstitute wirken als Zahlstelle im Rahmen der Abgeltungssteuer. Sie ziehen die Steuer automatisch ab und melden dies dem Finanzamt.
5.2 Freistellungsauftrag und Nichtveranlagungsbescheinigung
Anleger können einen Freistellungsauftrag bei ihrer Bank einreichen, um den Sparerpauschbetrag zu nutzen und die Bank anzuweisen, erst nach Erreichen dieses Betrags Abgeltungssteuer abzuführen.
In besonderen Fällen kann eine Nichtveranlagungsbescheinigung beim Finanzamt beantragt werden, z. B. wenn keine Einkommensteuerpflicht besteht.
5.3 Steuererklärung und Anrechnung
Wenn mehr Steuer einbehalten wurde als notwendig – etwa weil der persönliche Einkommensteuersatz unter 25 % liegt – kann diese über die Einkommensteuererklärung zurückgefordert werden.
6. Besondere Fälle und Ausnahmen
Es gibt Situationen, in denen die Abgeltungssteuer nicht automatisch greift oder in denen andere Regelungen relevant sind:
- Auslandserträge, die nicht automatisch besteuert wurden
- Verluste aus Kapitalanlagen, die mit Gewinnen verrechnet werden sollen
- Fälle, in denen der persönliche Einkommensteuersatz günstiger ist als der pauschale Satz
Diese Sonderfälle können zusätzliche Schritte in der Steuererklärung erforderlich machen.
7. Vor- und Nachteile der Abgeltungssteuer
Vorteile:
- Vereinfachte Abwicklung der Besteuerung von Kapitalerträgen
- Automatische Abführung durch Finanzinstitute
- Keine separate Veranlagung im Regelfall
Nachteile:
- Pauschaler Satz kann für Anleger mit niedrigerem persönlichen Steuersatz nachteilig sein
- Kirchensteuer und Solidaritätszuschlag erhöhen die Gesamtbelastung
- Manche komplexen Erträge müssen dennoch erklärt werden
8. Fazit und Bedeutung
Die Abgeltungssteuer ist ein zentrales Element der Besteuerung von Kapitalerträgen in Deutschland. Sie sorgt dafür, dass Erträge aus Geldanlagen, Aktien, Fonds oder anderen Finanzprodukten einheitlich und weitgehend automatisch besteuert werden – meist direkt durch den Abzug an der Quelle durch Banken oder andere auszahlende Stellen. Durch den pauschalen Satz, die Quellenabführung und den Sparerpauschbetrag wird die Besteuerung stark vereinfacht, auch wenn bestimmte Sonderfälle besondere steuerliche Schritte erfordern können.
In der individuellen Finanzplanung ist es wichtig, die Auswirkungen der Abgeltungssteuer zu verstehen, weil sie die Netto-Rendite von Kapitalanlagen beeinflusst und damit ein entscheidender Faktor bei Anlagestrategien und Vermögensaufbau ist.