Total Expense Ratio
Das Wichtigste in Kürze
- Definition: Die Total Expense Ratio (TER) ist eine Kennzahl, die die Gesamtkostenquote eines Investmentfonds oder ETFs angibt und alle relevanten laufenden Kosten in Prozent des Fondsvermögens darstellt.
- Wesentliche Kostenbestandteile: Verwaltungsgebühren, Depotbank- und Vertriebsgebühren, eventuelle Service- und sonstige laufende Kosten.
- Ausschlüsse: Transaktionskosten, einmalige Ausgabe- oder Rücknahmeaufschläge und Performance-Fees sind in der TER meist nicht enthalten.
- Berechnung: TER = (Summe aller laufenden Kosten / durchschnittliches Fondsvolumen) × 100.
- Einfluss auf Rendite: Die TER wird jährlich vom Fondsvermögen abgezogen und mindert direkt die Netto-Rendite für Anleger.
- Vergleichbarkeit: Als standardisierte Kennzahl ermöglicht die TER den Kostenvergleich verschiedener Fonds und ETFs.
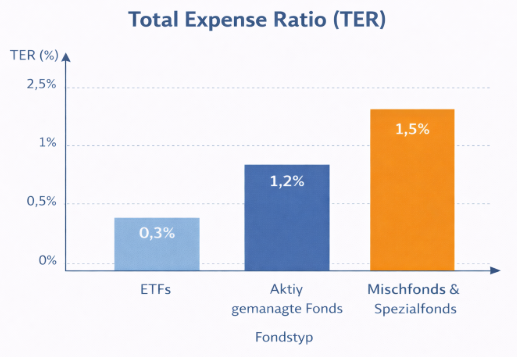
- Typische Werte: Bei ETFs häufig niedrig (< 0,5 %), bei aktiv gemanagten Fonds höher (1 % oder mehr).
- Rolle für Anleger: Sie ist ein zentrales Entscheidungskriterium bei der Auswahl von Fonds und ein Schlüssel zur Einschätzung langfristiger Rendite-Erwartungen.
Inhaltsverzeichnis
- Was ist die Total Expense Ratio?
- Warum die TER wichtig ist
- Wie die TER berechnet wird
- Kostenbestandteile im Detail
- Was die TER nicht abbildet
- Typische Werte für verschiedene Anlageprodukte
- TER im Kontext der Finanzplanung
- Fazit und Handlungsempfehlungen
1. Was ist die Total Expense Ratio?
1.1 Grundlegende Definition
Die Total Expense Ratio (TER) ist eine standardisierte Kennzahl, die angibt, wie hoch die laufenden Kosten eines Investmentfonds oder Exchange Traded Funds (ETF) im Verhältnis zum durchschnittlichen Fondsvermögen sind. Sie wird in Prozent ausgedrückt und zeigt Anlegern, wie viel ein Fonds pro Jahr an Gebühren und Kosten verursacht. Die TER ist eine der zentralen Größen, wenn es darum geht, die Kosten und Effizienz von Fondsanlagen zu bewerten.
Praktisch bedeutet eine TER von 0,75 %: Von jedem 100 Euro, die im Fonds investiert sind, werden im Jahr 0,75 Euro für Kosten verwendet, bevor die Rendite an den Anleger ausgeschüttet oder wiederangelegt wird.
1.2 Abgrenzung zu anderen Kostenkennzahlen
Es gibt weitere Kostenkennzahlen, etwa die Ongoing Charge, die in manchen Regionen statt der TER verwendet wird, oder die Gesamtkostenquote inklusive Transaktionskosten. Die TER ist jedoch besonders verbreitet und gilt als wichtigster Vergleichsmaßstab im Investmentbereich.
2. Warum die TER wichtig ist
2.1 Auswirkungen auf die Rendite
Kosten wirken sich direkt auf die Netto-Rendite aus, die ein Anleger erzielt. Eine hohe TER reduziert die Rendite stärker als eine niedrige TER – selbst wenn die zugrunde liegende Wertentwicklung gleich ist. Da Kosten jährlich vom Fondsvermögen abgezogen werden, wirken sie kumulativ: Je länger der Anlagehorizont, desto stärker beeinflussen sie das Endergebnis.
Betrachte zwei identische Fonds mit gleicher Performance, aber unterschiedlicher TER: Bei 10 Jahren Laufzeit kann die Differenz im Endkapital erheblich sein, allein aufgrund der unterschiedlichen Kosten.
2.2 Vergleich von Fonds und ETFs
Die TER erlaubt sowohl privaten als auch institutionellen Anlegern einen objektiven Kostenvergleich verschiedener Fonds. Da sie nach einem einheitlichen Prinzip berechnet wird, kann sie genutzt werden, um zu erkennen, welche Produkte effizienter arbeiten oder günstigere Verwaltungsstrukturen haben – ein elementarer Aspekt bei produktneutraler Auswahl.
3. Wie die TER berechnet wird
3.1 Komponenten der Gesamtkostenquote
Die TER fasst alle laufenden Kosten zusammen, die regelmäßig vom Fondsvermögen abgezogen werden:
- Verwaltungsvergütung des Fondsmanagements
- Depotbank- und Administrationsgebühren
- Vertriebs- und Marketingkosten, soweit sie regelmäßig anfallen
- Sonstige laufende Kosten, etwa Prüfungsgebühren oder Reporting-Kosten
Sie enthält keine einmaligen Kosten (wie Ausgabeaufschläge) oder nicht regelmäßig auftretende Kosten.
3.2 Formel und Beispielrechnung
Die Berechnung erfolgt nach folgender Formel:
Beispiel:
Ein Fonds verwaltet durchschnittlich 100 Mio. €, und die gesamten laufenden Kosten betragen 750 000 € pro Jahr. Dann ergibt sich:
Das heißt: Jährlich werden 0,75 % des Fondsvermögens für Kosten verwendet.
4. Kostenbestandteile im Detail
4.1 Verwaltungskosten
Die Verwaltungsvergütung ist normalerweise der größte Posten in der TER. Sie deckt die Bezahlung des Fondsmanagements, Research-Aufwand, ständige Analyse der Märkte und Portfoliosteuerung ab. Aktiv gemanagte Fonds haben hier in der Regel höhere Sätze als passiv verwaltete.
4.2 Depotbank- und Servicegebühren
Die Depotbank übernimmt die Custody-Funktion (Verwahrung der Wertpapiere), die Fondsbuchhaltung und tägliche Bewertung. Diese Kosten werden ebenfalls in der TER berücksichtigt.
4.3 Weitere laufende Kosten
Dazu zählen Kosten für gesetzliche Prüfungen, Reporting-Services, regulatorische Meldepflichten oder externe Berater. Sie fallen zwar meist in geringerem Umfang an, summieren sich aber im Gesamtwert.
5. Was die TER nicht abbildet
5.1 Transaktionskosten
Transaktionskosten entstehen, wenn ein Fonds Wertpapiere kauft oder verkauft. Diese Kosten reflektieren sich nicht in der TER, sondern verringern die Performance direkt. Je aktiver ein Fonds handelt, desto höher können diese Kosten sein – und desto stärker reduzieren sie die tatsächliche Rendite.
5.2 Ausgabe- und Rücknahmeaufschläge
Viele klassische Fonds erheben beim Kauf oder Verkauf eines Anteils einmalige Aufschläge, die separat ausgewiesen werden und nicht Teil der TER sind. Diese Kostenbelastungen wirken sich zusätzlich auf das Anlageergebnis aus.
5.3 Performance-abhängige Gebühren
Bei einigen aktiv gemanagten Fonds werden Performance-Fees fällig, wenn bestimmte Renditeziele überschritten werden. Auch diese werden nicht in der TER abgebildet, können aber das Netto-Ergebnis beeinflussen.
6. Typische Werte für verschiedene Anlageprodukte
6.1 ETFs
Exchange Traded Funds (ETFs) zeichnen sich in der Regel durch niedrige TER-Werte aus, da sie passiv verwaltet werden und keine aktiven Management-Entscheidungen treffen müssen. Viele große Index-ETFs weisen TER-Kennzahlen von unter 0,2 % auf, manche sogar unter 0,1 %.
6.2 Aktiv gemanagte Fonds
Fonds mit aktivem Management haben höhere Kostenstrukturen, da Research-Teams, Fondsmanager und Laufende Analyse bezahlt werden müssen. Typische TER-Werte können hier 0,8 % bis über 2 % betragen.
6.3 Misch- und Spezialfonds
Mischfonds oder Fonds mit zusätzlichen Features (etwa Garantien, Multi-Asset-Strategien) können ebenfalls höhere TER-Werte aufweisen, da die Komplexität der Verwaltung und zusätzliche Services abgebildet werden.
7. TER im Kontext der Finanzplanung
7.1 Langfristige Renditeeffekte
Bei langfristigen Anlagehorizonten spielt die TER eine besonders große Rolle. Über Jahre oder Jahrzehnte summieren sich selbst kleine Unterschiede in der Kostenquote zu erheblichen Differenzen im Endkapital. In der Finanzplanung sollte daher nicht nur die erwartete Rendite, sondern auch die effektive Rendite nach Kosten betrachtet werden.
Anleger, die beispielsweise für die Altersvorsorge investieren, sollten Szenarien durchrechnen, wie unterschiedliche TER-Niveaus bei ansonsten identischen Rahmenbedingungen das Endkapital verändern.
7.2 Rechenbeispiele und Szenarien
Ein vereinfachtes Beispiel zur Verdeutlichung:
Zwei Fonds entwickeln sich nominal gleich – sagen wir 5 % pro Jahr. Fonds A hat eine TER von 0,2 %, Fonds B eine TER von 1,0 %. Über 20 Jahre ergibt dies:
- Fonds A (TER 0,2 %) liefert netto mehr Kapital als
- Fonds B (TER 1,0 %), weil die Kosten über Jahre stark auf dem investierten Kapital lasten.
Solche Rechnungen sind Standardbestandteil fundierter Finanzplanung und helfen dabei, Produkte objektiv zu bewerten.
8. Fazit und Handlungsempfehlungen
Die Total Expense Ratio ist eine zentrale Kennzahl im Investmentbereich, die Anlegern einen objektiven Kostenmaßstab an die Hand gibt. Sie bildet die laufenden Kosten eines Fonds oder ETFs standardisiert ab und ermöglicht so den Vergleich unterschiedlicher Produkte. Da Kosten direkt die Netto-Rendite reduzieren, solltest du als Anleger nicht nur auf die nominale Performance, sondern insbesondere auf die TER achten – vor allem bei langfristigen Anlagezielen wie Altersvorsorge oder Vermögensaufbau.
Empfohlene Handlungslogik:
- TER immer gemeinsam mit anderen Kennzahlen (Performance, Volatilität, Risiko-Rendite-Profil) bewerten.
- Besonders bei langfristigen Zielen auf niedrige TER-Strukturen achten.
- Transaktionskosten und andere Gebühren zusätzlich in die Gesamtbetrachtung einbeziehen.
- Bei Fonds mit vergleichbarer Strategie und Risiko tendenziell das kostengünstigere Produkt bevorzugen.