Hypothek
Das Wichtigste in Kürze
- Definition: Eine Hypothek ist ein dingliches Grundpfandrecht, das zur Absicherung eines Kredits dient – insbesondere eines Immobiliendarlehens.
- Funktion: Der Kreditnehmer bietet der Bank sein Grundstück oder seine Immobilie als Sicherheit an; die Bank darf dieses Grundstück verwerten, wenn der Kredit nicht zurückgezahlt wird.
- Grundbuch: Eine Hypothek wird im Grundbuch eingetragen und bleibt dort so lange bestehen, bis die zugrunde liegende Forderung vollständig beglichen ist.
- Akzessorietät: Die Hypothek ist an eine konkrete Forderung geknüpft; ohne diese Forderung kann sie nicht bestehen.
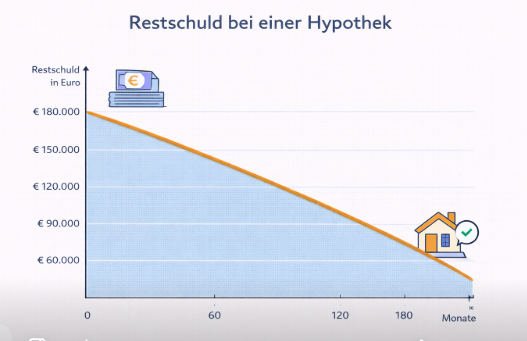
- Rückzahlung: Mit jeder Tilgung des Kreditbetrags verringert sich auch die Deckung durch die Hypothek.
- Formen: Es gibt u. a. die Briefhypothek und die Buchhypothek, abhängig davon, wie die Eintragung dokumentiert ist.
- Praktischer Kontext: Heute wird bei Immobilienfinanzierungen oft statt der klassischen Hypothek eine Grundschuld verwendet, weil sie flexibler ist, der Begriff „Hypothek“ wird aber weiterhin oft synonym gebraucht.
- Bedeutung: Hypotheken sind zentral für die Baufinanzierung und beeinflussen Zinssatz, Laufzeit und Risiko einer Immobilienfinanzierung.
Inhaltsverzeichnis
- Was ist eine Hypothek?
- Grundpfandrecht und Akzessorietät
- Wie funktioniert eine Hypothek?
- Formen der Hypothek
- Hypothek und Baufinanzierung
- Unterschiede zur Grundschuld
- Vorteile und Grenzen
- Praxis: Hypothek aufnehmen und verwalten
- Fazit und Bedeutung
1. Was ist eine Hypothek?
1.1 Grundlegende Definition
Eine Hypothek ist ein spezifisches dingliches Recht an einem Grundstück oder einer Immobilie, das einem Kreditgeber als Sicherheit für ein Darlehen dient. Der Kreditnehmer, meist beim Kauf oder Bau einer Immobilie, ermöglicht dem Kreditgeber, im Falle eines Zahlungsausfalls das Grundstück zu verwerten, um aus dem Erlös offene Forderungen zu begleichen. Diese rechtliche Absicherung macht Hypotheken zu einem zentralen Baustein der Immobilienfinanzierung.
1.2 Begriffliche Herkunft
Das Wort Hypothek geht auf das griechische hypo („unter“) und theke („Sicherung, Pfand“) zurück. In der Finanzwelt bedeutet dies sinngemäß, dass etwas „unter Pfand gestellt“ wird – im Fall der Hypothek die Immobilie als Pfand für ein Darlehen.
2. Grundpfandrecht und Akzessorietät
2.1 Dingliches Recht an Immobilien
Die Hypothek gehört rechtlich zu den Grundpfandrechten. Das heißt, sie wird nicht nur zwischen zwei Parteien vereinbart, sondern auch öffentlich im Grundbuch eingetragen und ist damit für Dritte nachvollziehbar. Diese Eintragung schafft ein dingliches Recht, das unmittelbar an die Immobilie gebunden ist.
2.2 Akzessorietät: Bindung an die Forderung
Ein wesentliches Merkmal der Hypothek ist ihre Akzessorietät: Sie besteht nur in Verbindung mit einer konkreten Forderung – also dem zugrundeliegenden Darlehen. Ohne diese Forderung kann keine Hypothek begründet werden; sie ist also „abhängig“ von der Existenz des Kredits.
3. Wie funktioniert eine Hypothek?
3.1 Eintragung im Grundbuch
Für die Wirksamkeit einer Hypothek ist die Eintragung im Grundbuch entscheidend. Diese Eintragung dokumentiert das Pfandrecht und gibt dem Kreditgeber ein durchsetzbares Recht, im Bedarfsfall auf die Immobilie zurückzugreifen.
3.2 Sicherungsfunktion für Kreditgeber
Die Hypothek dient dem Kreditgeber als Sicherheit dafür, dass das geliehene Kapital zurückfließt. Sollte der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommen, kann der Kreditgeber die Zwangsvollstreckung betreiben und die Immobilie verwerten lassen, um seine Forderung zu bedienen.
3.3 Auswirkungen bei Zahlungsausfall
Kommt es zu erheblichen Zahlungsrückständen oder einer Insolvenz des Kreditnehmers, ermöglicht die Hypothek dem Kreditgeber, die Immobilie zwangszuversteigern oder gerichtlich verwerten zu lassen, um aus dem Erlös offene Beträge zu decken.
4. Formen der Hypothek
Hypotheken können rechtlich in verschiedene Formen eingeteilt werden, die sich in der Praxis auf die Art und Weise der Dokumentation und Übertragung beziehen.
4.1 Briefhypothek
Die Briefhypothek ist eine Form, bei der ein sogenannter Hypothekenbrief ausgestellt wird. Dieser Brief enthält die wichtigsten Daten zur Hypothek und kann bei einer Umschuldung oder einem Wechsel des Kreditgebers an den neuen Gläubiger übergeben werden.
4.2 Buchhypothek
Bei der Buchhypothek erfolgt die Sicherung allein über den Eintrag im Grundbuch, ohne zusätzlichen Hypothekenbrief. Diese Form kann bei Änderungen im Gläubigerbestand direkten Einfluss auf Grundbuchkosten und die Verwaltungsprozesse haben.
5. Hypothek und Baufinanzierung
5.1 Hypothekendarlehen
Ein Hypothekendarlehen ist ein Kredit, der zur Finanzierung einer Immobilie verwendet und durch ein Grundpfandrecht (Hypothek oder meist heute Grundschuld) abgesichert wird. Durch die große Sicherheit für den Kreditgeber werden Hypothekendarlehen häufig zu relativ günstigen Konditionen angeboten.
5.2 Tilgung und Restschuld
Im Rahmen einer Baufinanzierung zahlt der Kreditnehmer den Kredit in regelmäßigen Raten zurück, die sowohl Zinszahlungen als auch Tilgungsanteile umfassen. Mit jeder Tilgung sinkt die Restschuld, und entsprechend kann sich der Umfang des Pfandrechts reduzieren.
5.3 Zinssatz und Zinsbindung
Die Konditionen einer Hypothek – insbesondere der Zinssatz und die Dauer der Zinsbindung – bestimmen die Kosten der Finanzierung. Festzinsbindungen geben Sicherheit über lange Laufzeiten, während variable Zinssätze Schwankungen der Kapitalmarktzinsen berücksichtigen.
6. Unterschiede zur Grundschuld
Auch wenn in der Praxis häufig von „Hypothek“ gesprochen wird, wird in modernen Finanzierungen meist eine Grundschuld als Sicherheit eingetragen. Der entscheidende Unterschied besteht darin, dass die Grundschuld nicht akzessorisch ist – sie ist nicht an eine bestimmte Forderung gebunden, sondern kann flexibler eingesetzt werden. Bei einer Hypothek hingegen hängt das Pfandrecht unmittelbar vom Bestehen der entsprechenden Forderung ab.
7. Vorteile und Grenzen
Vorteile:
- Hypotheken bieten hohe Sicherheit für Kreditgeber, was oft günstigere Konditionen ermöglicht.
- Sie sind spezialisiert auf langfristige Investitionen, insbesondere für Immobilien.
Grenzen:
- Die Abhängigkeit vom Bestehen der Forderung macht sie weniger flexibel als alternative Sicherheiten.
- Im Falle von Zahlungsproblemen droht die Verwertung der Immobilie.
8. Praxis: Hypothek aufnehmen und verwalten
Wer eine Hypothek aufnehmen möchte, sollte sowohl seine finanzielle Situation als auch das Beleihungsniveau der Immobilie sorgfältig prüfen. Banken verlangen in der Regel, dass ein gewisser Anteil des Immobilienwerts (z. B. 60–70 %) als Hypothek finanziert wird; der Rest muss über Eigenkapital oder andere Mittel abgedeckt werden.
Die Eintragung der Hypothek erfolgt durch einen Notar im Grundbuch; Änderungen oder Löschungen müssen ebenfalls notariell begleitet werden.
9. Fazit und Bedeutung
Die Hypothek ist ein fundamentales Element der Immobilienfinanzierung. Sie kombiniert rechtliche Absicherung und praktische Finanzierungslösungen: Durch die Verbindung eines Kredits mit einem dinglichen Grundpfandrecht lässt sich Kapital für den Immobilienerwerb oder ‑bau zu langfristigen Konditionen bereitstellen. Zwar ist der Begriff in der Praxis nicht mehr überall rechtsformlich korrekt (häufig wird die flexiblere Grundschuld verwendet), doch bleibt die Hypothek ein zentraler Begriff in der Finanzwelt rund um Baufinanzierung und Kreditabsicherung.