Hinterbliebenenversorgung
Das Wichtigste in Kürze
- Hinterbliebenenversorgung bezeichnet Geldleistungen, die nach dem Tod einer versicherten Person an Personen gezahlt werden, die vom Verstorbenen unterhalten wurden.
- Sie umfasst in der Regel Witwen-/Witwerrenten, Waisenrenten, Sterbegeld und weitere Leistungen aus unterschiedlichen Versorgungssystemen.
- In Deutschland ist sie Teil der gesetzlichen Rentenversicherung, der Beamtenversorgung, der betrieblichen Altersversorgung und privater Vorsorgesysteme.
- Anspruch hängt von Versicherungszeiten, familiären Verhältnissen und gesetzlichen Voraussetzungen ab.
- Wesentliche Ziele sind Unterhaltsersatz und Absicherung des Lebensstandards nach dem Verlust des Versorgers.
Inhaltsverzeichnis
- Was ist Hinterbliebenenversorgung?
- Wer gilt als Hinterbliebener?
- Rechtliche Grundlagen in Deutschland
- Leistungsarten der Hinterbliebenenversorgung
- Voraussetzungen und Anspruch
- Berechnung und Höhe der Leistungen
- Beantragung und Fristen
- Praktische Bedeutung für die Finanzplanung
- Häufige Fehler und Beratungsaspekte
- Fazit
1. Was ist Hinterbliebenenversorgung?
Die Hinterbliebenenversorgung bezeichnet alle Geldleistungen, die nach dem Tod einer versicherten Person an deren Hinterbliebene gezahlt werden, um den durch den Todesfall entstandenen finanziellen Verlust auszugleichen. Im Kern handelt es sich um einen Unterhaltsersatzmechanismus: Die Leistungen sollen die wirtschaftliche Lücke schließen, die entsteht, wenn der Verstorbene Unterhalt gezahlt hat oder zahlen sollte.
Diese Versorgung findet sich in verschiedenen Systemen: in der gesetzlichen Rentenversicherung, der Beamtenversorgung, in berufsständischen sowie betrieblichen Versorgungswerken und in privaten Vorsorgeverträgen.
2. Wer gilt als Hinterbliebener?
Als Hinterbliebene gelten typischerweise:
- Ehepartner oder eingetragene Lebenspartner,
- Kinder (leibliche, adoptierte, in bestimmten Fällen Stief- oder Pflegekinder),
- in speziellen Systemen auch ehemalige Ehepartner (z. B. geschiedene Ehegatten), sofern gesetzliche Voraussetzungen erfüllt sind.
Die rechtliche Definition und Reihenfolge der Berechtigten können je nach Versorgungssystem variieren, stehen aber immer im Kontext des Unterhaltsbedarfs.
3. Rechtliche Grundlagen in Deutschland
In Deutschland ist die Hinterbliebenenversorgung kein einheitlicher Rechtsbereich, sondern umfasst Regelungen in unterschiedlichen Rechtszweigen:
Gesetzliche Rentenversicherung (SGB VI)
Hier wird die Hinterbliebenenversorgung als „Rente wegen Todes“ geführt und umfasst Witwen‑, Witwerrenten, Erziehungsrenten und Waisenrenten.
Beamtenversorgungsgesetz und Versorgungsgesetze der Länder
Für Beamte und Richter gelten eigene Vorschriften. Diese umfassen neben laufenden Leistungen auch Bezüge für den Sterbemonat, Sterbegeld und Unterhaltsbeiträge.
Betriebliche und berufsständische Versorgung
Viele Arbeitgeber und Versorgungswerke zahlen Hinterbliebenenleistungen nach ihren Satzungsbestimmungen. Diese orientieren sich oft am Ruhegehaltprinzip analog zur Beamtenversorgung.
Private Vorsorge
Lebensversicherungen, Rentenversicherungen oder andere Verträge können individuell vereinbarte Leistungen an Hinterbliebene vorsehen.
4. Leistungsarten der Hinterbliebenenversorgung
Die Hinterbliebenenversorgung besteht aus mehreren Leistungsarten, die je nach System unterschiedlich ausgestaltet sein können.
4.1 Witwen- und Witwerrenten
Die wohl bekannteste Form ist die Witwen- und Witwerrente. In der gesetzlichen Rentenversicherung wird sie als Rente wegen Todes gewährt und dient dem Erhalt des Lebensstandards des überlebenden Ehepartners.
Man unterscheidet:
- Kleine Witwen-/Witwerrente: zeitlich begrenzte Leistung (in der Regel 24 Monate).
- Große Witwen-/Witwerrente: unbefristete Leistung, wenn bestimmte Voraussetzungen vorliegen (Alter, Kindererziehung, Erwerbsminderung).
In der Beamtenversorgung kann das sogenannte Witwen-/Witwergeld ausgezahlt werden, das prozentual am Ruhegehalt des Verstorbenen bemessen wird.
4.2 Waisenrenten
Kinder des Verstorbenen können eine Waisenrente erhalten. Diese soll den Wegfall des Unterhalts durch einen verstorbenen Elternteil ausgleichen und wird häufig bis zu einem bestimmten Alter gezahlt (z. B. bis 18 oder verlängert bis 27 Jahre bei Ausbildung/Studium).
In der Beamtenversorgung unterscheidet man zwischen Halbwaisen- und Vollwaisengeld, entsprechend gestaffelt nach Prozentsätzen des Ruhegehalts.
4.3 Sterbegeld und Sterbevierteljahr
Zusätzlich zur laufenden Versorgung gibt es oft Sterbegeldleistungen oder eine Fortzahlung der Rente für einen begrenzten Zeitraum nach dem Tod – in der gesetzlichen Rentenversicherung etwa das „Sterbevierteljahr“, also die Weiterzahlung der Rente für drei Monate nach dem Todesmonat.
4.4 Sonstige Leistungen
Je nach Versorgungssystem können zusätzliche Leistungen vorgesehen sein:
- Unterhaltsbeiträge, wenn reguläre Rentenansprüche ausgeschlossen sind,
- Abfindungen bei Wiederheirat,
- ergänzende Zahlungen in Sonderfällen.
5. Voraussetzungen und Anspruch
Anspruchsvoraussetzungen variieren je nach System, haben aber typischerweise folgende Elemente:
Versicherungszeiten
Für Leistungen aus der gesetzlichen Rentenversicherung muss der Verstorbene bestimmte Mindestversicherungszeiten erfüllt haben (allgemeine Wartezeit).
Familienstand und Dauer
In vielen Fällen setzen Ansprüche eine bestehende Ehe oder eingetragene Partnerschaft voraus. Bei kurzen Ehezeiten gelten oft Ausnahmen (z. B. bei Unfalltod).
Lebenssituation des Hinterbliebenen
Bestimmte Leistungen setzen zusätzliche Bedingungen voraus, z. B. das Erreichen eines Alters, das Erziehen eines Kindes oder eine Erwerbsminderung.
6. Berechnung und Höhe der Leistungen
Die Höhe von Hinterbliebenenleistungen wird nach festen Regeln berechnet:
Gesetzliche Rentenversicherung
- Kleine Witwen-/Witwerrente: in der Regel 25 % der Rente des Verstorbenen.
- Große Witwen-/Witwerrente: etwa 55 % (in bestimmten alten Fällen 60 %).
Die genaue Berechnung hängt von der Rentenanwartschaft des Verstorbenen ab, also davon, was er zum Todeszeitpunkt an Rentenpunkten erworben hatte.
Beamtenversorgung und andere Systeme
Hier wird häufig ein Prozentsatz des „Ruhegehalts“ bzw. der Versorgungsbezüge verwendet, etwa 55 % für Witwen/Witwer, 12 % für Halbwaisen, 20 % für Vollwaisen.
7. Beantragung und Fristen
Hinterbliebenenleistungen werden in der Regel nur auf Antrag gewährt. Die Antragstellung sollte möglichst bald nach dem Todesfall erfolgen und die notwendigen Nachweise (Sterbeurkunde, Versicherungsnummer, Eheurkunde) enthalten.
Da Fristen je nach Leistungssystem variieren können, ist zeitnahe Klärung und Antragstellung wichtig, um Nachzahlungen zu vermeiden.
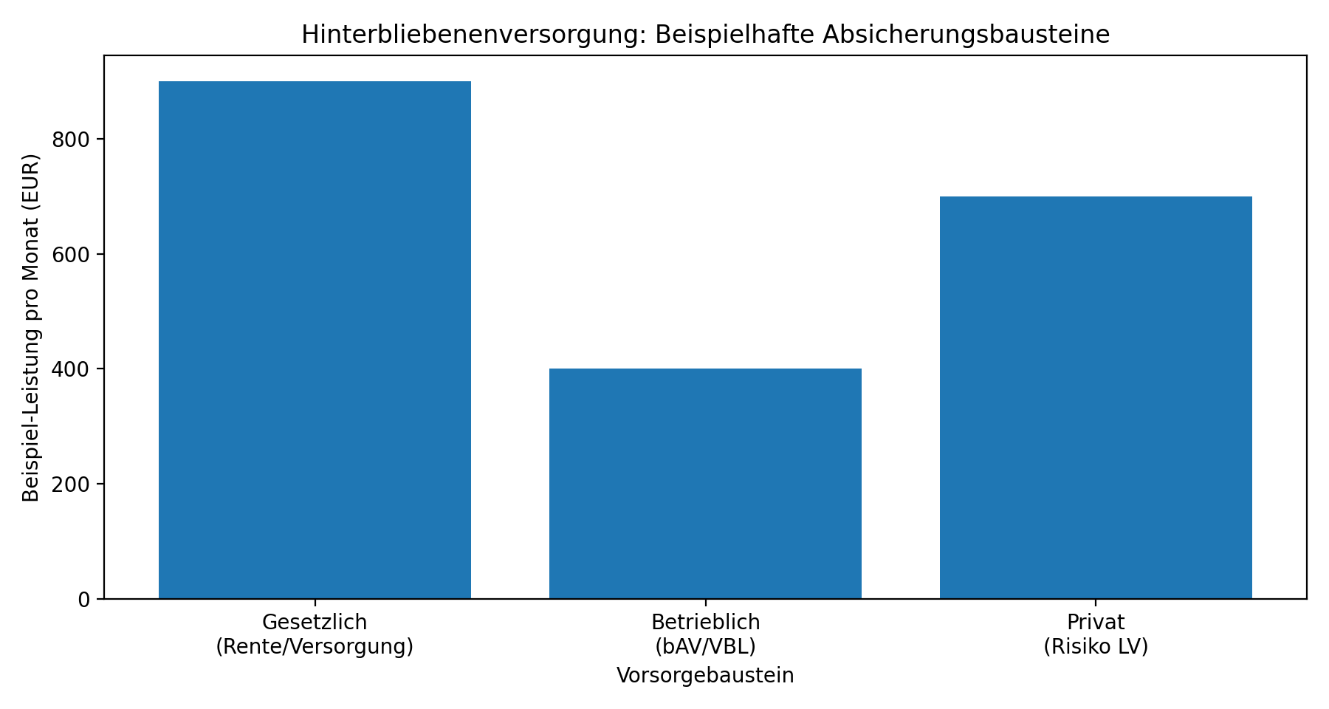
8. Praktische Bedeutung für die Finanzplanung
Für individuelle Finanzplanung und Absicherung ist die Hinterbliebenenversorgung ein wesentlicher Baustein:
- Sie wirkt als finanzielle Stabilisierung nach dem Verlust des Hauptverdieners.
- In vielen Fällen reicht die gesetzliche Versorgung allein nicht zur Deckung des Lebensstandards aus.
- Zusätzliche Vorsorge über Lebens- oder Rentenversicherungen kann Lücken ergänzen.
- Sinnvoll ist eine frühzeitige Analyse der bestehenden Anwartschaften und eine Planung für unterschiedliche Szenarien.
9. Häufige Fehler und Beratungsaspekte
In der Praxis treten oft folgende Irrtümer auf:
- Unterschätzung des Versorgungsbedarfs: Gesetzliche Leistungen decken nicht immer den bisherigen Lebensstandard ab.
- Unklare Ansprüche bei internationalen Beziehungen: Wohnsitz im Ausland kann Anspruch und Verfahren beeinflussen.
- Verwirrung über Ehezeiten und Partnerschaften: Nicht alle Formen von Partnerschaften werden in jedem System gleich behandelt.
Beratung durch Fachleute (Versicherungsmakler, Rentenberater) hilft, individuelle Lücken zu identifizieren und Strategien zur Absicherung zu entwickeln.
10. Fazit
Die Hinterbliebenenversorgung ist ein zentraler Bestandteil des sozialen Sicherungssystems, dessen Ziel es ist, Hinterbliebene nach dem Tod einer versicherten Person materiell abzusichern. Sie umfasst eine Vielzahl von Leistungen – von Witwen- und Waisenrenten über Sterbegeld bis zu ergänzenden Versorgungen. Ihre Bedeutung für die individuelle Finanz- und Vorsorgeplanung ist hoch, weil sie oft die Grundlage der Existenzsicherung bildet und zugleich Lücken aufweisen kann, die durch ergänzende private Vorsorge geschlossen werden sollten.
Verwandte Begriffe
Passende Ratgeber
- Private Rentenversicherung – lohnt sich das wirklich?
- Gesetzliche vs. private Altersvorsorge – wo liegt der Unterschied?