Hausgeld
Das Wichtigste in Kürze
- Definition: Hausgeld ist der monatlich vorausgezahlte Betrag, den Wohnungseigentümer einer Wohnanlage leisten, um die laufenden Kosten des gemeinschaftlichen Eigentums zu decken.
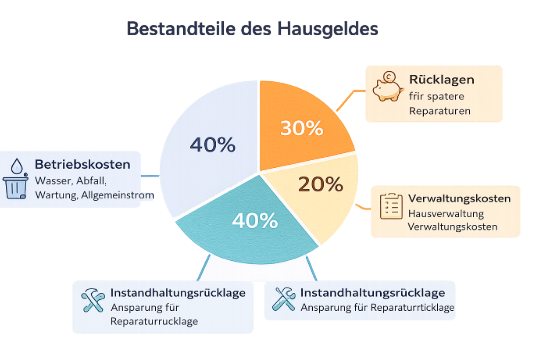
- Zweck: Es dient der Deckung von Betriebskosten, Verwaltungskosten und Zuführung zu Rücklagen für Instandhaltung und Sanierung des Gemeinschaftseigentums.
- Berechnung: Das Hausgeld wird auf Grundlage eines Wirtschaftsplans festgelegt, den die Wohnungseigentümergemeinschaft einmal jährlich beschließt.
- Zahlung: Es wird in der Regel monatlich im Voraus an die Gemeinschaft gezahlt und anteilig auf die Eigentümer verteilt.
- Bestandteile: Dazu gehören Betriebskosten (Wasser, Abfall, Strom), Versicherungen, Verwaltungskosten und Rücklagen für spätere Reparaturen.
- Unterschied zu Nebenkosten: Hausgeld umfasst nicht nur umlagefähige Betriebskosten, sondern auch nicht umlagefähige Posten wie Verwaltung und Instandhaltungsrücklage.
- Steuerliche Aspekte: Teile des Hausgelds können, je nach Nutzung der Immobilie, steuerlich verwertet werden – etwa als Werbungskosten bei Vermietung oder als haushaltsnahe Dienstleistungen bei Eigennutzung.
Inhaltsverzeichnis
- Was ist Hausgeld?
- Wofür wird Hausgeld verwendet?
- Wie wird Hausgeld berechnet?
- Zahlung und Abrechnung
- Hausgeld und Vermietung
- Wie hoch ist das Hausgeld?
- Praxis: Tipps für Eigentümer
- Fazit
1. Was ist Hausgeld?
1.1 Definition und rechtlicher Kontext
Hausgeld bezeichnet den monatlich vorausgezahlten Beitrag, den Wohnungseigentümer an die Wohnungseigentümergemeinschaft (WEG) leisten, um die laufenden Verpflichtungen der Gemeinschaft zu erfüllen. Es ist vergleichbar mit der Nebenkostenvorauszahlung eines Mieters, umfasst jedoch zusätzlich weitere Kosten, die für Eigentümer relevant sind.
Rechtlich wird das Hausgeld durch den Wirtschaftsplan bestimmt, der einmal jährlich von der WEG beschlossen wird. In diesem Plan werden die erwarteten Einnahmen und Ausgaben für ein Wirtschaftsjahr aufgeführt, und auf dieser Grundlage wird das Hausgeld festgelegt.
1.2 Unterschied zu Miet-Nebenkosten
Es ist wichtig zu unterscheiden, dass Hausgeld nicht gleich Nebenkosten im Mietverhältnis ist. Während Nebenkosten ausschließlich umlagefähige Betriebskosten aus dem Mietrecht umfassen, deckt das Hausgeld auch Verwaltungskosten und Rücklagen, die nur Wohnungseigentümer betreffen.
2. Wofür wird Hausgeld verwendet?
Das Hausgeld setzt sich aus verschiedenen Kostenkategorien zusammen, die vielfach über normalen Miet-Nebenkosten liegen, weil sie auch Instandhaltung und Verwaltung des gemeinschaftlichen Eigentums abdecken.
2.1 Betriebskosten
Zu den Betriebskosten gehören jene Ausgaben, die für den täglichen Betrieb der Wohnanlage anfallen, etwa:
- Wasser- und Abwasserkosten
- Müllentsorgung
- Allgemeinstrom für Gemeinschaftsflächen
- Hausmeisterdienste
- Treppenhaus- und Gartenpflege
- Heizkosten, falls gemeinschaftlich geregelt
- Fahrstuhlwartung und ‑betrieb
Einige dieser Kosten können bei Vermietung des Eigentums auf den Mieter umgelegt werden, soweit sie als Betriebskosten im Sinne der Betriebskostenverordnung gelten.
2.2 Verwaltungskosten
Verwaltungskosten umfassen Ausgaben, die durch die Organisation und Verwaltung der Wohnanlage entstehen, zum Beispiel:
- Honorar der Hausverwaltung
- Kontoführungsgebühren
- Kosten für Eigentümerversammlungen und Abrechnungen
- Aufwandsentschädigung für den Verwaltungsbeirat
Diese Kosten sind nicht umlagefähig auf Mieter und tragen ausschließlich die Eigentümer.
2.3 Rücklagen und Instandhaltung
Ein wesentlicher Anteil des Hausgelds fließt in die Instandhaltungsrücklage. Dies ist ein finanzieller Puffer, der speziell dafür vorgesehen ist, größere Reparaturen und Sanierungen des Gemeinschaftseigentums zu finanzieren, etwa:
- Fassade
- Dach
- gemeinschaftliche Heizungsanlage
- Gangflächen oder Terrassen
Rücklagenbildung bedeutet, dass ein Teil des Hausgelds nicht sofort verbraucht, sondern angespart wird, um zukünftige Verpflichtungen zu decken.
2.4 Umlagefähige vs. nicht umlagefähige Kosten
Nicht alle Kosten, die im Hausgeld enthalten sind, dürfen auf Mieter umgelegt werden. Gegenstand der Umlage sind nur die Betriebskosten, die der Mieter nach der Betriebskostenverordnung tragen kann. Verwaltungskosten und Zuführung zur Instandhaltungsrücklage gehören dagegen zum Anteil, den allein die Eigentümer tragen müssen.
3. Wie wird Hausgeld berechnet?
3.1 Der Wirtschaftsplan als Grundlage
Die wichtigste Grundlage für die Berechnung des Hausgelds ist der Wirtschaftsplan der WEG. Dieser Plan wird von der Hausverwaltung erstellt und muss die erwarteten Einnahmen und Ausgaben für das kommende Jahr abbilden. Er enthält auch die Höhe der Zuführung zur Instandhaltungsrücklage.
Auf Basis dieses Plans beschließt die Eigentümerversammlung die Vorauszahlungen, die als Hausgeld zu leisten sind. Nach dem Wirtschaftsplan werden diese Beträge entsprechend den vereinbarten Verteilungsschlüsseln auf die einzelnen Eigentümer umgelegt.
3.2 Verteilung auf Eigentümer (Verteilungsschlüssel)
Üblicherweise wird das Hausgeld anteilig nach dem Miteigentumsanteil (MEA) verteilt, der im Grundbuch vermerkt ist. Das bedeutet: Eigentümer mit einem höheren Anteil am Gemeinschaftseigentum zahlen entsprechend mehr Hausgeld.
In vielen Gemeinschaften ist aber auch eine Verteilung nach der Wohnfläche oder anderen vereinbarten Schlüsseln möglich, wenn dies in der Teilungserklärung oder durch Beschluss geregelt ist.
4. Zahlung und Abrechnung
4.1 Fälligkeit und Zahlungsmodus
Hausgeld wird in der Regel monatlich im Voraus gezahlt. Es wird auf ein Gemeinschaftskonto eingezahlt, das von der Hausverwaltung verwaltet wird.
Die Höhe richtet sich nach dem beschlossenen Wirtschaftsplan; dieser wird meist einmal jährlich neu aufgestellt und beschlossen.
4.2 Jahresabrechnung und Nachzahlungen
Am Ende des Wirtschaftsjahres erstellt die Hausverwaltung eine Jahresabrechnung, in der tatsächlich angefallene Ausgaben den geleisteten Vorauszahlungen gegenübergestellt werden.
Ergibt sich, dass das Hausgeld niedriger angesetzt war als die tatsächlichen Kosten, kann eine Nachzahlung fällig werden. War es zu hoch, erhalten die Eigentümer eine Rückzahlung oder eine Verrechnung im folgenden Jahr.
5. Hausgeld und Vermietung
5.1 Umlage auf Mieter
Bei Vermietung einer Eigentumswohnung kann der Vermieter Teile des Hausgelds, die als umlagefähige Betriebskosten gelten, auf den Mieter übertragen – unter den Vorgaben der Betriebskostenverordnung.
Dazu zählen beispielsweise Müllentsorgung, Wasser/Abwasser, allgemeiner Strom für Gemeinschaftsflächen oder Gartenpflege.
5.2 Steuerliche Aspekte
Für Vermieter können bestimmte Anteile des Hausgelds in der Steuererklärung bei den Einkünften aus Vermietung und Verpachtung als Werbungskosten angesetzt werden. Für Eigennutzer können haushaltsnahe Dienstleistungen oder Handwerkerleistungen innerhalb des Hausgelds steuerlich berücksichtigt werden.
6. Wie hoch ist das Hausgeld?
6.1 Durchschnittswerte und Einflussfaktoren
Das Hausgeld ist von verschiedenen Faktoren abhängig, etwa:
- Lage und Ausstattung der Wohnanlage
- Alter des Gebäudes
- Größe des Gemeinschaftseigentums
- Umfang der geplanten Instandhaltungsmaßnahmen
In Deutschland liegt das Hausgeld häufig 20 bis 30 Prozent über den Nebenkosten, die ein Mieter zahlt, weil zusätzliche Posten wie Rücklagenbildung und Verwaltungskosten enthalten sind.
6.2 Tipps zur Einschätzung vor dem Kauf
Vor dem Kauf einer Eigentumswohnung sollte unbedingt ein Blick auf das aktuelle Hausgeld und den Status der Instandhaltungsrücklage geworfen werden. Unterlagen wie der Wirtschaftsplan und Protokolle vergangener Eigentümerversammlungen geben Aufschluss über anstehende Kosten und mögliche Belastungen.
7. Praxis: Tipps für Eigentümer
- Wirtschaftsplan prüfen: Schon vor dem Kauf analysieren, um langfristige Belastungen abzuschätzen.
- Rücklagen bedenken: Ein ausreichender Bestand an Instandhaltungsrücklage mindert die Gefahr von Sonderumlagen.
- Verteilungsschlüssel verstehen: Miteigentumsanteile können die individuelle Belastung stark beeinflussen.
- Kommunikation in der WEG: Aktive Beteiligung an Eigentümerversammlungen hilft, Kosten transparent zu gestalten.
8. Fazit
Hausgeld ist ein zentraler Bestandteil der Wohnkosten für Eigentümer einer Eigentumswohnung. Es stellt sicher, dass die laufenden Betriebskosten, die Verwaltung der Wohnanlage und Rücklagen für spätere Instandhaltungen finanziert werden. Ob Wohnungseigentümer selbst darin wohnen oder vermieten: Das Hausgeld gehört zur finanziellen Realität und sollte bei jeder Immobilienfinanzierung und Budgetplanung berücksichtigt werden.